3. 口座開設後に見落としがちな3つのポイントは?
口座を開設して積立をスタートさせたあとでも、制度の細かな仕様を把握していないと思わぬ損失や課税に直面することが珍しくありません。ここでは特に注意しておきたい3つの重要項目を確認しておきましょう。
3.1 配当金の受取方法で扱いが変わる。株式数比例配分方式の確認
上場株式やETF(上場投資信託)をNISA口座で購入したからといって、受け取る配当金が無条件で非課税になるわけではありません。配当金の受取方法が「株式数比例配分方式」に設定されていない場合、配当金に対して20.315%(所得税及び復興特別所得税15.315%、住民税5%)の税金が源泉徴収されてしまう点に注意が必要です。
配当金の受領方式には、郵便局の窓口等で現金を受け取る「配当金領収証方式」や、指定の銀行口座に振り込ませる「登録配当金受領口座方式」など複数の選択肢が存在しています。
しかし、NISA口座で配当金の非課税メリットを確実に享受できるのは、証券会社の口座を通じて受け取る「株式数比例配分方式」を選択している場合に限られるのが原則です。この設定は同一名義で保有するすべての証券口座へ共通して反映されるため、複数の証券会社をご利用中の方は現在の選択状況を設定画面や書面で必ず確かめておく必要があります。
3.2 損失の扱いは要注意。NISA口座内では損益通算ができない
投資である以上、相場の変動によって元本を割り込み、損失が生じる可能性は常に意識しておかなければなりません。通常の特定口座や一般口座であれば、株式の売却損を他の利益と相殺する「損益通算」や、引ききれなかった損失を最長3年間にわたって繰り越す「繰越控除」の利用が認められています。
ところがNISA口座では、税務上の利益が非課税になる反面、生じた損失も「税務上は存在しないもの」として扱われる取り決めです。
課税口座で得た売買益や配当金とNISA口座の損失を相殺することはできず、損失の繰り越しも認められていません。リスクを取りすぎて大きな損失を出してしまうと税制上の救済措置を受けられない点は、あらかじめ理解しておくべき重要事項と整理できます。
3.3 枠の復活は買ったときの金額で翌年以降。年間枠の繰り越しは不可
前述の通り、保有商品を売却した場合はその「取得価額(元本)」ベースで生涯枠が復活する決まりとなっています。しかし、売却したその年のうちに即座に枠が空くわけではなく、実際に再利用できるようになるのは翌年以降です。
短期間で頻繁に売買を繰り返そうとしても、年間の投資上限額(360万円)が上限として機能するため、機動的な短期売買には適していません。
また、その年の年間枠を使い切らなかったとしても、余った非課税枠を次の年へ繰り越して上乗せすることは不可能です。腰を据えた長期投資を前提として設計されている制度の意図を正しく捉えておく必要があります。
4. 生涯枠1800万円は、積立額別に何年で到達する?
新NISAの生涯投資枠1800万円という大きな数字を前に、「早く満額まで埋めなければ損をするのではないか」と焦りを覚える方も少なくありません。実際の積立ペースと所要年数を数字で比較してみましょう。
4.1 月5万円なら30年、月10万円なら15年。積立額別の到達年数
毎月一定の金額を積み立てていく場合、1800万円の生涯枠を満額まで使い切るにはどの程度の年数が必要となるでしょうか。元本ベースで換算した試算表は以下の通りとなります。
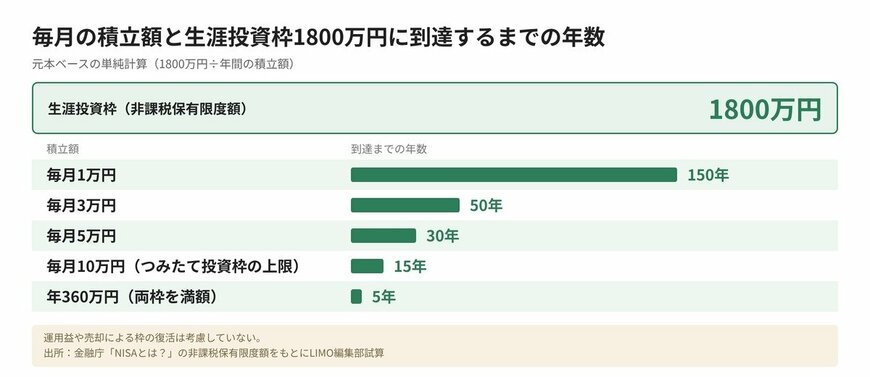
試算してみると、毎月1万円の積立では生涯枠の到達までに150年、毎月3万円でも50年という歳月が必要です。
無理のない金額で続ける限り、現役の期間中に枠を使い切るのは現実的とは言いにくいでしょう。つまり、1800万円という枠は「誰もが必ず使い切るべきノルマ」ではなく、「途中で枠が足りなくなって困らないように広く用意された器」と捉えるのが自然です。
つみたて投資枠の年間上限である月10万円(年120万円)を継続できる場合であれば15年、さらに成長投資枠も満額併用して年間360万円を投資できる場合は最短5年で到達する試算も成り立ちます。
しかし、これは極めて資金余力のある層に限られたケースであり、一般的な生活者が無理をして追随する必要性はありません。
4.2 月3万円を20年続けた場合の現実的な資産シミュレーション
では、枠を使い切らない運用には意味がないのでしょうか。決してそのような結論には至りません。たとえば毎月3万円を20年間にわたって積み立てた場合の資産形成を考えてみましょう。
20年間の積立元本は合計720万円(3万円×12か月×20年)となります。年利3%(月複利・月末積立)で運用できたと仮定すると、20年後の運用評価額は約985万円に達する試算結果です。
生涯枠1800万円のうち使用したのは720万円にとどまり、残り枠は1080万円も残されています。それでも、元本に対して約265万円の運用収益が生まれ、老後や将来に向けた心強い資産の土台が築かれます(※試算は前提条件に基づく概算であり将来の運用成果を保証するものではありません)。
なお、令和8年度の税制改正により、2027年(令和9年)から0歳から17歳までを対象としたつみたて投資枠が設けられ、年間投資枠は60万円、非課税保有限度額は600万円とされています。
制度の拡充が進む中でも、基本となるのは「生活防衛資金を確保したうえで、長く続けられる金額を設定する」という原則に変わりありません。
5. まとめにかえて|この秋、自分の口座の現在地を確かめよう
今回の要点を振り返り、今日から実践できる口座点検の手順を整理しておきましょう。
- 上場株式やETFをお持ちの場合、配当金の受取方法が「株式数比例配分方式」になっているかの確認
- NISA口座内の損失は、損益通算や繰越控除ができない前提で投資額を決めているかの見直し
- 売却による枠の復活は翌年以降で、年間枠の使い残しは繰り越せないことを踏まえた枠の使い方の点検
あわせて、毎月の買付設定が実際に動いているかも、ご自身の管理画面で確かめておくと安心です。生活費と切り離して続けられる積立額であれば、1800万円の枠を使い切ることにこだわる必要はありません。
相場の上下動や周囲の投資額に気を取られることなく、ご自身のライフプランに合ったペースで口座を活用していくことが大切です。

投資を始めると、SNSやマネー雑誌などで見かける「年間満額投資」や「最速での枠埋め」といった華やかな情報に目が行き、自分の積立額が少なく感じられて焦ってしまうことがあります。
しかし、投資で最も大切なのは周囲のスピードと競うことではなく、相場の波に慌てることなく淡々と拠出を継続することです。
1800万円という大きな枠を使い切れなくても、毎月1万円や3万円の積み立てが将来の家計に確かな余裕をもたらします。
途中で相場が急変したときに最も危険なのは、無理な金額を設定していたために生活費が足りなくなって途中で売却してしまう事態です。
枠を使い切ること自体を目的にするのではなく、まずは今週末、ご自身の証券口座のログイン画面を開き、現在の買付状況や配当金設定を確かめることから第一歩を踏み出してみてください。