

2024年に新しいNISA制度がスタートしてから一定の期間が経過し、「周りが始めているから」「非課税でお得だと聞いたから」と、まずは証券会社や銀行で口座を開設したという方は多いのではないでしょうか。
一方で、いざ口座を開いてみたものの、「最初の設定をしたきり、本当にこれで合っているのか不安」「月々の買付が止まったまま放置してしまっている」と立ち止まっている声も耳にします。
2026年10月2日に金融庁が公表した最新の「NISA口座の利用状況に関する調査結果(令和8年6月末時点)」によると、国内のNISA口座数は3048万850口座に達し、制度の利用は幅広い層へ着実に広がっている状況です。
その一方で、同じく金融庁が公表した「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」(2026年7月3日公表)に目を向けると、2025年中に一度も買付がなかった口座が全体の36.6%(約3口座に1口座)を占めていました。
口座は開設されていても、実際の買付につながっていない口座が一定数ある様子がうかがえます。
本記事では、公的な調査データから見えてくる年代別の利用実態を整理したうえで、口座開設後に見落としがちな運用の盲点や、生涯投資枠1800万円との無理のない向き合い方について確認していきましょう。
1. 新NISAの枠はいくら? 年間と生涯は別に決まっています
最初に、新NISA制度において定められている投資枠の全体像について、基本事項を整理していきましょう。
1.1 つみたて投資枠と成長投資枠の年間上限額
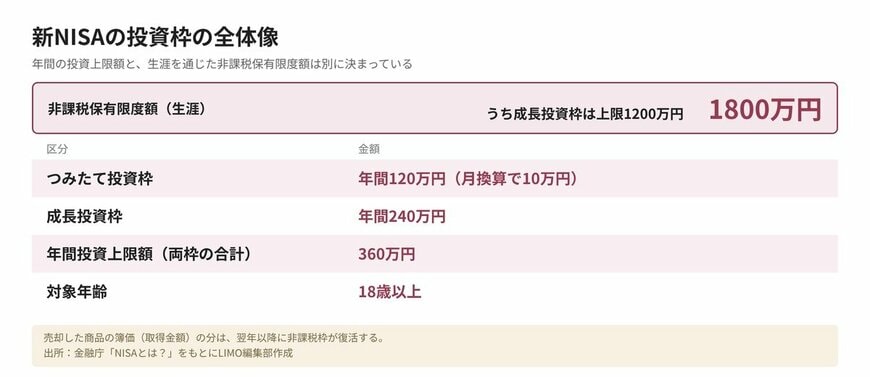
新NISAでは、性質の異なる2つの非課税投資枠を併用して利用できる仕組みが用意されました。金融庁の基準を満たした公募株式投資信託を対象とする「つみたて投資枠」は年間120万円(月換算で10万円)、上場株式や幅広い投資信託等へ投資できる「成長投資枠」は年間240万円まで投資が可能です。両枠を合わせた年間投資上限額は360万円に設定されています。
現行制度における対象年齢は18歳以上とされており、非課税で保有できる期間に制限はありません。旧NISA制度のように期間の終了を気にして売却やロールオーバーを急ぐ必要がなくなり、長期的な資産形成に取り組みやすい環境が整っています。
1.2 生涯の非課税保有限度額1800万円と枠の復活
年間の投資上限額とは別に、一生涯を通じて利用できる非課税保有限度額として「1800万円」の生涯枠が定められている点も重要な柱に位置づけられています。このうち成長投資枠として利用できる上限は1200万円までです。
生涯枠の大きな特徴として挙げられるのが「売却による枠の再利用(復活)」という制度設計にあります。NISA口座内で保有している商品を売却した場合、その商品を購入したときの金額(簿価・元本ベース)分の非課税枠が、翌年以降に復活して再び利用できる設計です。
たとえば、100万円で購入した投資信託が値上がりして150万円になった時点で売却した場合、翌年以降に復活するのは利益を含めた150万円ではなく、元本の100万円分という扱いになります。また、年間上限枠(360万円)の使い残しを翌年以降へ繰り越すことはできない点も押さえておきたい重要ポイントです。
2. 買付額0円の口座は何割? 年代でどう違う?
口座開設が急速に進む一方で、実際の運用現場ではどのような偏りが生じているのでしょうか。金融庁の統計データから実情を読み解いてみましょう。
2.1 全体の36.6%が買付額0円にとどまる実態
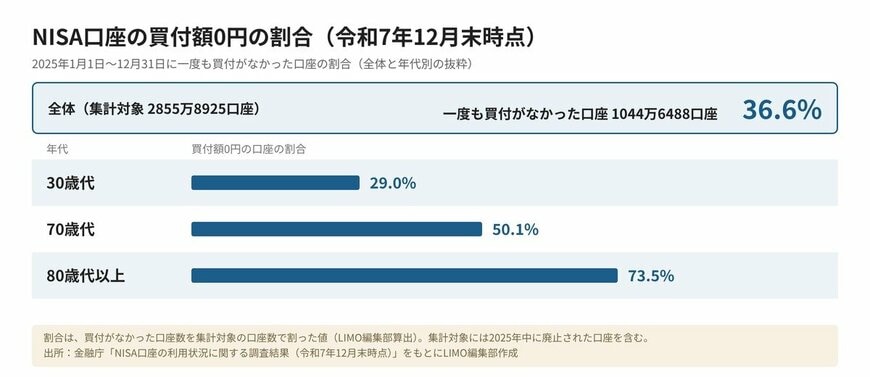
金融庁が公表した「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」によると、2025年1月1日から12月31日の投資枠の利用状況を集計した2855万8925口座のうち、期間中に一度も買付がなかった(買付額が0円の)口座は1044万6488口座でした。
これは集計対象全体の36.6%にあたり、おおむね3口座に1口座で買付が行われていない状況です。なお、集計対象には2025年中に廃止された口座も含まれます。
「口座を開設すれば自動的に資産が増える」というわけではありません。背景としては、口座を作った段階で止まっているケースや、何を買えばよいか迷って時間が経ったケースなども考えられますが、公表資料から理由までは読み取れません。
2.2 年代で異なる未稼働率。30歳代は3割弱、高齢層では半数超えも
年代別のデータに目を向けると、買付額0円の口座割合には明確な開きが確認できます。同調査の年代別データを確認すると、30歳代における0円口座の割合は29.0%と、全体の36.6%を下回る水準にとどまる結果です。
これに対して、対照的な傾向が現れているのがシニア世代の利用状況です。70歳代では買付額0円の口座が50.1%と約半数に達し、80歳代以上になると73.5%と7割を超える口座で買付が行われていませんでした。年代が上がるほど、買付のない口座の割合が高まる傾向が読み取れます。
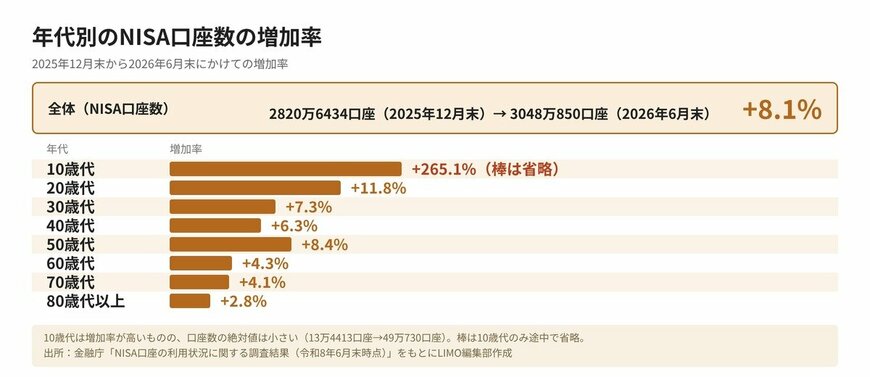
なお、冒頭で触れた最新の調査(令和8年6月末時点)では口座総数が3048万850口座となり、2025年12月末時点の2820万6434口座から約227万口座(8.1%)増えています。年代別では20歳代が11.8%増と、10歳代を除く年代で最も高い伸びでした。
また、本記事で示している買付のない口座の割合は2025年中の集計で、令和8年6月末時点の調査には含まれていないため、最新の口座数と組み合わせて計算しないようご注意ください。

「3口座に1口座が買付額0円」という数字を目にすると、「世の中の多くの人が投資を途中で挫折してしまったのではないか」と受け取られがちです。
しかし統計数値を読み解く際には、数字の「分母」が何を表しているのかを冷静に確かめる視点が欠かせません。
この割合は、2025年中の投資枠の利用状況を集計した「口座」に対する比率で、年内に廃止された口座も含まれます。
投資をしている個人の人数の割合とは前提が異なる指標です。世間の平均や未稼働率といった数字に過度に振り回される必要はありません。
大切なのは他人の動向ではなく、ご自身の口座で少額からでも無理のない積立設定が動き出しているかどうかです。まずは月々数千円の設定が着実に稼働しているか、ご自身の管理画面を確かめてみましょう。


