
固定資産税を納期限までに払えず、「督促状が届いたら、その後はどうなるのか」「5年たてば時効で払わなくてよくなるのか」と不安を感じることがあります。東京都主税局は、督促状の送付を受けてもなお納付されない場合には、財産の差押えなどの滞納処分を受けることがあるとしています。
本記事では、東京都主税局と地方税法の条文をもとに、督促状が発付されたあとの流れ、差押えの時期、時効の考え方、そして払えないときの猶予や停止の制度を確認します。
1. 督促状が届いたあとの流れは、法律で決まっている
固定資産税を納期限までに払わなかった場合、市町村は督促状を送付します。地方税法第371条は、固定資産税について、市町村の徴税吏員は納期限後20日以内に督促状を発しなければならないと定めています(特別の事情がある市町村は、条例で異なる期間を定められます)。
督促状を受け取っても、まだ手続きは終わりません。地方税法は、督促状を発した日から起算して10日を経過した日までに完納しない場合の扱いを定めています。この10日が、その後の流れを左右する重要な日数です。
滞納が続くと、延滞金も加算されていきます。督促状が届いた時点で、すでに納期限は過ぎているため、延滞金は発生している状態です。次の章で率を確認します。
なお、滞納後の手続きや、個別のケースでの扱いは、市町村や税務署の判断によって異なります。ご自身の状況が不安な場合は、税務担当窓口(23区内は都税事務所)に確認してください。
2. 延滞金の率は令和8年、東京都で2.8%と9.1%
東京都主税局によると、令和8年1月1日から12月31日までの延滞金率は、納期限の翌日から1か月を経過する日までが2.8%、1か月を経過した日以降が9.1%です。1か月を過ぎると、率が大きく上がります。
この率は、毎年の延滞金特例基準割合をもとに決まるため、年によって変わります。令和8年の率は令和8年の滞納分に適用され、翌年は別の率になる可能性があります。
率だけを見ると小さく感じるかもしれませんが、滞納が長期化すると、1か月後の高いほうの率が長く適用されます。延滞金は、納期限の翌日から加算されます。
ここでは、滞納が進んだ後の流れに絞って整理します。
3. 督促状の発付から10日で、差押えは「義務」になる
地方税法第373条は、固定資産税の滞納者が督促を受け、その督促状を発した日から起算して10日を経過した日までに完納しないとき、市町村の徴税吏員は、滞納者の財産を差し押さえなければならないと定めています。
ここで注意したいのは、条文が「差し押さえることができる」ではなく、「差し押さえなければならない」という義務の形になっている点です。つまり、督促状の発付から10日を過ぎても完納しなければ、法律上は差押えが予定されている状態になります。
実際に、どの時点で、どの財産が差し押さえられるかは、市町村が個別に判断します。東京都主税局は、督促状の送付を受けてもなお納付されない場合には、財産の差押えなどの滞納処分を受けることがあるとしています。
差押えの対象となる財産の範囲や、差押え後の公売の手続きの詳細は、所管の税務担当窓口に確認してください。
3.1 【固定資産税の滞納後の流れ(督促状から差押えまで)】
前提条件:地方税法第373条・東京都主税局「税金の支払い」に基づく整理(2026年9月時点。個別の運用は市町村による)1/2
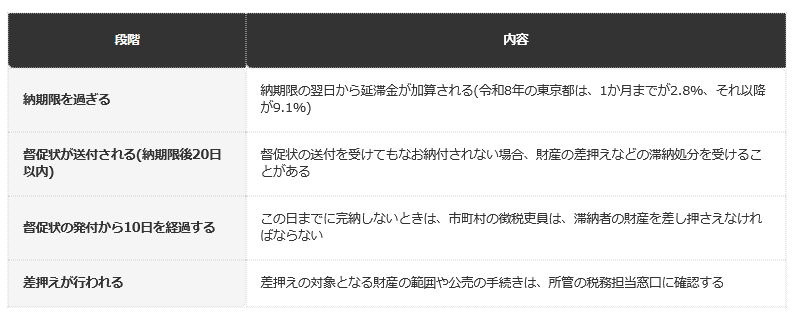
出所:東京都主税局「税金の支払い」、地方税法(e-Gov法令検索)などを基にLIMO編集部作成
- 納期限を過ぎる場合:納期限の翌日から延滞金が加算されます。令和8年の東京都は、1か月までが2.8%、それ以降が9.1%です
- 督促状が送付される場合(納期限後20日以内):督促状の送付を受けてもなお納付されないときは、財産の差押えなどの滞納処分を受けることがあります
- 督促状の発付から10日を経過する場合:この日までに完納しないときは、市町村の徴税吏員は、滞納者の財産を差し押さえなければなりません
- 差押えが行われる場合:差押えの対象となる財産の範囲や公売の手続きは、所管の税務担当窓口に確認します
4. 「5年待てば時効」とは限らない:督促と交付要求で時効は更新される
滞納した税金には、消滅時効があります。地方税法第18条は、地方団体の徴収金の徴収を目的とする権利は、法定納期限の翌日から起算して5年間行使しないことによって、時効により消滅すると定めています。時効の援用は必要なく、その利益を放棄することもできません。
ここだけ読むと、「5年逃げ切れば払わなくてよい」と考える人がいるかもしれません。しかし、同じ地方税法の第18条の2は、時効の完成猶予及び更新を定めています。
具体的には、督促状を発した日から起算して10日を経過した日までの期間は、時効は完成せず、その期間を経過した時から新たに進行を始めます。また、交付要求がされている期間も、時効は完成しません。
つまり、督促状が発付されると、5年の時計はいったん止まり、10日後から数え直しになります。「納期限から5年たてば時効」という単純な理解は、督促を受けた場合には当てはまりません。
時効は、督促のほかにも、差押えなどの手続きによって影響を受けます。時効が成立するかどうかは、個別の事情によって異なるため、自己判断せず、所管の税務担当窓口に確認してください。
5. 【編集者の視点】
滞納の問題は、「いつ差押えになるのか」「時効はいつか」という日付の話として調べる人が多いと思います。しかし条文を追うと、督促状の発付から10日、時効の更新、差押えの義務と、時間の経過とともに選択肢が狭まる構造になっています。
だからこそ、払えないと分かった段階で、早く窓口に連絡することに意味があります。次の章で見る猶予や停止の制度は、いずれも申請や相談が前提になっており、放置していては使えません。
6. 払えないときの選択肢1:換価の猶予(最長1年)
滞納処分による財産の換価を待ってもらえる制度が、換価の猶予です。地方税法第15条の5は、財産の換価を直ちにすることによって、その事業の継続または生活の維持を困難にするおそれがあるときなどに、猶予できると定めています。
このほか、換価を猶予することが、直ちに換価するよりも、滞納している税金の徴収上有利であるときも対象とされています。猶予の期間は、1年を超えることができません。
この制度は、税金を払わなくてよくなるものではなく、財産を売却して換価する手続きを一定期間待ってもらうものです。猶予を受けるには、税務担当窓口への相談と、事情の説明が前提になります。
7. 払えないときの選択肢2:滞納処分の停止(3つの要件)
財産がなく、生活が著しく苦しい場合には、滞納処分そのものを停止する制度もあります。地方税法第15条の7は、次の3つのいずれかに当てはまるときに、滞納処分の執行を停止できるとしています。
1つ目は、滞納処分をすることができる財産がないとき。2つ目は、滞納処分をすることによってその生活を著しく窮迫させるおそれがあるとき。3つ目は、その所在および滞納処分をすることができる財産がともに不明であるときです。
停止が3年間継続したときは、その税金を納める義務が消滅します。ただし、これは要件に当てはまった場合の制度で、認められるかどうかは、市町村が個別に判断します。
7.1 【換価の猶予と滞納処分の停止の違い】
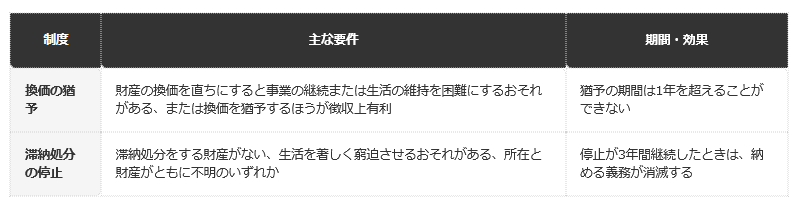
- 換価の猶予の場合:財産の換価を直ちにすると事業の継続または生活の維持を困難にするおそれがある、または換価を猶予するほうが徴収上有利なときに認められ、猶予の期間は1年を超えることができません
- 滞納処分の停止の場合:滞納処分をする財産がない、生活を著しく窮迫させるおそれがある、所在と財産がともに不明のいずれかに当てはまるときに認められ、停止が3年間継続したときは、納める義務が消滅します
2つの制度は、対象になる状況が大きく異なります。換価の猶予は、財産はあるが直ちに売られると困るときに、滞納処分の停止は、そもそも処分できる財産がないときに使う制度と、条文からは読み取れます。
8. 督促状が届いたら、最初に確認したい4つのこと
督促状が届いたときは、放置せずに、次の4点を整理してください。1つ目は、督促状に書かれた発付の日付です。条文上の10日は、督促状を発した日から数えるため、この日付が起点になります。
2つ目は、滞納している税額と年度です。複数の年度にまたがって滞納している場合は、どの年度の分がいくらかを分けて把握しておくと、相談のときに話が進めやすくなります。
3つ目は、収入と支出の状況です。窓口では、事情を聞いたうえで納付の方法を検討するため、毎月いくらなら払えるのかを整理しておく必要があります。
4つ目は、相談先の連絡先と受付時間です。納税通知書や督促状に、窓口の連絡先が記載されている場合があります。まず電話で、予約の要否や必要な書類を確認してから訪ねると、二度手間を防げます。
9. 最初の相談は、都税事務所や市町村の税務担当窓口へ
東京都主税局は、納付が難しい場合は、所管の都税事務所に納税相談を申し出るよう案内しています。23区外の市町村では、市町村の税務担当窓口が相談先になります。
相談するときは、納税通知書や督促状、収入や支出の状況が分かる資料を用意しておくと、話が進めやすくなります。どの資料が必要かは、窓口によって異なる場合があるため、事前に電話で確認しておくと安心です。
納期限の前に相談できれば、督促状が届く前に選択肢を検討できます。督促状が届いてしまった場合でも、発付から10日という節目があるため、なるべく早く連絡してください。
口座振替の預金不足による払い忘れなど、滞納のきっかけになりやすい点を事前に確認しておくと、リスクを減らせます。
10. 【編集者の視点】
滞納の話は、金額の大きさより、手続きの時間軸の理解が鍵になります。督促状の発付から10日、時効の更新、猶予の期間と、それぞれの日数や期間は、条文で定められています。
その一方で、制度の運用は市町村によって差があり、個別の事情で結論が変わります。この記事は条文の骨格を整理したものです。実際の対応は、必ず所管の窓口で確認してください。
※本記事は、編集部が東京都主税局とe-Govの地方税法の条文を直接確認の上、執筆・検証しています。
本記事の内容は、固定資産税の滞納後の流れを理解するための一般的な目安であり、法令の解釈や個別の手続きの可否を確定するものではありません。実際の対応は、所管の市町村や都税事務所の税務担当窓口に確認することをおすすめします。滞納の前の段階の対策は、固定資産税を安くする方法はある?もあわせてご覧ください。
11. まとめ
固定資産税を滞納すると、督促状が送付されます。地方税法は、督促状の発付から10日を経過した日までに完納しない場合、市町村の徴税吏員は財産を差し押さえなければならないと定めています。
「5年たてば時効」とは限りません。督促状を発した日から10日を経過した日までの期間は時効が完成せず、その後新たに進行を始めます。払わずに待つことで解決する仕組みではありません。
払えない事情があるときは、換価の猶予(最長1年)や、滞納処分の停止(3年継続で義務が消滅)という制度があります。いずれも、税務担当窓口への相談が出発点です。早めに連絡してください。
12. よくある質問
12.1 Q. 督促状が届いたら、すぐに差押えになりますか?
すぐに差押えになるとは限りませんが、地方税法は、督促状を発した日から起算して10日を経過した日までに完納しないときは、財産を差し押さえなければならないと定めています。
12.2 Q. 固定資産税の延滞金の率は、いくらですか?
東京都主税局によると、令和8年は、納期限の翌日から1か月を経過する日までが2.8%、それ以降が9.1%です。率は年によって変わります。
12.3 Q. 固定資産税に時効はありますか?
あります。地方税法は、法定納期限の翌日から5年間行使しないと、時効により消滅すると定めています。ただし、督促などにより時効の完成が猶予され、新たに進行を始めます。
12.4 Q. 5年間払わなければ、払わなくてよくなりますか?
督促状が発付されると、督促状を発した日から10日を経過した日までの期間は時効が完成せず、その後に新たに進行を始めます。単純に5年待てば消滅するわけではありません。
12.5 Q. 払えないときは、どこに相談すればよいですか?
東京23区内は所管の都税事務所、それ以外の地域は市町村の税務担当窓口に相談してください。督促状が届く前に相談すると、選択肢を検討しやすくなります。
12.6 Q. 換価の猶予とは、どんな制度ですか?
財産の換価を直ちにすることで事業の継続や生活の維持が困難になるおそれがあるときなどに、換価を待ってもらう制度です。猶予の期間は、1年を超えることができません。
12.7 Q. 滞納処分の停止とは、何ですか?
処分できる財産がない、生活を著しく窮迫させるおそれがある、所在と財産がともに不明のいずれかに当てはまるときに、滞納処分を停止する制度です。停止が3年間継続すると、納める義務が消滅します。
参考資料
齊藤 慧