
庭にカーポートを設置したり、コンテナハウスやトレーラーハウスを置いたりするとき、「固定資産税はかかるのか」と気になる人は少なくありません。結論から言うと、壁のないカーポートは一般の家庭で使う限り課税されませんが、壁で囲んだり、基礎で固定したりすると、家屋として課税される場合があります。
本記事では、市区町村の公式情報をもとに、家屋と判断される3つの要件と、カーポート・物置・コンテナハウス・トレーラーハウスなどの品目別の扱い、家屋と評価された場合の税額の目安を確認します。
1. カーポートに固定資産税はかかるのか:分かれ目は「壁があるかどうか」
固定資産税は、土地、家屋、償却資産に課される税金です。カーポートや物置が課税されるかどうかは、それが「家屋」にあたるかどうかで決まります。家屋にあたらない一般家庭の設備は、原則として課税されません。
秋田市は、屋根があって周壁がないカーポートは家屋に該当しないため、一般家庭で使う場合は固定資産税(家屋)が課税されないとしています。鹿児島市も、ホームセンターなどで売っているカーポートを一般家庭で使用する場合は課税されないと案内しています。
福井市は、屋根と柱だけの簡単なカーポートで自家用であれば、固定資産税はかからないとしています。3市とも、「壁がなく自家用」という条件が共通しています。
ただし、これは自治体の一般的な案内です。設置の状況によっては判断が変わる可能性があるため、迷うときは、設置した場所を管轄する市区町村の資産税課に確認してください。
2. 家屋と判断される3つの要件:外気分断性・定着性・用途性
秋田市や熊谷市などの自治体は、固定資産税の家屋を、屋根および周壁またはこれに類するものを有し、土地に定着した建造物であって、その目的とする用途に供し得る状態にあるものと説明しています。ここから、3つの要件が読み取れます。
ひたちなか市の説明では、定着性は、永続的にその土地に固着して使用できる状態です。外気分断性は、屋根があり、三方向以上を壁に囲まれていて、独立して風雨をしのげる状態を指します。用途性は、その目的とする用途に使用できる状態で、実際に使っているかどうかは問いません。
3つの要件を、すべて満たしたときに家屋として課税の対象になります。逆に、どれか1つでも欠ければ、家屋にはあたりません。ひたちなか市は、非該当の例として、ブロックの上に簡易な物置やコンテナを乗せただけのもの、カーポートのような壁のないものを挙げています。
2.1 【固定資産税の家屋と判断される3つの要件】
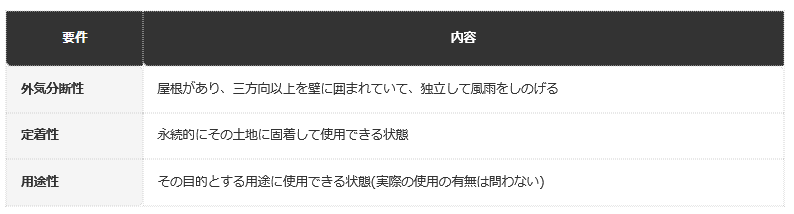
- 外気分断性の場合:屋根があり、三方向以上を壁に囲まれていて、独立して風雨をしのげる状態です
- 定着性の場合:永続的にその土地に固着して使用できる状態です
- 用途性の場合:その目的とする用途に使用できる状態で、実際の使用の有無は問いません
なお、自治体によって説明の表現は異なります。行田市は「三方向以上の周壁」、岐阜市は「屋根と三方を囲んだ壁」と説明し、秋田市や福井市などは「周壁がなければ家屋に該当しない」と表現しています。最終的な判断は、市区町村が行います。
3. 壁や扉を後から付けると、家屋として課税されることがある
設置した当初は課税されなかったカーポートでも、後から手を加えると、扱いが変わる場合があります。十日町市は、三方向以上を壁で囲んだり、一部を囲って物置などとして使えるように改築したりするなど、少し手を加えることで家屋とみなされ、課税の対象になることがあると案内しています。
玉野市も、車庫は原則として固定資産税を課税しないものの、三方以上を壁やシャッター等で囲んだ車庫は建物として評価されるため、課税の対象になるとしています。
十日町市は、該当するカーポートを確認した場合、所有者に連絡し、現地調査のうえで順次課税するとしています。つまり、改造したことが自動的に把握されるとは限りませんが、市が確認すれば課税される可能性があります。
カーポートに壁やシャッターを付ける、囲いを増やして物置のように使えるようにする、といった改造を考えているときは、工事の前に、資産税課に確認しておくと安心です。
4. 物置・ウッドデッキ・コンテナハウス・トレーラーハウスは、どう扱われるか
カーポート以外の設備も、同じ3つの要件で判断されます。岐阜市は、ブロック等の基礎に固定された簡易な物置は課税の対象になる一方で、地面に置いてあるだけの物置は課税されないとしています。
香美市は、物置が課税対象になる例として、セメントや基礎で地面に固定しているもの、面積が10平方メートルを超えるもの、上下水道に接続しているものや電気を引き込んでいるものなど、容易に動かせないものを挙げています。
コンテナハウスについて、香美市は「課税対象です」としています。ただし、蓄電池を収納する専用コンテナなど、内部に人が立ち入れないものは除かれます。トレーラーハウスは、車輪を取り外しているなど容易に動かせないもの、上下水道や電気に接続しているもの、移動に支障となる階段やポーチ、ベランダ、柵等を取り付けているもの、公道を走行できないものが課税の対象になるとしています。
一方で、ウッドデッキ(壁・柱がないもの)は、大牟田市が非課税の例として挙げています。門や塀、植栽等の外構工事は、鈴鹿市が家屋としての固定資産税の課税対象にはならないとしています。
4.1 【品目別の固定資産税(家屋)の課税の考え方】
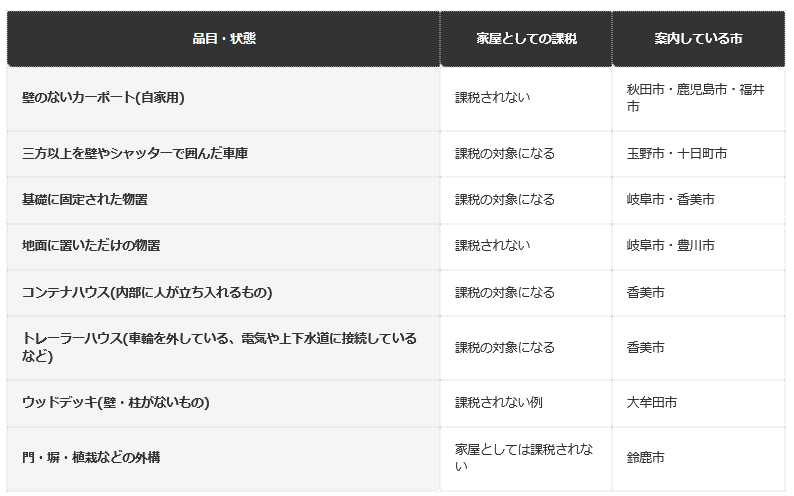
- 壁のないカーポート(自家用)の場合:課税されないと、秋田市・鹿児島市・福井市が案内しています
- 三方以上を壁やシャッターで囲んだ車庫の場合:課税の対象になると、玉野市・十日町市が案内しています
- 基礎に固定された物置の場合:課税の対象になると、岐阜市・香美市が案内しています
- 地面に置いただけの物置の場合:課税されないと、岐阜市・豊川市が案内しています
- コンテナハウス(内部に人が立ち入れるもの)の場合:課税の対象になると、香美市が案内しています
- トレーラーハウス(車輪を外している、電気や上下水道に接続しているなど)の場合:課税の対象になると、香美市が案内しています
- ウッドデッキ(壁・柱がないもの)の場合:課税されない例として、大牟田市が挙げています
- 門・塀・植栽などの外構の場合:家屋としては課税されないと、鈴鹿市が案内しています
コンテナやトレーラーハウスは、「置いてあるだけ」なのか「固定されて使われている」のかで、扱いが分かれる点に注意が必要です。同じコンテナでも、ブロックの上に乗せただけなら家屋にあたらないとするひたちなか市の説明があり、基礎や設備の接続の状況が判断材料になります。
5. 建築基準法の「建築物」と、固定資産税の「家屋」は別の判断
コンテナを利用した建築物について、国土交通省は、随時かつ任意に移動できないコンテナは、その形態と使用の実態から、建築基準法上の建築物に該当するとしています。ただし、国土交通省のこのページには、固定資産税についての記載はありません。
建築基準法は建築物の安全を守るための法律で、固定資産税は市区町村が家屋の課税を判断するための制度です。目的の異なる別の法令であるため、建築確認が必要かどうかと、固定資産税がかかるかどうかは、同じ結論になるとは限りません。
実際、トレーラーハウスやコンテナは、建築基準法上の扱いと、固定資産税の扱いの両方を確認する必要があります。建築の手続きについては、建築を担当する自治体の窓口にも確認してください。
6. 【編集者の視点】
設備が課税されるかどうかを調べる人の多くは、「自分のケースは大丈夫か」を一言で知りたいのだと思います。しかし公式ページを並べると、判断の分かれ目は「壁の数」「基礎で固定しているか」「電気や上下水道に接続しているか」の3点に集約されます。
この3点を先に整理しておくと、設置前でも設置後でも、自治体に相談するときの説明が正確になります。設置した設備の写真や図面を用意して窓口に行くと、より具体的な回答を得やすいはずです。
7. 家屋と評価された場合、税額はいくらになるのか
家屋と判断されたら、いくらの税金がかかるのでしょうか。東京都主税局は、標準税率を固定資産税が1.4%、都市計画税が0.3%とし、免税点を家屋20万円としています。ここでは、この数字をもとに、設備の評価額が15万円、50万円、100万円、200万円だった場合の年税額を試算します。なお、令和8年度の税制改正により、家屋の免税点は令和9年度分から30万円に引き上げられるとされています。この試算は現行の20万円で計算しています。
評価額は、市区町村が個別に決めるため、実際にいくらになるかは分かりません。試算では、評価額がそのまま課税標準額になると仮定しました。都市計画税は、課税される地域にある場合に限られます。
7.1 【家屋と評価された設備の年間の税額の試算】
- 評価額が15万円の場合:免税点を下回るため、固定資産税も都市計画税も課税されません
- 評価額が50万円の場合:固定資産税は7000円、都市計画税は1500円です
- 評価額が100万円の場合:固定資産税は1万4000円、都市計画税は3000円です
- 評価額が200万円の場合:固定資産税は2万8000円、都市計画税は6000円です
試算を見ると、評価額100万円の設備が家屋と評価された場合、年間の固定資産税は1万4000円で、都市計画税を合わせても年間で約1万7000円です。金額としては大きくありませんが、毎年かかる税金です。
また、免税点を下回る小さな設備であれば、課税されない可能性もあります。ただし、同じ人が複数の家屋を持つ場合の扱いなど、免税点の適用には細かいルールがあるため、詳細は資産税課に確認してください。
8. 事業用の場合は「償却資産」として申告が必要になる
カーポートや塀などを、事業のために設置した場合は、家屋ではなく、償却資産として扱われることがあります。秋田市は、事業用のカーポートは固定資産税(償却資産)の課税対象になるとしています。鈴鹿市も、事業用の塀や門扉は償却資産となる場合があるとしています。
東京都主税局は、償却資産を、土地および家屋以外の事業の用に供することができる資産で、損金または必要な経費に算入されるものと説明しています。構築物の例として、門や塀が挙げられています。
償却資産の申告は、毎年1月31日までとされ、正当な理由なく申告しない場合は、地方税法により過料が科されることがあります。個人事業主や法人の場合は、自宅の設備とは別に、申告の必要がないかを確認してください。
まずは、その設備が事業用なのか自家用なのかを区別することが第一歩です。
9. 設置の前に窓口で伝えたい5つのポイント
自治体の公式ページを見比べると、判断の材料はほぼ共通しています。窓口に相談するときは、次の5つを整理して伝えると、回答が具体的になります。
1つ目は、壁の状況です。何面が壁で囲まれているか、シャッターや扉があるかを確認します。2つ目は、基礎の有無です。コンクリートで固定しているのか、ブロックの上に置いただけなのかで、定着性の判断が変わります。
3つ目は、電気や上下水道との接続です。香美市は、物置やトレーラーハウスの課税の目安として、電気の引き込みや上下水道への接続を挙げています。4つ目は、大きさです。香美市は、物置について、面積が10平方メートルを超えるものを課税対象の例としています。
5つ目は、用途です。自家用なのか、事業用なのかで、家屋・償却資産・非課税の扱いが分かれます。設備の写真や図面を用意しておくと、より正確な回答を得られます。
10. 設置後の調査や、届出の必要性はあるのか
家屋を新築・増築・改築した場合、市区町村は課税のために実地調査を行います。熊谷市は、新築・増築・改築した家屋は課税のための調査があるとしており、課税の対象になるのは、1月1日現在に存在する家屋です。
カーポートを設置したり、物置を増設したりした場合に、自分から届け出る必要があるかどうかは、自治体によって案内が異なります。設置の前後で迷ったときは、資産税課に相談するのが最も確実です。
なお、家屋を届け出ないまま課税されなかった場合に、さかのぼって課税されるのか、罰則があるのかについては、今回確認できた公式ページには記載がありませんでした。心当たりがあるときは、自己判断せず、資産税課に確認してください。
※本記事は、編集部が各市の資産税課などが公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
11. 【編集者の視点】
カーポートやコンテナの課税判定は、全国共通の条文で決まっているように見えて、実際の運用は市区町村が行います。同じ設備でも、自治体によって説明の表現や、判断の着眼点が異なることがあります。
ネットの一般論を読んで「うちは大丈夫」と判断するのではなく、自分の設備を管轄する自治体の公式ページと、窓口の回答を優先してください。この記事で紹介した品目別の考え方は、自治体に相談するときの前提知識として活用していただければと思います。
本記事の内容は、固定資産税の課税の考え方を理解するための一般的な目安であり、試算は条件を仮定した例です。課税の可否や評価額は、設備の状況に応じて市区町村が判断します。詳細は、設備が所在する市区町村の資産税課(23区内は都税事務所)に確認することをおすすめします。
マイホーム全体の設備については、【固定資産税】マイホームの固定資産税が増える設備とは?大損しないための回避策もご紹介もあわせてご覧ください。
12. まとめ
カーポートは、壁がなく自家用であれば、固定資産税(家屋)は課税されません。ただし、三方向以上を壁やシャッターで囲むなどして家屋の要件を満たすと、課税の対象になる場合があります。
物置は基礎で固定していたり、電気や上下水道に接続していたりすると課税の対象になります。コンテナハウスは内部に人が立ち入れるものなら課税の対象で、トレーラーハウスも、容易に動かせない状態や設備の接続で課税されることがあります。
試算では、評価額100万円の設備が家屋と評価された場合、年間の固定資産税は1万4000円でした。事業用は償却資産の申告が必要になる場合もあるため、設置の前後で、必ず資産税課に確認してください。
13. よくある質問
13.1 Q. 自宅のカーポートに、固定資産税はかかりますか?
屋根と柱だけの、壁のないカーポートを一般家庭で使う場合は、秋田市、鹿児島市、福井市などが課税されないと案内しています。
13.2 Q. カーポートに壁を付けると、課税されますか?
三方向以上を壁やシャッターで囲むなど、家屋の要件を満たすと、課税の対象になることがあります。改造の前に、資産税課に確認してください。
13.3 Q. 物置は、固定資産税の対象になりますか?
基礎で固定している、電気や上下水道に接続している、面積が10平方メートルを超えるなど、容易に動かせないものは課税の対象になります。地面に置いただけの物置は、課税されないとする自治体があります。
13.4 Q. コンテナハウスに、固定資産税はかかりますか?
香美市は、内部に人が立ち入れるコンテナハウスは課税の対象としています。ブロックの上に乗せただけの場合は家屋にあたらないとする自治体もあり、状況によって判断が分かれます。
13.5 Q. トレーラーハウスは、課税されないと聞きましたが本当ですか?
車輪を外している、上下水道や電気に接続している、階段やポーチなどを取り付けているといった場合は、課税の対象になります。移動できる状態で置いてあるだけなら、家屋にあたらない場合があります。
13.6 Q. 建築確認が不要なら、固定資産税もかかりませんか?
同じとは限りません。建築基準法上の扱いと、固定資産税の家屋の判断は別の制度で、それぞれ確認する必要があります。
13.7 Q. ウッドデッキや塀・門は課税されますか?
壁や柱のないウッドデッキは、大牟田市が非課税の例として挙げています。門や塀などの外構は、鈴鹿市が家屋としては課税の対象にならないとしています。
13.8 Q. 事業用のカーポートは、どうなりますか?
事業用の場合は、償却資産として扱われることがあります。東京都主税局は、償却資産の申告を毎年1月31日までとしています。
13.9 Q. 課税される場合、税額はいくらくらいですか?
評価額によります。評価額が100万円の場合の試算では、固定資産税が年1万4000円、都市計画税(課税地域の場合)が年3000円です。免税点は家屋20万円です(令和9年度分からは30万円に引き上げられるとされています)。
参考資料
- 香美市「課税対象となる家屋について」
- ひたちなか市「家屋とは」
- 秋田市「ホームセンター等で売っているカーポートにも固定資産税が課税されますか?」
- 十日町市「固定資産税の対象となるカーポート」
- 熊谷市「建物を新築・増築・改築した場合(家屋調査のお願い)」
- 岐阜市「簡易な物置やカーポートも課税されるの?」
- 玉野市「門扉や塀、カーポートに固定資産税はかかりますか?」
- 行田市「課税対象となる家屋とは、どのようなものですか」
- 鹿児島市「カーポートにも固定資産税が課税されますか。」
- 福井市「カーポートにも固定資産税はかかるの?」
- 鈴鹿市「新築する場合、塀や門、植栽などは後から工事した方が得だと聞きましたが本当ですか」
- 大牟田市「【家屋】物置を建てました。固定資産税等として何か手続きが必要ですか。課税対象となるのはどのような建物ですか。」
- 豊川市「家屋と償却資産の区分」
- 国土交通省「建築:コンテナを利用した建築物の取扱いについて」
- 東京都主税局「固定資産税・都市計画税(土地・家屋)」
齊藤 慧