
個人事業主やフリーランスとして自宅で仕事をしていると、「毎年払っている固定資産税は経費にできるのか」「確定申告のどこに書けばよいのか」と迷う場面は少なくありません。国税庁は、固定資産税は業務用の部分に限って必要経費になるとしています。つまり、自宅の固定資産税を全額経費にすることはできません。
本記事では、国税庁の公式情報をもとに、固定資産税を経費にできる範囲、勘定科目、自宅兼事務所の按分の考え方、そして計上する年分の選び方を確認します。
1. 個人事業主の固定資産税は、事業に使う資産の分だけ経費になる
国税庁のタックスアンサーは、業務の用に供される資産に係る租税を、各種所得の金額の計算上、必要経費に算入するとしています。固定資産税は、その対象に含まれています。
ここでいう「業務の用に供される資産」とは、たとえば事業用の店舗、事務所、貸している不動産などです。所得の種類は事業所得に限らず、不動産所得なども含む「各種所得」とされており、賃貸経営をしている人にも同じ考え方が当てはまります。
一方で、生活のためだけに使っている自宅の固定資産税は、業務用の資産に係る租税ではないため、必要経費にはなりません。自宅の税額は、事業と関係なく、生活費として負担する部分にあたります。
この線引きが曖昧になりやすいのが、自宅の一部を仕事に使っている「自宅兼事務所」のケースです。後の章で、按分の考え方と試算を確認します。
2. 勘定科目は「租税公課」:経費になる税金とならない税金
固定資産税を帳簿に記録するときの勘定科目は、一般的に「租税公課」です。国税庁の確定申告書等作成コーナーでも、租税公課の説明のなかで、事業税、固定資産税、自動車税、不動産取得税、登録免許税、印紙税などが必要経費になる税金として挙げられています。
同じ税金でも、経費になるものとならないものがあります。国税庁は、所得税及び復興特別所得税、相続税、住民税、国税の延滞税・加算税、地方税の延滞金・加算金、罰金・科料・過料は必要経費にならないと示しています。
固定資産税は経費になる一方で、住民税は経費になりません。どちらも「地方に納める税金」という点では似ていますが、扱いは正反対です。
2.1 【租税公課のうち、必要経費になる税金とならない税金】
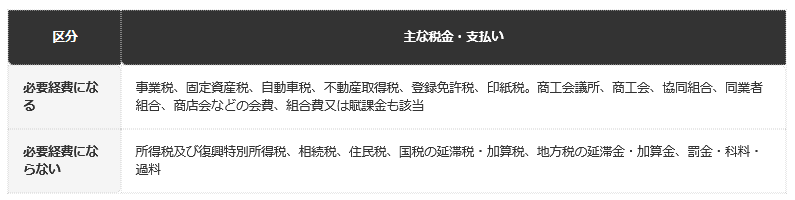
- 必要経費になる場合:事業税、固定資産税、自動車税、不動産取得税、登録免許税、印紙税が該当します。商工会議所、商工会、協同組合、同業者組合、商店会などの会費、組合費又は賦課金も、国税庁は必要経費になるものとして挙げています
- 必要経費にならない場合:所得税及び復興特別所得税、相続税、住民税、国税の延滞税・加算税、地方税の延滞金・加算金、罰金・科料・過料が該当します
なお、この案内は令和5年分の記載です。最新の扱いは、国税庁のタックスアンサーや所轄の税務署で確認してください。
3. 自宅兼事務所は「業務用の部分だけ」が経費になる
自宅の一室を事務所として使っている場合、固定資産税は全額が経費になるのではなく、業務用の部分に限られます。国税庁のタックスアンサーは、店舗併用住宅の租税公課や家賃、水道光熱費などのように、生活費と業務費が混在する費用を「家事関連費」として扱っています。
家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合の、その区分できる金額に限られます。
言い換えると、「なんとなく事務所として使っている」というだけでは足りず、業務に使っている部分を記録などで説明できることが前提です。固定資産税に限らず、家賃や水道光熱費も同じ考え方で扱われます。
具体的な按分の計算方法は、国税庁の確認できた案内には示されていませんでした。事業に使っている部分の床面積が全体に占める割合を使う考え方が、身近な目安として思い浮かびますが、どの方法が認められるかは、事業の実態に応じて判断されます。
4. 事業用の割合ごとの経費額と所得税の軽減額を試算する
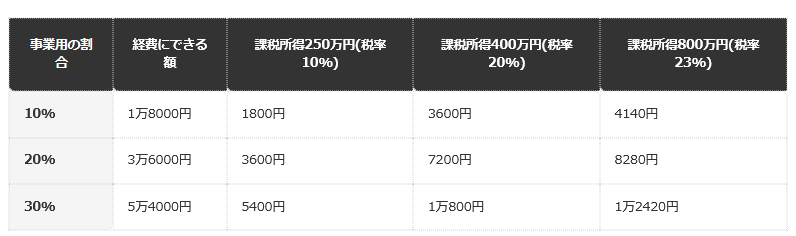
ここでは、年間の固定資産税が18万円の自宅で、事業に使っている部分の割合が10%、20%、30%だった場合を試算します。割合は、あくまで仮に床面積の比率で按分したと置いた数字で、実際の按分方法は事業の実態に応じて決まります。
経費にできる額に、国税庁の所得税の税率表(課税される所得金額が195万円以上330万円未満は10%、330万円以上695万円未満は20%、695万円以上900万円未満は23%)を掛けて、所得税の軽減額を出します。復興特別所得税や住民税は含めていません。
4.1 【事業用の割合別の経費額と所得税の軽減額】
前提条件:年間の固定資産税18万円・事業用の割合は床面積で按分したと仮定・国税庁の所得税速算表(令和8年4月1日現在)で試算・復興特別所得税と住民税は含まない2/2
出所:国税庁「No.2260 所得税の税率」の税率を基にLIMO編集部試算
- 事業用の割合が10%の場合:経費にできる額は1万8000円で、所得税の軽減額は、課税所得が低めの人で1800円、中程度の人で3600円、高めの人で4140円です
- 事業用の割合が20%の場合:経費にできる額は3万6000円で、所得税の軽減額は、課税所得が低めの人で3600円、中程度の人で7200円、高めの人で8280円です
- 事業用の割合が30%の場合:経費にできる額は5万4000円で、所得税の軽減額は、課税所得が低めの人で5400円、中程度の人で1万800円、高めの人で1万2420円です
試算を見ると、事業用の割合が20%で課税所得400万円の人の場合、経費にできるのは年3万6000円、所得税の軽減額は7200円です。決して大きな金額ではありませんが、按分して申告するかしないかで、毎年の負担に差が出ます。
この軽減額は、経費に入れた分だけ課税される所得が減るという仕組みから計算した目安です。実際の税額は、ほかの所得控除や、住民税・復興特別所得税の影響を受けます。
5. 【編集者の視点】
固定資産税の経費計上で最も大切なのは、「いくら経費にできるか」より、「なぜその割合なのかを説明できるか」です。国税庁の家事関連費の考え方は、業務用の部分を記録などで明らかに区分できることを求めています。
そのため、事務所として使っている部屋の面積や、仕事に使っている実態を、間取り図や写真などで残しておくと安心です。試算のように割合を仮置きした数字は、あくまで目安であり、実際の申告では根拠が問われる点を忘れないでください。
6. 計上する年分は3通りから選べる:固定資産税は分割納期がある
固定資産税には、いつの年分の経費にするかという問題もあります。国税庁のタックスアンサーによると、原則は、その年の12月31日までに申告や賦課決定などにより納付すべきことが具体的に確定したものが、その年分の必要経費になります。
ただし、固定資産税のように分割納期がある税金は、各納期の開始の日の属する年分、または実際に納付した日の属する年分の必要経費とすることもできます。つまり、原則を含めて、計上の考え方を選べる余地があります。
納期の分割は、納税通知書で確認できます。年に複数回に分かれて納める仕組みのため、どの納期の分をどの年分に入れるかを、あらかじめ決めておかないと、年をまたぐときに迷いやすくなります。
6.1 【固定資産税を必要経費に入れる年分の考え方】
- 原則の場合:その年12月31日までに、申告や賦課決定等により納付すべきことが具体的に確定したものを、その年分の必要経費とします
- 分割納期がある場合(各納期の開始の日):各納期の開始の日の属する年分の必要経費とすることができます
- 分割納期がある場合(実際に納付した日):実際に納付した日の属する年分の必要経費とすることができます
- 納期が翌年2月の第4期分の場合:その年分の未払経費として計上できますが、翌年分の必要経費とすることも認められています
7. 納期が翌年2月の「第4期分」は、どちらの年に入れるか
納期が翌年2月にある第4期分は、年をまたぐため、特に迷いやすい部分です。国税庁の租税公課の案内では、この第4期分は、その年分の未払経費として計上できるとされています。
あわせて、翌年分の必要経費とすることも認められています。つまり、その年の12月末の時点ではまだ払っていない分を、その年の経費に入れても、実際に払った翌年の経費に入れても、どちらも認められる扱いです。
どちらを選ぶかは、その年の所得の大きさなどにもよります。ただ、年によって方法を変えると、経費が二重になったり抜けたりするおそれがあります。選んだ方法は、帳簿に残しておくと安心です。
計上する年による違いを、試算で確認します。年間の固定資産税が18万円で、4回の納期に均等に分けて納める場合、1回あたりは4万5000円です。この第4期分を、その年の経費に入れるか、翌年の経費に入れるかで、所得税の軽減額が変わることがあります。
たとえば、その年の税率が20%、翌年の税率が10%だとします。その年に入れれば軽減額は9000円、翌年に入れれば4500円で、差は4500円です。税率が逆になれば、翌年に入れるほうが有利になります。
この差は、年ごとの所得が大きく変わる人ほど生じやすくなります。ただし、国税庁は計上できる年分を示しているだけで、どちらが有利かまでは示していません。試算はあくまで目安として受け止めてください。
具体的にどの方法を選べるのか、青色申告か白色申告かで違いがあるのかといった点は、今回確認した国税庁の資料からは判断できませんでした。所轄の税務署や税理士に確認することをおすすめします。
8. 延滞金や住民税は経費にならない:うっかり入れると修正が必要になる
租税公課として帳簿に記録するとき、経費にならないものを含めないことが大切です。国税庁の案内では、住民税と、地方税の延滞金・加算金は必要経費にならないとされています。
固定資産税の納付が遅れて延滞金が生じた場合、その延滞金は固定資産税本体と一緒に払っていても、経費に入れることはできません。納付書や領収書の金額に延滞金が含まれているときは、税額と分けて記録する必要があります。
個人事業主は、所得税や住民税も自分で納めますが、これらも経費にはなりません。「税金は全部経費」という思い込みで租税公課にまとめてしまうと、申告後に修正が必要になる可能性があります。
9. 経費にする前に、帳簿と一緒に残しておきたい資料
国税庁は、自宅兼事務所のような家事関連費について、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる金額に限って必要経費になるとしています。区分の根拠になる資料は、日ごろから整理しておく必要があります。
固定資産税の納税通知書や納付書、領収書は、税額と納付した日を確かめる基本の資料です。分割で納める場合は、各納期の分がいつ確定し、いつ納付したかを示す記録があると、計上する年分を説明しやすくなります。
自宅兼事務所の場合は、事務所として使っている部屋の面積が分かる間取り図、仕事で使っている実態が分かる写真や利用状況のメモが、区分の裏づけとして考えられます。どの資料が必要になるかは事業の実態によって異なるため、所轄の税務署に確認してください。
資料は、申告期限が過ぎても、後から説明を求められる場面に備えて保管しておくと安心です。保管期間の決まりは、今回確認した国税庁の資料には記載がありませんでしたので、税務署や税理士に確認してください。
10. 確定申告では「事業の所得」から差し引いて計算する
経費にできる固定資産税は、確定申告で所得を計算するときに、収入から差し引く必要経費の一部として扱います。国税庁は、業務用資産に係る固定資産税を、各種所得の金額の計算上、必要経費に算入するとしています。
会社員が受けられる各種の所得控除と異なり、必要経費は収入から直接差し引きます。所得の計算の入り口で差し引くため、所得税だけでなく、所得をもとに計算される住民税や国民健康保険料にも影響する可能性があります。
ただし、こうした波及の範囲は、自治体や加入する制度によって異なります。今回確認した国税庁の資料の範囲では、所得税の取り扱いを中心に確認しました。ほかの負担への影響は、お住まいの市区町村などに確認してください。
自宅の住宅ローン控除など、ほかの制度との関係が気になる方は、「持ち家があるから安心」の罠。独身の持ち家にかかる修繕費と固定資産税もあわせてご覧ください。
11. 【編集者の視点】
固定資産税は、毎年必ずかかる支出であるうえ、経費にできる割合と計上する年分の選択肢があります。そのため、一度決めた方針を毎年同じように続けるのが、帳簿の整合性を保つ近道になります。
一方で、按分の根拠や計上年分の選び方は、事業の実態や申告の種類で判断が分かれる点があります。自分のケースで迷う場合は、国税庁の相談窓口や税理士に確認しながら進めるのが現実的です。
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
本記事の内容は、固定資産税の経費計上の考え方を理解するための一般的な目安であり、試算は条件を仮定した例です。税務上の取り扱いは事業の実態や申告の種類によって異なるため、実際の申告にあたっては、所轄の税務署または税理士に確認することをおすすめします。
12. まとめ
個人事業主の固定資産税は、業務用の資産に係る部分に限り、必要経費になります。勘定科目は一般に「租税公課」で、固定資産税のほか、事業税や自動車税などが経費になる一方、住民税や延滞金は経費になりません。
自宅兼事務所の場合は、業務用の部分を明らかに区分できる金額に限られます。試算では、年間の固定資産税が18万円で事業用の割合を20%とすると、経費にできるのは3万6000円で、課税所得400万円の人の所得税の軽減額は7200円でした。
計上する年分は、原則のほか、各納期の開始の日や実際に納付した日の年分とすることもできます。納期が翌年2月の第4期分は、その年分の未払経費にも、翌年分の必要経費にもできます。迷う点は、税務署や税理士に確認してください。
13. よくある質問
13.1 Q. 個人事業主が自宅の固定資産税を全額経費にしてもよいですか?
全額を経費にすることはできません。国税庁は、固定資産税は業務用の部分に限って必要経費になるとしています。
13.2 Q. 固定資産税の勘定科目は何ですか?
一般的には「租税公課」です。国税庁の確定申告書等作成コーナーでは、固定資産税を含む事業税、自動車税、不動産取得税などを租税公課として案内しています。
13.3 Q. 賃貸している不動産の固定資産税も経費になりますか?
国税庁は、業務の用に供される資産に係る固定資産税を、各種所得の金額の計算上、必要経費に算入するとしています。賃貸経営で使っている不動産も、業務用の資産にあたるかどうかで判断されます。
13.4 Q. 固定資産税の延滞金は経費になりますか?
なりません。国税庁は、地方税の延滞金・加算金は必要経費にならないと示しています。
13.5 Q. 事務所として使う面積の割合は、どう決めればよいですか?
確認できた国税庁の資料には、具体的な按分方法の記載がありませんでした。業務用の部分を記録などで明らかに区分できることが前提です。方法は所轄の税務署や税理士に確認してください。
13.6 Q. 翌年2月納期の第4期分は、その年の経費にできますか?
国税庁の案内では、その年分の未払経費として計上できるとされています。翌年分の必要経費とすることも認められています。
13.7 Q. 分割で納める固定資産税は、いつの年分の経費にしますか?
国税庁は、各納期の開始の日の属する年分、または実際に納付した日の属する年分の必要経費とすることもできるとしています。原則は、その年12月31日までに納付すべきことが確定したものです。
13.8 Q. 住民税も経費にできますか?
できません。国税庁は、所得税及び復興特別所得税、相続税、住民税は必要経費にならないと示しています。
13.9 Q. 経費にした固定資産税について、何を記録として残しておけばよいですか?
納税通知書や納付書、領収書のほか、自宅兼事務所の場合は業務用の部分を説明できる資料が必要です。国税庁は、取引の記録などに基づいて明らかに区分できることを求めています。
参考資料
- 国税庁「No.2215 固定資産税、登録免許税又は不動産取得税を支払った場合」
- 国税庁「No.2210 必要経費の知識」
- 国税庁 確定申告書等作成コーナー「租税公課」
- 国税庁「No.2260 所得税の税率」
齊藤 慧