3. 逆算スケジュール|10月から3月まで「いつまでに何をするか」
2026年10月6日を起点に、期限の2027年3月31日までを6つの期間に分けて、やることと目標を整理しました。
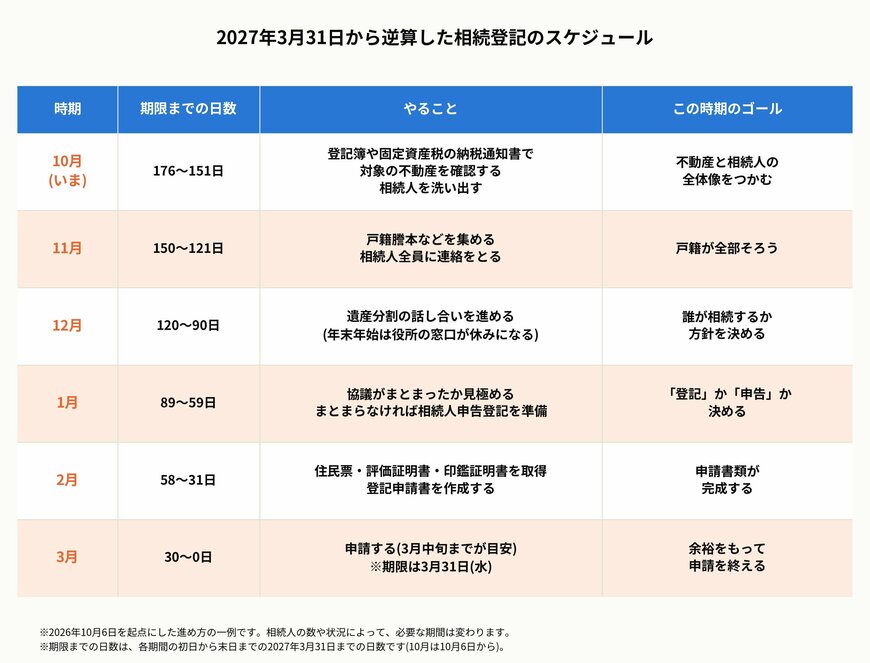
10月は期限まで176〜151日、11月は150〜121日、12月は120〜90日、1月は89〜59日、2月は58〜31日、3月は30〜0日が残っています。
各月の進め方を、順に確認していきましょう。
3.1 10〜11月|不動産と相続人を確認し、戸籍を集める
最初の2か月は、「何を」「誰が」相続するのかをはっきりさせる期間です。
登記簿や固定資産税の納税通知書を使って、名義を変える必要がある不動産を確認し、あわせて相続人を洗い出します。
そのうえで、被相続人の出生から死亡までの戸籍謄本などを集め、相続人全員に連絡をとります。
戸籍は本籍地が複数の市区町村にまたがることがありますが、2024年3月1日に始まった「広域交付」を使えば、本籍地以外の市区町村の窓口でも、まとめて請求できます。
ただし、請求できるのは本人、配偶者、父母や祖父母、子や孫などに限られ、兄弟姉妹は請求できません。
また、郵送や代理人による請求はできず、窓口では顔写真付きの本人確認書類が必要です。
3.2 12月|遺産分割の話し合いを進め、方針を決める
12月は、実家を誰が相続するのかという話し合いを進める時期です。
遺言書がない場合は、相続人全員の協議で決めることになり、遺産分割協議書には相続人全員の実印と、印鑑証明書が必要です。
年末年始は、多くの役所で窓口が休みになります。
年内に必要な書類の請求を済ませておくと、年明けの作業が楽になります。
3.3 1月|「登記」か「申告」かを見極める
1月は、スケジュール全体の分かれ道です。
この時点で、遺産分割がまとまりそうなら、そのまま相続登記の準備を進めます。
まとまる見込みが立たない場合は、後ほど紹介する「相続人申告登記」を使うかどうかを判断します。
司法書士などの専門家に手続きを依頼する場合も、期限まで2か月ほどある、この時期までに相談を済ませておくと安心です。
3.4 2〜3月|書類をそろえて、余裕をもって申請する
2月は、住民票の写しや固定資産評価証明書などを取得し、登記申請書を作成して、申請書類を完成させる期間です。
3月は申請の月ですが、期限の3月31日は水曜日で、ぎりぎりに申請すると、書類の不備があっても直す時間がありません。
そのため、3月中旬までに申請を終えることを目標にしておくと、余裕をもって対応できます。
申請の方法は、法務局の窓口、郵送、オンラインから選べます。
「期限は3月31日」とだけ覚えておくと、どうしても最後に慌ててしまいがちなので、「11月に戸籍をそろえる」「12月に家族で話し合う」「1月に方針を決める」というように、自分なりの中間期限をカレンダーに書き込んでおくのがおすすめです。
そして中間期限をひとつ過ぎたときこそ、相続人申告登記や専門家への相談という次の手を考え始めるタイミングになります。
4. 3月末に間に合いそうにないときは|「相続人申告登記」という選択肢
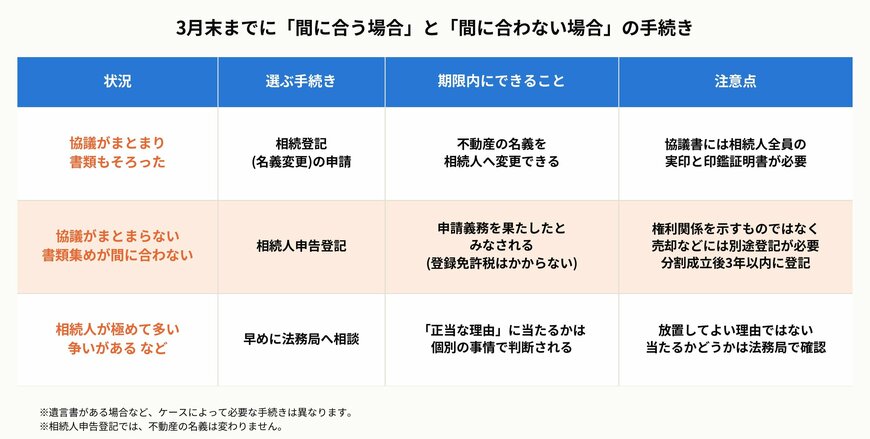
遺産分割がまとまらない、相続人が多くて戸籍集めに時間がかかるといった場合に備えて、期限内の義務を簡易な方法で果たせる制度が用意されています。
4.1 相続人申告登記とは
相続人申告登記は、登記簿上の所有者が亡くなったことと、自分がその相続人であることを、戸籍などを添えて登記官に申し出る制度です。
申し出が認められると、申請義務を果たしたものとみなされ、費用面では登録免許税がかかりません。
ただし、戸籍謄本などの取得費用は、申し出る人が負担します。
相続人のうち1人だけで申し出ることもでき、ほかの相続人の分をまとめて申し出ることもできます。
4.2 使う前に知っておきたい注意点
相続人申告登記は、不動産の名義を変える手続きではありません。
不動産の権利関係を公示するものではないため、実家を売却したり、抵当権を設定したりするときには、別途、相続登記が必要です。
また、遺産分割が成立したときは、その日から3年以内に、分割の内容を踏まえた登記を申請する義務は残ります。
つまり、相続人申告登記は「期限に間に合わせるための手続き」であり、「相続登記を省略できる手続き」ではない点に注意しましょう。
4.3 「正当な理由」があるときは
法務省のQ&Aでは、正当な理由の例として、相続人が極めて多く戸籍関係書類の収集に時間がかかる場合や、遺言の有効性や遺産の範囲などが争われている場合などが挙げられています。
ただし、どのような場合が正当な理由に当たるかは、個別の事情で判断されます。
「忙しかった」という理由では認められない可能性もあるため、事情があるときは自己判断せず、早めに法務局へ相談しましょう。
5. 必要書類と費用|いつ何を集めるか
最後に、相続登記に必要な主な書類と取得先、かかる費用を確認します。
相続登記の主な必要書類と集める時期の目安3/3
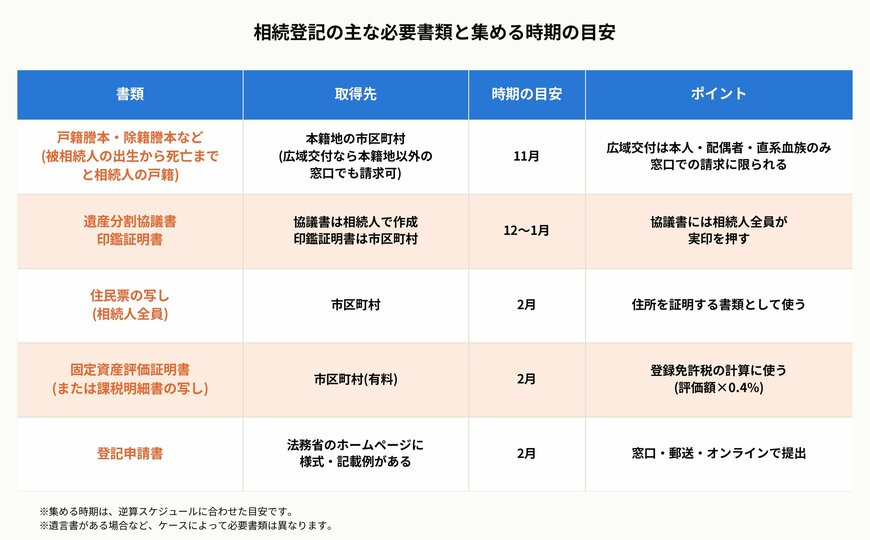
出所:法務局「相続による所有権移転登記に必要な書類と登録免許税」、法務省「戸籍法の一部を改正する法律について(令和6年3月1日施行)」をもとにLIMO編集部作成
5.1 主な必要書類
法務局によると、相続による所有権移転登記では、被相続人の出生から死亡までの戸籍謄本または除籍謄本と、相続人の戸籍謄抄本が必要です。
あわせて、相続人全員の住民票の写しと、課税明細書の写しまたは固定資産評価証明書の原本、登記申請書を用意します。
遺産分割協議で相続する人を決めた場合は、遺産分割協議書と相続人全員の印鑑証明書も加わります。
戸籍の数が多いときは、法務局で戸籍と相続関係を一覧にした図を提出し、認証文付きの写しを無料で交付してもらう「法定相続情報証明制度」を使う方法もあり、登記のほか税務申告や年金手続きなどにも使えます。
なお、遺言書がある場合など、ケースによって必要な書類は変わります。
5.2 登録免許税の目安
登録免許税は、固定資産課税台帳に登録された評価額の合計に、1000分の4を掛けて計算します。
たとえば、評価額が1000万円の不動産であれば、4万円です。
登録免許税には、一定の土地などを対象にした免税措置もあるため、対象になるかどうかは法務局で確認してください。
司法書士などの専門家に依頼する場合は、このほかに報酬が必要で、金額は依頼先によって異なります。
6. まとめ
2024年4月より前に始まった相続で、まだ登記をしていない不動産は、2027年3月31日までに申請する必要があります。
2026年10月6日時点で、期限まで残り176日です。
10〜11月に不動産と相続人を確認して戸籍を集め、12月に遺産分割の話し合いを進め、1月に「登記」か「相続人申告登記」かを見極めて、2〜3月に書類をそろえて余裕をもって申請する、という流れが、逆算した進め方の一例です。
期限に間に合わないおそれがあるときは、相続人申告登記を使う方法もありますが、名義は変わらないため、遺産分割が成立したあとの登記は別に必要です。
手続きの具体的な進め方や、過料の扱いは個別の事情で変わるため、早めに法務局の登記手続案内や、司法書士などの専門家に相談しましょう。
【免責事項】
- 本記事は、相続登記に関する一般的な制度の解説であり、個別の事情に対する法的助言ではありません。
- 期限の判断、過料の適用、必要書類や費用などは、相続の内容によって異なります。具体的な手続きは、法務局や司法書士などの専門家にご確認ください。

参考資料
- 法務省「相続登記の申請義務化について」
- 法務省「相続登記の申請義務化に関するQ&A」
- 法務省「相続人申告登記について」
- 法務省「戸籍法の一部を改正する法律について(令和6年3月1日施行)」
- 法務局「相続による所有権移転登記に必要な書類と登録免許税」
- 東京ブロック管内法務局・地方法務局「相続登記ガイドブック 相続登記の手続について(概要編)」
和田 直子