
売上が伸びているのに、最終利益は減っている。「業務スーパー」を全国に展開する神戸物産の2026年10月期第3四半期(9か月累計)は、そうした「増収減益」の決算でした。本業のスーパー事業が不調なのかといえば、そうではないと元機関投資家の泉田良輔氏は見ています。最終減益の中身は何か、成長のペースを示す出店数と既存店はどこまで来ているのか、そして次の打ち手は何か。泉田氏の解説をもとに、決算の数字から整理します。
1. 最終減益の裏側にある「実力値」
神戸物産が2026年9月11日に発表した2026年10月期第3四半期(2025年11月〜2026年7月の9か月累計)の決算は、売上高が4,329億円(前年同期比5.2%増)、営業利益が313億円(同3.2%増)、親会社株主に帰属する四半期純利益(最終利益)が233億円(同10.9%減)でした。通期の業績予想については修正を行っていません。
ここで疑問に感じるのが、売上は5%以上伸びているにもかかわらず、最終的に手元に残る利益が1割強減ってしまっている点です。この状況について、泉田氏は本業の実力値とそれ以外の要因を切り分けて考える必要があると指摘します。
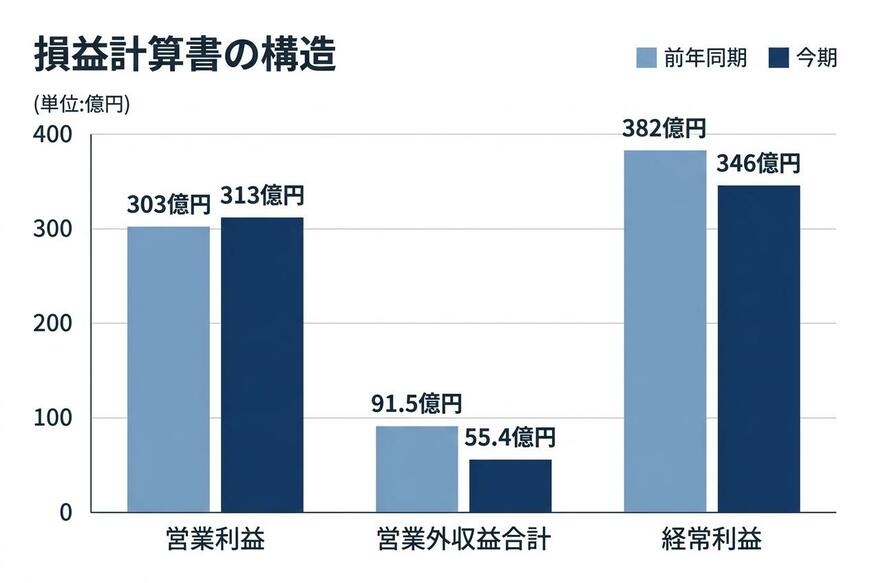
企業の本業での稼ぐ力を示すのは「営業利益」です。神戸物産の9か月累計の営業利益は、前年同期の303億円から今期は313億円へと増加しています。泉田氏は、スーパーとしての実力値は営業利益で評価すればよく、この点では伸びていると見ています。
では、なぜ最終利益が減少しているのでしょうか。その原因は、営業利益の下に計上される「営業外収益」の減少にあります。
損益計算書の構造1/3
出所:神戸物産 2026年10月期 第3四半期決算短信を基にイズミダイズム作成
神戸物産の営業外収益合計は、前年同期の91億4,700万円から、今期は55億3,800万円へと大きく減少しました。この内訳を紐解くと、為替差益とデリバティブ評価損益の変動が大きく影響していることが分かります。
業務スーパーは、自社で開発したプライベートブランド(PB)商品など、海外から多くの商品を輸入しています。そのため、為替が円安になれば仕入れコストが上がり、円高になれば仕入れコストが下がるという為替変動リスクと常に隣り合わせにあります。
このリスクを抑えるために、神戸物産は為替予約(将来の為替レートをあらかじめ決めておく取引)などのデリバティブ(金融派生商品)を活用しています。泉田氏はこの仕組みを、保険に例えて解説します。
「デリバティブってもうちょっと平たく言うと保険なんですよ。何か困ったことが起きた時にちゃんとお金がもらえるようになっている」
具体的に数字を見てみましょう。今期の9か月累計では、41.8億円の為替差益が計上された一方で、保険の役割を果たすデリバティブ取引では21億円の評価損が発生しました。両者を差し引き(ネット)すると、約20億円のプラスとなります。
一方、前年同期はどうだったでしょうか。前年は為替差損が11億円発生したものの、デリバティブ評価益が62億円も計上されていました。差し引きすると約51億円のプラスです。
直近2期の営業外損益はいずれもプラスで、為替の影響を抑える仕組みはうまく機能していると泉田氏は見ています。ただ、前年のプラス幅が大きかったため、今期はそれと比べて利益が減っているように見えるというのです。泉田氏はこの状況を次のように総括します。
「結局この会社はうまくできているんですけど、去年ちょっと稼ぎすぎちゃったんで、デリバティブのポジションの作り方で今年は減益に見えちゃっているというのが最大の原因です」
つまり、9か月累計で見る限り、今回の最終減益は業務スーパーの実力値が損なわれた結果ではなく、為替予約やデリバティブという本業以外の損益の違いによるものであると考えられます。
2. 成長のペースを測る2つのモノサシ
営業利益は9か月累計で伸びている一方、泉田氏が示した20年間の株価チャートでは、神戸物産の株価は2021年ごろまで右肩上がりで上昇したあと、一定の範囲内で上下を繰り返す「ボックス圏」の推移になっています。泉田氏によれば、株価が10倍になる過程を経たあとの動きです。この勢いが落ち着いた背景を、泉田氏はどう見ているのでしょうか。
泉田氏は、小売業の成長を評価する上で欠かせない2つの指標から、その背景を読み解きます。
「小売業見る時に、1つは出店数、もう1つは既存店の売上高。この2つで小売業はできている」
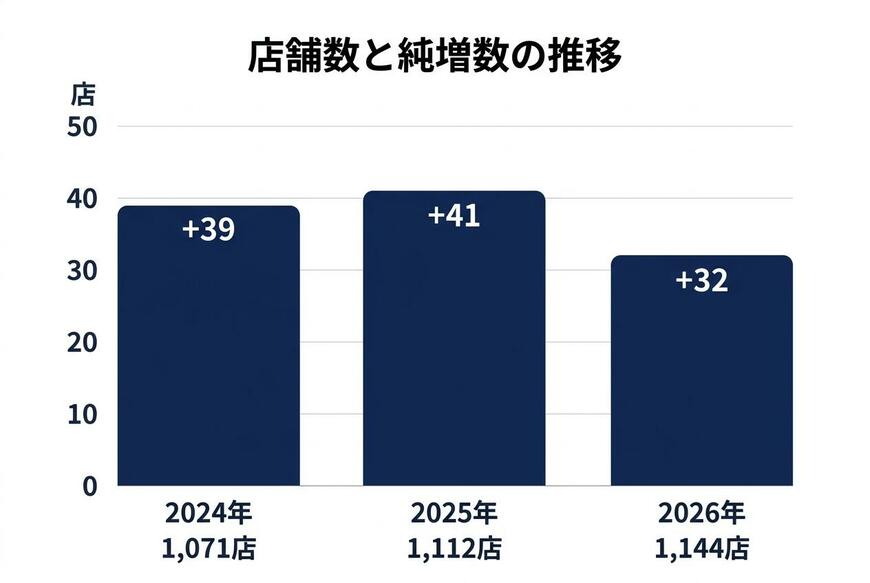
まず1つ目のモノサシである「出店数」を確認します。業務スーパーの各年7月末時点の店舗数は、2023年が1,032店舗、2024年が1,071店舗、2025年が1,112店舗、そして2026年は1,144店舗と順調に拡大しています。
しかし、前年からの純増数に注目すると景色が少し変わります。2024年は39店舗増、2025年は41店舗増でしたが、2026年7月末時点では前年比32店舗増となっています。絶対数としては増え続けているものの、出店ペースには鈍化の兆しが見られます。
泉田氏は、株式市場が企業を評価する際、単なる店舗の増加数だけでなく「成長率」を重視すると指摘します。
「同じ40とかまた30になってくると、成長企業っていうのは成長率で見るので、いつも言ってるように、こうなると新規の出店の成長率はまず落ちているというふうに言われちゃいます」
全体の店舗数が1,000店舗を超えて大きくなっているため、毎年同じように30〜40店舗を出店し続けても、全体に対する出店の比率は徐々に下がっていきます。これが成長率の鈍化と受け止められる要因の一つと考えられます。
店舗数と純増数の推移2/3
出所:神戸物産 2026年10月期 第3四半期決算説明会資料を基にイズミダイズム作成
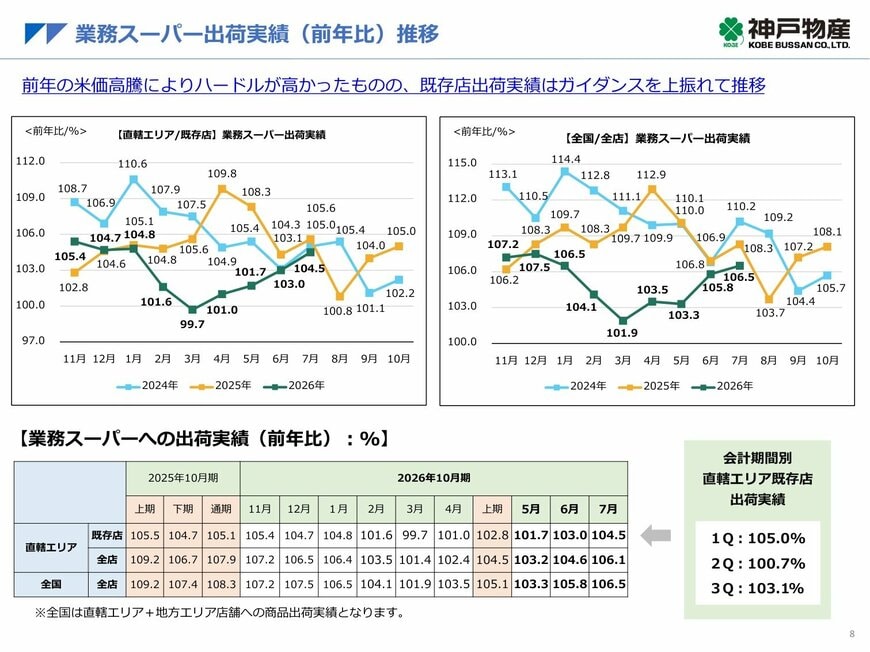
続いて、2つ目のモノサシである「既存店売上高」を見てみましょう。新しくオープンした店舗ではなく、すでにある店舗の売上が前年と比べてどう推移しているかを示す指標です。ここでは、本部から店舗への商品の出荷額を前年と比べた「出荷実績」で見ます。
本部が直接店舗と契約している「直轄エリア」の既存店出荷実績を見ると、2026年7月は前年同月比104.5%と堅調に推移しています。しかし、2026年3月には99.7%と前年割れを記録する月もありました。泉田氏は、2024年や2025年の水準と比較すると、既存店の売上高の伸びが少し下がってきていると分析します。
業務スーパー出荷実績(前年比)推移3/3
出所:神戸物産「2026年10月期 第3四半期決算説明会資料」(2026年9月11日)
出店数の成長率の低下と、既存店売上高の落ち着き。小売業の基本となるこれら2つの指標が、過去の急成長期と比べてマイルドになってきていることが、株価がボックス圏に留まっている理由の一つであると泉田氏は見ています。