

4. 貯蓄と並べて見る
負債の重さは、貯蓄と並べて見ると位置づけがはっきりします。
50歳代の貯蓄は1756万円、負債は743万円で、差し引きは1013万円です。40歳代は貯蓄1381万円に対して負債1483万円で、差し引きは102万円のマイナス、30歳代は貯蓄1073万円に対して負債1940万円で、867万円のマイナスでした。60歳代は貯蓄2843万円、負債234万円で、差し引き2609万円です。
4.1 50歳代の貯蓄の中身は、預貯金が957万円
50歳代の貯蓄1756万円の内訳は、通貨性預貯金600万円、定期性預貯金357万円、生命保険など394万円、有価証券348万円、金融機関外56万円です。預貯金(通貨性と定期性の合計)が957万円、生命保険などが約22%、有価証券が約20%を占めます。
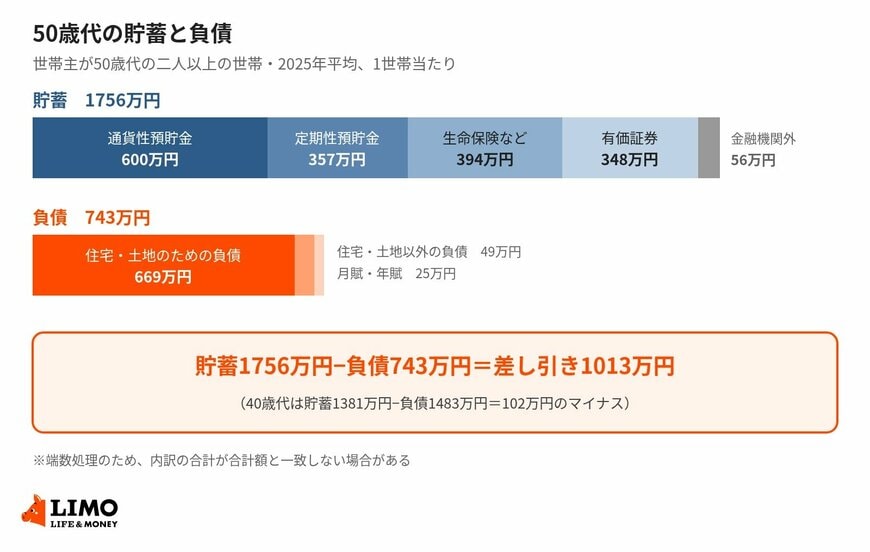
60歳代の貯蓄は2843万円で、50歳代より1087万円多くなります。内訳を比べると、定期性預貯金は357万円から705万円へ、有価証券は348万円から713万円へと、大きく増えています。
5. 50歳代のうちに確かめておきたいこと
平均と自分の世帯を重ねるときは、次の2点を確認しておくことをおすすめします。
1つ目は、自分の住宅ローンの残高と完済予定の年齢です。金融機関から届く返済予定表や、ネットバンキングの画面で確認できます。この記事の669万円は借入のない世帯も含めた平均なので、自分の残高がこれより大きくても、それだけで「多すぎる」とは言えません。
2つ目は、貯蓄と負債を並べた差し引きの額です。住宅ローンの残高だけでなく、手元の預貯金や生命保険、有価証券とあわせて見ると、定年までの見通しが立てやすくなります。
6. まとめ
総務省の家計調査(2025年)では、50歳代の二人以上の世帯の負債は平均743万円で、うち住宅・土地のための負債は669万円でした。40歳代の1393万円から10年で724万円減り、年間収入に対する倍率も1.60倍から0.74倍に下がります。
ただし、この平均には借入のない世帯も含まれており、住宅ローンを返済中の世帯の残高とは別の数字です。貯蓄1756万円から負債743万円を引いた差し引きは1013万円で、40歳代の102万円のマイナスから大きく変わります。
まずは自分の住宅ローンの残高と完済予定の年齢を確認し、貯蓄と並べて、定年までの見通しを立ててみましょう。
参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」
- 政府統計の総合窓口(e-Stat)「家計調査 貯蓄・負債編 二人以上の世帯 表8050 貯蓄・負債(世帯主の年齢階級別)」
和田 直子


