

50歳代に入り、住宅ローンの残りがどれくらいあるのか、同じ年代と比べて多いのか少ないのか気になる方もいるのではないでしょうか。
総務省の家計調査(貯蓄・負債編)2025年では、世帯主が50歳代の二人以上の世帯の負債は平均743万円で、うち住宅・土地のための負債は669万円でした。40歳代の1393万円から、10年で724万円減っています。
この記事では、50歳代の住宅・土地のための負債を年代別に比べ、年収や貯蓄とあわせて確認していきます。
1. 50歳代の負債はいくらか
総務省統計局の「家計調査報告(貯蓄・負債編)2025年平均結果」は、二人以上の世帯の貯蓄と負債を、世帯主の年齢階級別にも公表しています。ここでは、世帯主が50〜59歳の世帯(平均54.2歳)の1世帯当たりの平均額を確認します。
1.1 負債743万円の中身は、住宅・土地のための負債が約9割
50歳代の負債743万円の内訳は、住宅・土地のための負債が669万円、住宅・土地以外の負債が49万円、月賦・年賦が25万円です。負債の約9割が、住宅・土地のための負債です。
住宅・土地のための負債は、住宅や土地を買う・建てるなどのための借入で、住宅ローンの多くがここに含まれます。
1.2 年代別にみると、住宅・土地のための負債は30歳代がピーク
世帯主の年齢階級別に、住宅・土地のための負債を並べました。
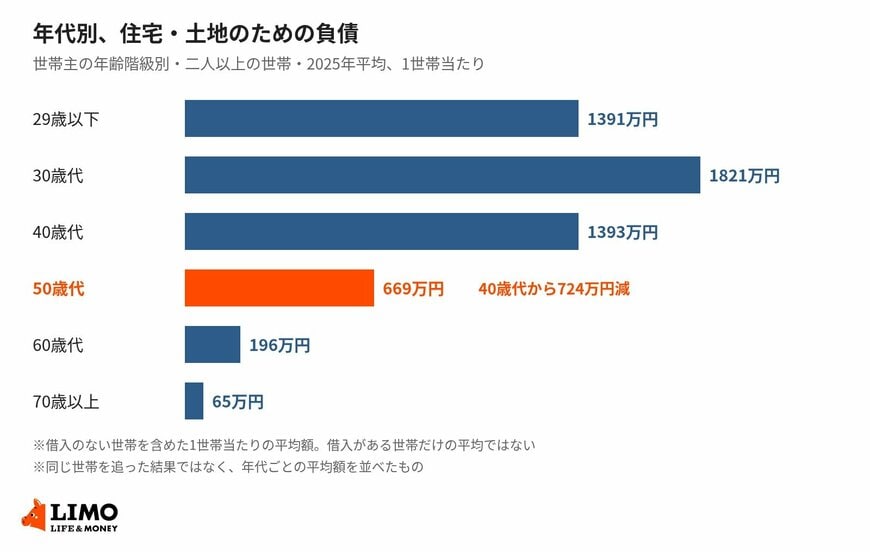
- 29歳以下:1391万円
- 30歳代:1821万円(最も多い)
- 40歳代:1393万円
- 50歳代:669万円
- 60歳代:196万円
- 70歳以上:65万円
2. 40歳代から50歳代で、半分以下になる
50歳代の住宅・土地のための負債は、40歳代と比べて大きく減っています。
2.1 10年で724万円減る
40歳代の1393万円から、50歳代の669万円へ、724万円の減少です。割合にすると約48%で、半分を下回ります。50歳代から60歳代にかけてはさらに473万円減り、196万円になります。
2.2 年間収入に対する倍率は、2.32倍から0.74倍へ
負債の重さを、年間収入と比べてみます。住宅・土地のための負債を年間収入で割ると、30歳代は2.32倍(1821万円÷786万円)、40歳代は1.60倍(1393万円÷871万円)、50歳代は0.74倍(669万円÷905万円)です。
50歳代の年間収入は905万円で、29歳以下から70歳以上までの6区分のなかで最も高くなっています。収入が高い時期に、負債が軽くなっていく形です。
3. この平均には、借入のない世帯も含まれる
ここで見ている669万円には、注意が必要です。
3.1 持家率は87.3%、ローンのない世帯も平均に入っている
50歳代の持家率は87.3%です。669万円は、住宅ローンの借入がない世帯も含めた1世帯当たりの平均額で、「住宅ローンを返済中の世帯」の残高ではありません。借入がある世帯だけで平均を取れば、この金額よりも大きくなります。
また、この表は同じ世帯を10年追った結果ではなく、2025年の時点で、年代ごとの世帯の平均額を並べたものです。40歳代の世帯が10年後に669万円になる、という意味ではありません。
50歳代で住宅ローンが残っていると、「定年までに返せるのか」と気になる方が多いかもしれません。平均はあくまで目安ですので、まずはご自身の残高と完済予定の年齢を確認するところから始めてみてください。


