
家を買うか賃貸のままでいるかを考えるとき、持ち家の世帯と借家の世帯では、貯蓄にどれくらい差があるのか気になる方もいるのではないでしょうか。
総務省の家計調査(貯蓄・負債編)2025年で、二人以上の世帯の貯蓄を住居の所有関係別にみると、持家は2179万円、民営借家は1207万円で、972万円の差がありました。一方、年間収入は680万円と679万円で、ほぼ同じです。
この記事では、持家と借家の貯蓄の差を、年収・世帯主の年齢・貯蓄の中身・負債の4つの面から確認していきます。
1. 持家と借家の貯蓄を並べる
総務省統計局の「家計調査(貯蓄・負債編)2025年平均結果」は、二人以上の世帯の貯蓄と負債を、住居の所有関係別にも公表しています。ここでは、その1世帯当たりの平均額を確認します。
住居の所有関係は、持家、民営借家(民間の賃貸住宅)、公営借家、給与住宅(社宅など)の4つに分かれています。貯蓄は持家が2179万円で最も多く、給与住宅が2017万円、民営借家が1207万円、公営借家が706万円と続きます。
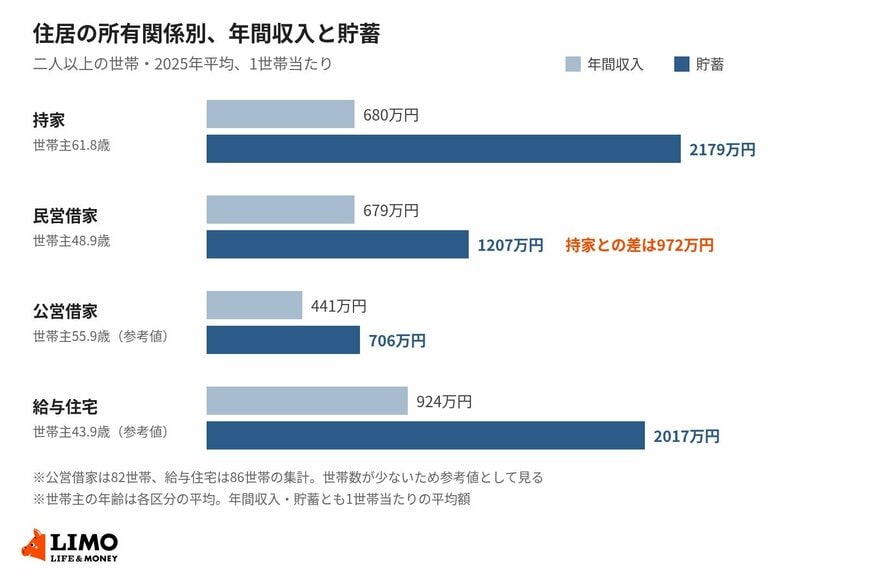
- 持家:年間収入680万円、貯蓄2179万円(世帯主61.8歳)
- 民営借家:年間収入679万円、貯蓄1207万円(世帯主48.9歳)
- 公営借家:年間収入441万円、貯蓄706万円(世帯主55.9歳)
- 給与住宅:年間収入924万円、貯蓄2017万円(世帯主43.9歳)
なお、公営借家は82世帯、給与住宅は86世帯の集計で、持家の4669世帯、民営借家の618世帯と比べて世帯数が少なくなっています。この2つは参考値として見るのが安全です。
2. 年収はほぼ同じでも貯蓄に差がある。ただし世帯主の年齢が違う
ここからは、世帯数の多い持家と民営借家の2つに絞って比べます。
2.1 持家680万円・民営借家679万円、貯蓄の差は972万円
年間収入は、持家が680万円、民営借家が679万円で、1万円しか違いません。世帯人員も2.87人と2.85人で、ほぼ同じです。
それでも貯蓄は、持家が2179万円、民営借家が1207万円で、972万円の差があります。持家は民営借家の約1.8倍の貯蓄を持っている計算です。
2.2 世帯主の年齢は61.8歳と48.9歳、約13歳の差が含まれている
差の背景として見落とせないのが、世帯主の年齢です。持家の世帯主は平均61.8歳、民営借家は48.9歳で、約13歳の開きがあります。
貯蓄は、積み上げてきた期間が長い世帯ほど多くなりやすい指標です。この表の972万円には、住まいの違いだけでなく、年齢の違いによる差も含まれていると考えられます。年齢をそろえた比較ではない点に、注意が必要です。
3. 貯蓄の中身を比べる
次に、持家と民営借家の貯蓄の中身を、同じ統計で比べます。
3.1 差の972万円は、定期性預貯金が最も大きい
貯蓄の内訳は、持家が通貨性預貯金733万円、定期性預貯金557万円、生命保険など399万円、有価証券460万円、金融機関外30万円です。民営借家は、通貨性預貯金536万円、定期性預貯金199万円、生命保険など166万円、有価証券283万円、金融機関外23万円です。
持家から民営借家を引いた差を項目ごとに見ると、次の通りです。
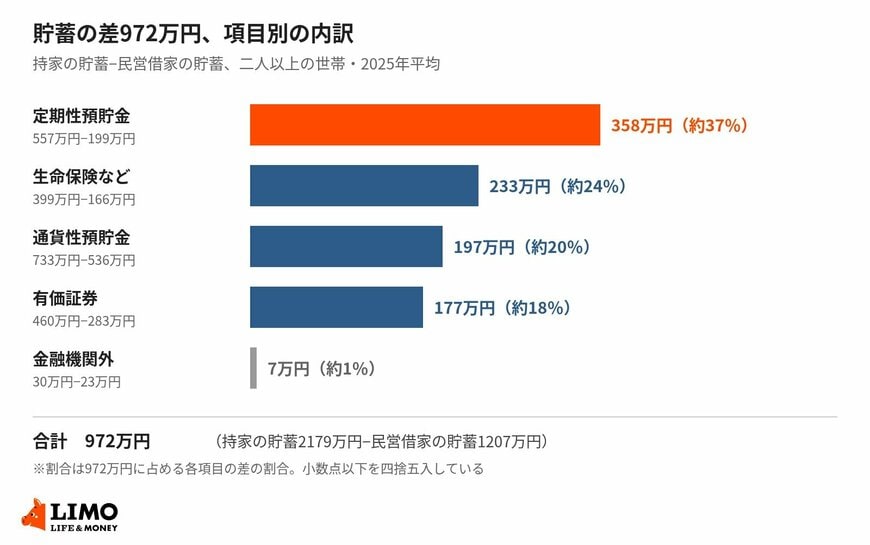
- 定期性預貯金:557万円と199万円で、差は358万円(差の約37%)
- 生命保険など:399万円と166万円で、差は233万円(約24%)
- 通貨性預貯金:733万円と536万円で、差は197万円(約20%)
- 有価証券:460万円と283万円で、差は177万円(約18%)
- 金融機関外:30万円と23万円で、差は7万円(約1%)
金額の差が最も大きいのは定期性預貯金です。一方、貯蓄に占める割合でみると、通貨性預貯金は持家が約34%、民営借家が約44%で、民営借家のほうが高くなっています。有価証券は持家が約21%、民営借家が約23%で、民営借家のほうがやや高い割合です。
住まいを考えるとき、貯蓄の多さだけを見て「持ち家のほうが貯まる」と結論づけてしまうと、住居費や将来の修繕費が見えなくなることがあります。まずは、ご自身の世帯の貯蓄と負債を並べて確認してみてください。