2. 親の所得税はいくら変わる?子の年収180万円なら税率10%で2万1000円
親の控除額が減ると、その分だけ親の所得税が増えます。親の所得税の税率が10%の場合に、子の年収ごとの控除で親の所得税がいくら軽くなるかを計算すると、次のとおりです。
子の年収150万円なら6万3000円、180万円なら2万1000円、200万円では0円2/2
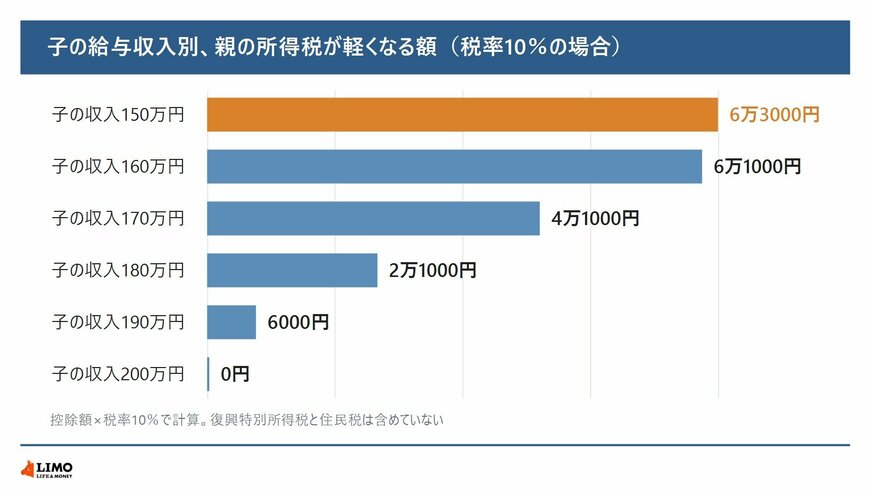
出所:国税庁「No.1177 特定親族特別控除」「No.2260 所得税の税率」をもとにLIMO編集部が試算
- 親の所得税が軽くなる額 = 親の控除額 × 親の所得税の税率
子の年収が150万円から180万円に増えると、親の所得税が軽くなる額は6万3000円から2万1000円に減り、差は4万2000円です。復興特別所得税と住民税は含めていません。
2.1 控除が急に0円になる「崖」はなくなった
特定親族特別控除ができる前の令和6年分までは、子の年収が扶養の上限を超えると、親の扶養控除はなくなっていました。特定親族特別控除では控除額が段階的に減るため、子の年収が少し増えただけで親の負担が大きく変わることは起きにくくなっています。
3. 健康保険の扶養は?19〜22歳は年収150万円未満が線
税金とは別に、親の健康保険の扶養に入れるかどうかにも年収の線があります。厚生労働省は令和7年10月1日から、19歳以上23歳未満の人が被扶養者になれる年間収入の上限を、130万円未満から150万円未満に引き上げました。
この取り扱いは学生であることを条件にしておらず、年齢で判断するとしています。親と同じ世帯の場合は、子の年間収入が150万円未満で、親の年間収入の2分の1未満であることが原則です。
3.1 税金と健康保険で線は3つある
19〜22歳の子の場合、気にしたい年収の線は次の3つです。
- 136万円:所得税の扶養控除(特定扶養控除)の上限
- 150万円未満:健康保険の被扶養者の上限
- 197万円:親が特定親族特別控除を受けられる上限
このうち健康保険の扶養から外れると、子は自分で国民健康保険などに加入し、保険料を負担することになります。親の税金の控除が段階的に減るのとは違い、保険料の負担は線を超えると生じる点は押さえておきたいところです。
税金の線は1月から12月の給与の合計で判定しますが、健康保険の年間収入は、勤務先の健康保険が見込みの収入などで確認します。健康保険の判定は加入している健康保険によって確認の方法が違うため、親の勤務先に確かめておきましょう。

参考資料
- 国税庁「No.1180 扶養控除」
- 国税庁「No.1177 特定親族特別控除」
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「No.2260 所得税の税率」
- 厚生労働省「19歳以上23歳未満の被扶養者に係る認定に関するQ&Aについて」
中本 智恵