年末が近づくと、大学生の子のアルバイト代が親の扶養の範囲に収まるか、気になってくる家庭も多いのではないでしょうか。去年は「123万円」を目安にシフトを調整した、という人もいるかもしれません。
所得税の扶養控除では、令和8年分から扶養親族の所得の上限が62万円に引き上げられ、給与だけなら年収「136万円」までが扶養の範囲になります。19歳から22歳の子なら、136万円を超えても197万円までは、親が特定親族特別控除を受けられます。
ただし、親の控除額は子の年収が159万円を超えると段階的に減り、健康保険の扶養は年収150万円未満という別の線があります。
この記事では、子の給与収入ごとに親が受けられる控除と、親の所得税への影響、健康保険の扶養との違いを解説します。
1. 扶養控除の線は令和8年分から136万円、子の年収で親の控除はこう変わる
国税庁によると、扶養親族の合計所得金額の上限は、令和8年12月1日に施行される改正で62万円に引き上げられ、令和8年分から適用されます。令和7年分の上限は58万円で、給与だけの場合は年収123万円以下でした。
19歳以上23歳未満の子の給与収入ごとに、親が受けられる控除を整理すると次のとおりです。
子の給与収入が159万円以下なら、親の控除は63万円のまま1/2
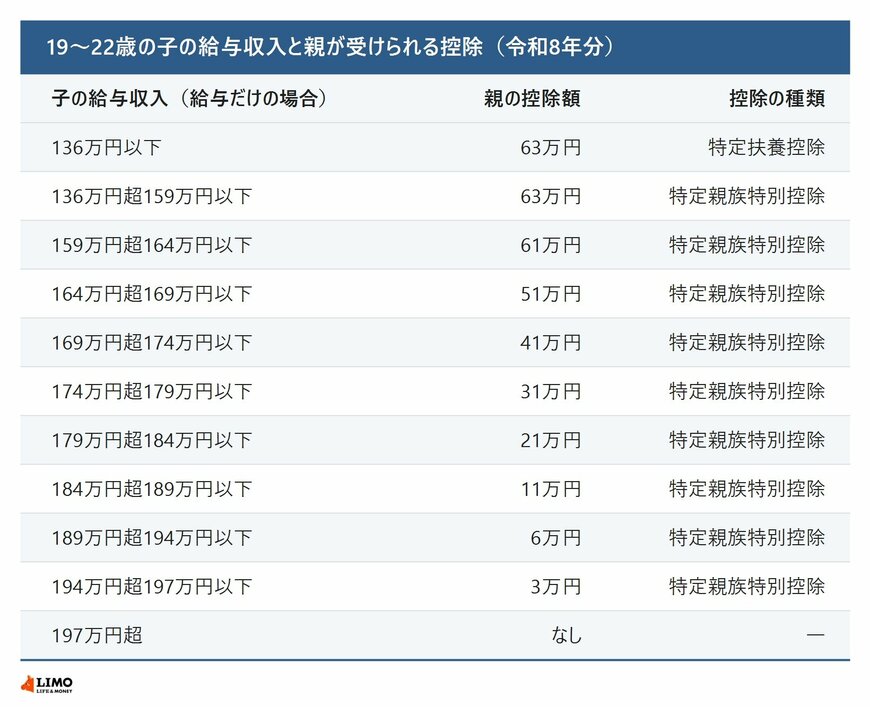
出所:国税庁「No.1180 扶養控除」「No.1177 特定親族特別控除」「令和8年分 年末調整のしかた」をもとにLIMO編集部作成
表の給与収入は、子の合計所得金額の区分を給与収入に置き換えたものです。令和8・9年分は、給与収入が74万1000円以上219万1000円未満の場合、給与所得の金額は「収入金額−74万円」とされています。
- 子の給与所得 = 子の給与収入 − 74万円
1.1 19〜22歳の子は「特定扶養控除」で63万円
扶養控除の額は、一般の扶養親族が38万円、19歳以上23歳未満の特定扶養親族が63万円です。年齢はその年の12月31日時点で判定します。
子の年収が136万円を超えると扶養控除の対象からは外れますが、19歳以上23歳未満なら「特定親族」にあたり、子の合計所得金額が123万円以下(給与だけなら197万円以下)の範囲で特定親族特別控除を受けられます。
1.2 159万円までは親の控除額は変わらない
特定親族特別控除は、子の合計所得金額が85万円以下なら63万円で、特定扶養控除と同じ額です。給与だけなら年収159万円までは、親の控除額は変わりません。
そこを超えると、控除額は61万円、51万円、41万円と段階的に減り、年収197万円を超えるとなくなります。