3. 所得税はいくら安くなる?控除が2万円増えても税率10%なら2000円
控除が増えると、その分だけ所得税がかかる所得が少なくなります。年間の新生命保険料が12万円以上で控除が2万円増える場合、所得税の軽減額は税率によって次のように変わります。
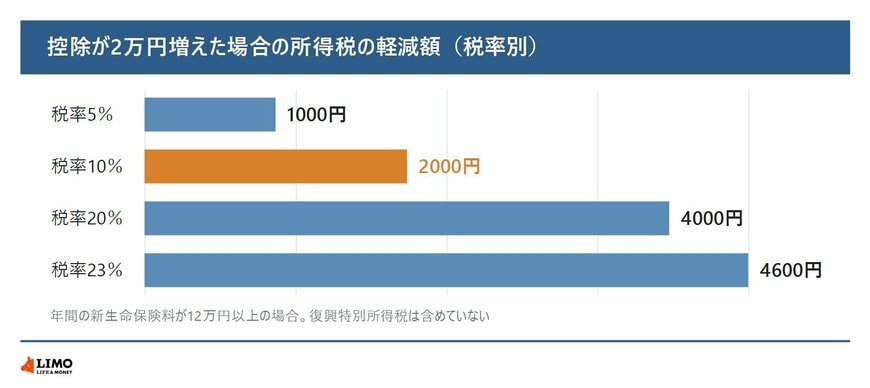
軽減額は、増える控除額に所得税の税率を掛けて計算しています。
- 所得税の軽減額 = 増える控除額 × 所得税の税率
税率が5%の人は1000円、20%の人は4000円です。復興特別所得税は含めていません。
3.1 3つの枠をすでに満額使っている人は増えない
一般生命保険料控除、介護医療保険料控除、個人年金保険料控除を合わせた上限は、改正前と同じ12万円です。3つの枠でそれぞれ4万円ずつ、合計12万円の控除をすでに受けている人は、一般の枠が6万円になっても合計は12万円で止まります。
特例で控除が増えるのは、3つの枠の合計が12万円に届いていない人です。介護医療保険や個人年金保険に入っていない人ほど、増えた分を生かしやすくなります。
4. 特例はいつまで?令和8年分と令和9年分の2年間
国税庁の「令和8年分 年末調整のしかた」では、この特例を令和8・9年分の一般生命保険料控除の計算方法として示しています。毎年の年末調整で、その年の条件にあてはまるかを確かめることになります。
年齢はその年の12月31日時点で判定するため、令和9年分では平成17年1月2日以後に生まれた子が23歳未満にあたります。令和8年分では対象だった子が、令和9年分では23歳になって外れることもあります。
5. 年末調整ではどう書く?保険料控除申告書の「23歳未満の扶養親族」欄
令和8年分の保険料控除申告書には、一般の生命保険料の欄に「年齢23歳未満の扶養親族の有無」を記入する欄があります。「有」の場合は、23歳未満の扶養親族の氏名なども書く必要があります。
国税庁の点検項目では、23歳未満の扶養親族が複数いる場合は、いずれか1人を記入するとしています。特例の控除額は、申告書の「計算式Ⅱ」で計算します。
5.1 保険会社から届く控除証明書もあわせて確認
保険会社から届く控除証明書には、その年に支払った保険料の額が書かれています。新契約か旧契約か、どの枠の保険料かを証明書で確かめてから、申告書に書き写すとよいでしょう。

参考資料
中本 智恵