10月に入り、勤務先から年末調整の書類を受け取った人もいるのではないでしょうか。生命保険料控除の欄は毎年同じように書いている人も多いと思いますが、今年は書く欄が1つ増えています。
令和8年分と令和9年分の所得税では、23歳未満の扶養親族がいる人の一般生命保険料控除の上限が、4万円から「6万円」に引き上げられました。年末調整で使う保険料控除申告書にも、23歳未満の扶養親族の有無を記入する欄が設けられています。
ただし、生命保険料控除全体の上限は12万円のままで、子の所得によっては対象になりません。
この記事では、特例で控除がいくら増えるかと、対象になる「23歳未満の扶養親族」の条件、年末調整での書き方を解説します。
1. 23歳未満の扶養親族がいると何が変わる?一般生命保険料控除の上限が6万円に
国税庁の「令和8年分 年末調整のしかた」によると、新生命保険料にかかる一般生命保険料控除について、23歳未満の扶養親族がいる場合の令和8・9年分の控除額の計算方法が変わりました。年間の新生命保険料ごとの控除額は次のとおりです。
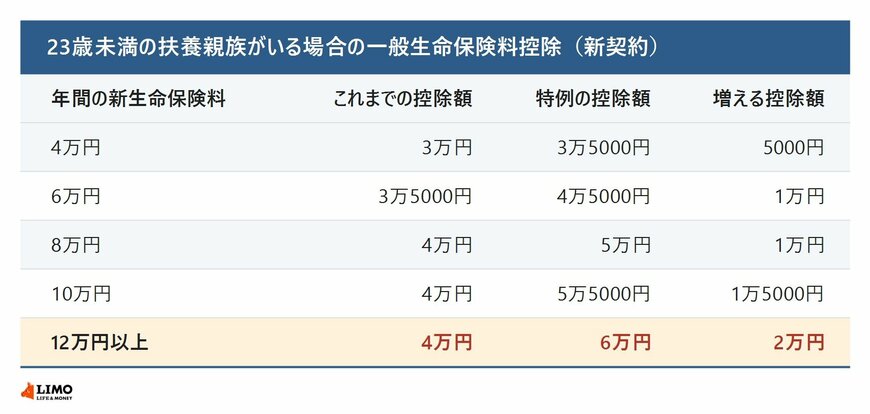
特例の控除額は、年間の新生命保険料に応じて次の計算式で求めます。
- 3万円以下:新生命保険料の全額
- 3万円超6万円以下:新生命保険料×1/2+1万5000円
- 6万円超12万円以下:新生命保険料×1/4+3万円
- 12万円超:一律6万円
1.1 対象は平成24年以降に結んだ契約の「一般」の枠
特例の対象になるのは、平成24年1月1日以後に結んだ契約(新契約)の生命保険料です。介護医療保険料控除と個人年金保険料控除の上限は、これまでどおり4万円のままです。
なお、旧契約と新契約の両方に加入している場合も、特例が使える新生命保険料を支払っていれば、一般生命保険料控除の上限は6万円になります。
2. 対象になる「23歳未満の扶養親族」とは?平成16年1月2日以後生まれで所得62万円以下
国税庁の年末調整の点検項目では、23歳未満の扶養親族について、平成16年1月2日以後に生まれ、合計所得金額が62万円以下の人としています。令和8年分の扶養親族の所得の上限は62万円で、収入が給与だけなら136万円以下です。
年齢の条件は23歳未満だけなので、扶養控除の対象にならない16歳未満の子も、扶養親族であれば特例の対象になります。
2.1 アルバイト収入が136万円を超えた大学生の子は対象外
19歳以上23歳未満の子でも、アルバイトの給与収入が136万円を超えると扶養親族にあたらず、この特例の対象から外れます。こうした子は「特定親族」として、親が特定親族特別控除を受けられる場合があります。
年末の時点で子の年収がいくらになるかは、特例を使えるかどうかを分ける線になるので、早めに確かめておきたいところです。