
Alphabet、Meta、Amazon、Microsoftのハイパースケーラー(巨大なデータセンターを持ち、クラウドサービスを提供する大手IT企業)4社が、データセンターへの設備投資を急速に増やしています。2026年の設備投資のガイダンス(会社が示す今年の見通し)は、Alphabetが1,950〜2,050億ドル、Amazonが約2,200億ドル、Microsoftが暦年(1〜12月。同社は6月決算)で約1,750億ドル、Metaが1,300〜1,450億ドルです。
クラウドの売上がこの投資に見合って伸びていけば、利益もついてくる。そう考える人は多いのではないでしょうか。
実は、売上が伸びても利益の伸びが止まる筋書きがあります。カギは、投資した設備が数年かけて費用になる「減価償却費」です。売上がもっと速く伸びたとしても、それだけでは解決しない理由があります。この点について、元機関投資家の木村敬子氏が、ハイパースケーラー株の見方を解説します。
木村氏は外資系証券会社のアナリストを経て、フィデリティのテクノロジーチームで半導体製造装置を担当し、その後GoogleでYouTube広告などの営業に携わりました。
1. 設備投資のいらない事業から、欠かせない事業へ
木村氏は、ハイパースケーラー株で大事なのは、既存事業の売上の伸びが落ち着いてくる中でどれだけ利益を出せるかだとしたうえで、事業の性質が変わりつつあると指摘します。
「今までアセットライトな、あまり設備投資も必要とせずに売上を伸ばせた、それがすぐに利益になったようなビジネスをやっていた人たちが、どんどん設備投資が必要になるようなビジネスを始めています」
AlphabetやMetaの主力である広告ビジネス、AmazonのEコマースなどは、一度プラットフォームを構築すれば、追加の設備投資をそれほど必要とせずに利益を拡大できる「アセットライト(持たざる経営)」なビジネスでした。しかし、データセンター事業は巨額のハードウェア投資を前提とします。
資産が増えると、企業の利益に重くのしかかってくるのが「減価償却費」です。設備投資として支払った巨額の資金は、一度に費用として計上されるわけではなく、その資産が使える期間(耐用年数)にわたって分割して費用化されます。
各社のサーバー・ネットワーク機器の耐用年数1/4
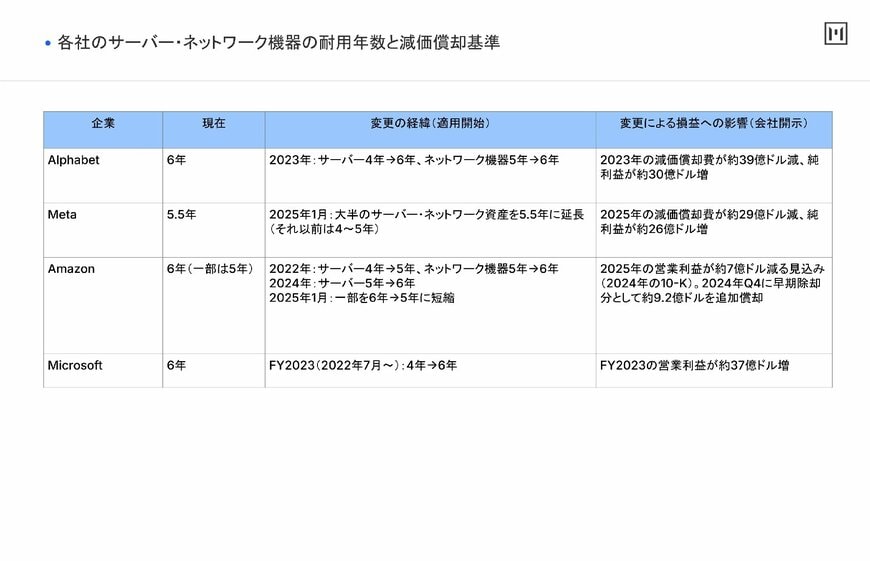
出所:木村敬子氏作成資料「イズミダイズム:ハイパースケーラー」(2026年9月)。元データは各社の決算開示
現在、4社はサーバーやネットワーク機器の耐用年数をおおむね5年から6年のレンジで設定しています。つまり、投資した金額を5〜6年で割った金額が、毎年の減価償却費として営業利益を押し下げる要因になります。
耐用年数は法律で一律に決まっているわけではなく、会社と監査法人が決めます。年数を長くすれば1年あたりの費用は減ります。Alphabetは2023年に、サーバーを4年から6年に、ネットワーク機器を5年から6年に延ばしました。泉田良輔氏によれば、年数をたびたび変えると「利益を操作しているのでは」と見られるため、一度公表すると簡単には変えられないといいます。
一方で、この5〜6年が妥当なのかという議論もあります。AIのモデルは次々に新しい世代が出て、半導体の進化も速いためです。
「ハードとしては問題ないんだけれども、その半導体で行う計算って機能が進化していく中で、あんまり使ってもらえなくなったりすると陳腐化しちゃうので、じゃあそれって6年だと長すぎて本当は3年ぐらいなんじゃないの?みたいなことを言う人もやっぱりいます」
木村氏によれば、ハードウェアとしては5〜6年使えますが、使われなくなれば陳腐化します。ただし現時点で監査法人が認めているのは、4社ともおおむね5〜6年です。もし実質的な寿命をもっと短く見直すことになれば、1年あたりの減価償却費はその分大きくなります。
2. 売上が伸びても利益が追いつかない構造
では、この巨額の設備投資と減価償却費は、今後の業績にどのような影響を与えるのでしょうか。木村氏は、現在のクラウド事業の新規受注水準が今後も横ばいで続き、受注から想定される売上増加に必要な追加設備投資の水準が一定であるという前提(1つのシナリオ)を置き、各社の将来業績を試算しています。
ハイパースケーラー4社の減価償却費の見通し(十億ドル)2/4
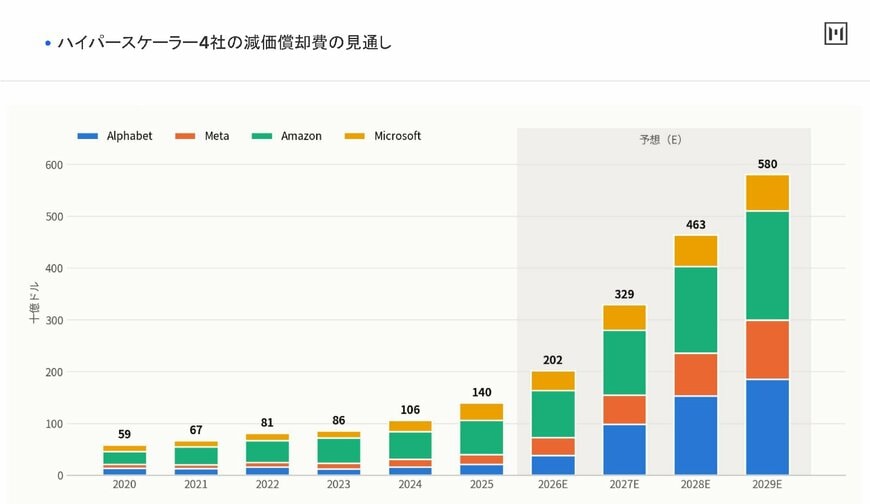
出所:木村敬子氏作成資料「イズミダイズム:ハイパースケーラー」(2026年9月)。2026年以降は木村氏の試算
木村氏の試算では、4社合計の減価償却費は2026年の2,020億ドルから、2027年には3,290億ドル、2028年には4,630億ドルへと急激に積み上がっていくと見ています。
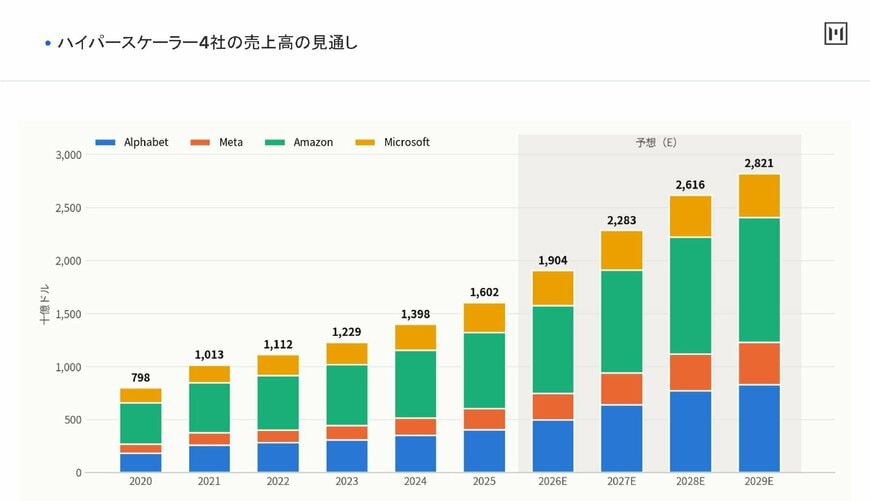
一方で、売上高はどうなるのでしょうか。既存の広告やEコマースのビジネスが現在の伸び率で一定して成長し、そこにクラウドの受注残(受注したものの、まだ売上になっていない金額)から予測される売上を足し合わせた場合、全社の売上高も順調に拡大していくという試算になっています。
ハイパースケーラー4社の売上高の見通し(十億ドル)3/4
出所:木村敬子氏作成資料「イズミダイズム:ハイパースケーラー」(2026年9月)。2026年以降は木村氏の試算
問題は「伸びるスピードの差」です。木村氏の試算では、2026〜2029年の売上高の伸び率は+19%、+20%、+15%、+8%です。これに対し減価償却費は、2027年が+63%、2028年が+41%、2029年が+25%のペースで増える計算にあたります。
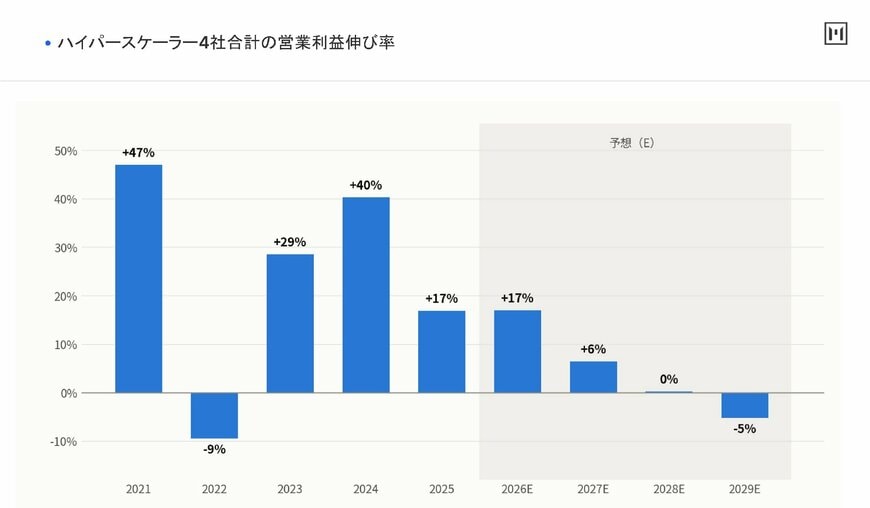
「既存ビジネスも伸びるので売上としては伸びています。ただ、減価償却費がこの売上の伸び率よりも高いペースで増えていくことになるので、結果として営業利益はあまり伸びなくなってしまうことが想像されるんですね」
ハイパースケーラー4社合計の営業利益の伸び率4/4
出所:木村敬子氏作成資料「イズミダイズム:ハイパースケーラー」(2026年9月)。2026年以降は木村氏の試算
その結果、4社合計の営業利益は2026年の4,930億ドルから2029年の4,980億ドルまで、ほぼ横ばいという試算です。伸び率は2026年の+17%から、2027年に+6%、2028年に0%、2029年に−5%へと鈍っていきます。