4. 年収の壁178万円で所得税はいくら変わるか。給与収入別に単純計算する
銀行で資産運用の相談を受けていた頃、「税金が下がるなら、手取りはいくら増えるのか」と具体的な額を知りたがる方が多くいました。改正前の基準と令和8年分の基準で、所得税の年額がどれだけ変わるかを単純計算します。
4.1 給与収入178万円なら、所得税は年9100円から0円に
収入は給与だけとし、社会保険料控除などほかの所得控除は考えていません。改正前の基準は、令和7年度税制改正後のしくみ(基礎控除最大95万円・給与所得控除の最低保障額65万円)です。
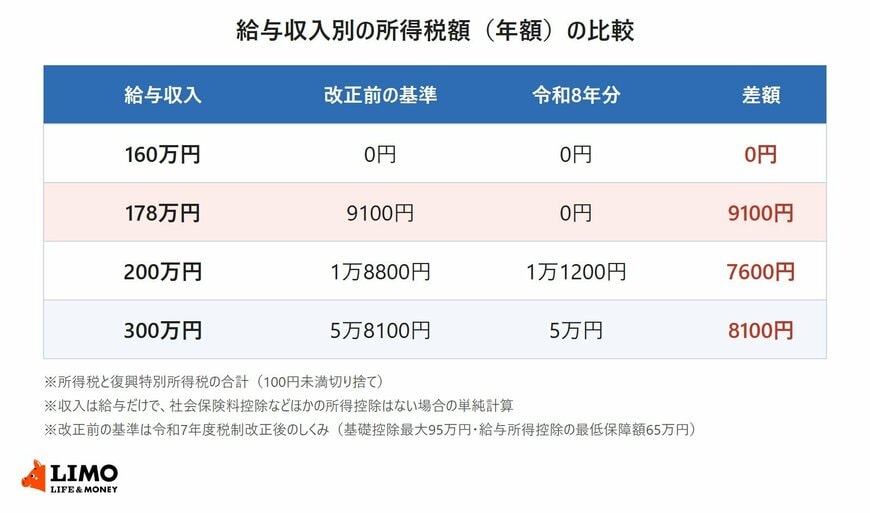
【給与収入別の所得税額(復興特別所得税を含む・100円未満切り捨て)】
- 160万円:改正前の基準0円、令和8年分0円(差0円)
- 178万円:改正前の基準9100円、令和8年分0円(差9100円)
- 200万円:改正前の基準1万8800円、令和8年分1万1200円(差7600円)
- 300万円:改正前の基準5万8100円、令和8年分5万円(差8100円)
4.2 12月に戻る額は、毎月引かれた所得税と年税額の差で決まる
年末調整では、毎月の給与から引かれた所得税の合計が、計算し直した年税額より多ければ、その差額(過納額)が勤務先から還付されます。社会保険料控除などがある人は課税される所得が小さくなるので、年税額も上の試算とは異なります。
給与収入160万円以下だった人は、改正前の基準でも年税額は0円なので、今回の改正で年税額は変わりません。
5. 12月の年末調整でパートの人が勤務先に出す書類と、改正で書き方が変わる点
改正後の控除を年末調整で受けるには、勤務先に出す申告書に改正後の額を正しく書く必要があります。国税庁のQ&Aで示されている注意点を、書類ごとに見ていきます。
5.1 基礎控除申告書には、合計所得金額に応じた改正後の基礎控除額を書く
年末調整で基礎控除を受けるには、基礎控除申告書を勤務先に出します。国税庁は、合計所得金額に応じた改正後の基礎控除額を正しく記載する必要があるとしています。
合計所得金額の見積額が489万円以下なら、基礎控除は104万円です。申告書の提出漏れがあると基礎控除を受けられないので、国税庁は提出漏れへの注意を呼びかけています。
5.2 新たに扶養親族になる家族がいれば、異動申告書に「令和8年12月1日 改正」と書く
扶養親族などの所得要件は、58万円から62万円に引き上げられました。この改正で新たに扶養控除の対象になる家族がいる場合は、その旨を書いた扶養控除等(異動)申告書を勤務先に出します。
国税庁は、「異動月日及び事由」欄に「令和8年12月1日 改正」などと書くよう案内しています。年末調整を行う時までに提出があれば、その申告にもとづいて年末調整を行えるとされています。
5.3 配偶者控除等申告書と特定親族特別控除申告書は、給与所得控除74万円で所得を計算する
配偶者や19歳以上23歳未満の子などに給与所得がある場合は、改正後の給与所得控除額(最低保障額74万円)を当てはめて計算した合計所得金額で、控除額を記載します。
なお、令和8年11月30日以前に最後の給与を受けてその際に年末調整を受けた人や、年の途中で退職して年末調整を受けていない人は、年末調整で改正後の控除等が適用されていません。改正後の控除を受けるには確定申告が必要です。
6. 世帯で見るときは、健康保険の扶養の基準「130万円未満」もあわせて確かめる
銀行の窓口で相談を受けていた頃、年収の壁を本人の収入だけでなく世帯の手取りで考えたいという声をよく聞きました。所得税の壁が178万円になっても、健康保険の扶養や住民税の基準は、それぞれの制度で決まります。
6.1 健康保険の被扶養者になれる年間収入は原則130万円未満
健康保険の被扶養者として認められる年間収入は、原則として130万円未満(60歳以上または障害者は180万円未満)です。あわせて、同居なら被保険者の収入の半分未満、別居なら被保険者からの仕送り額未満であることも求められます。
扶養認定日が令和7年10月1日以降で、19歳以上23歳未満の人(被保険者の配偶者を除く)は、年間収入150万円未満に変わりました。
6.2 個人住民税は令和9年度分から非課税ラインが119万円に。基礎控除の見直しは検討課題
個人住民税では、令和8年度税制改正で給与所得控除の最低保障額が74万円に引き上げられ、令和9年度分から適用されます。総務省の資料では、単身者の非課税限度額(給与収入)は110万円から119万円になるとされています。
一方、個人住民税の基礎控除は最高43万円のままです。非課税限度額や基礎控除については、地方公共団体の意見を踏まえつつ必要な対応を検討するとされ、住民税の基礎控除の引き上げは現時点で決まっていません。
7. まとめ
令和8年分の所得税では、基礎控除が最大104万円、給与所得控除の最低保障額が74万円になり、給与収入178万円までは所得税がかからなくなりました。改正は2026年12月1日に施行され、11月までの給与の源泉徴収は改正前のままで、12月の年末調整で精算されます。
令和7年分の民間給与実態統計調査では、年間給与200万円以下で働く人は952万8000人で、女性では30.6%を占めていました。年末調整の前に、基礎控除申告書や扶養控除等(異動)申告書に改正後の額を書けているか、家族の分もあわせて確かめておきましょう。
参考資料
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」
- 国税庁「給与所得者(従業員)の方へ(令和8年分)」
- 国税庁「No.1199 基礎控除」
- 国税庁「No.1410 給与所得控除」
- 国税庁「令和7年分 民間給与実態統計調査」
- 国税庁「令和7年分 民間給与実態統計調査-調査結果報告-」
- 財務省「特集 令和8年度 税制改正(国税)等について」(ファイナンス令和8年4月号)
- 総務省「令和8年度地方税制改正(案)について」
- 総務省「個人住民税の基礎控除等について」(令和8年5月29日)
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
和田 直子