

実家を片付けていたら、「定額郵便貯金」「定期郵便貯金」と書かれた聞き覚えのない古い通帳や証書が出てきた、という経験はないでしょうか。
「どうせ放っておいても、いつか下ろせるはず」と考えて、引き出しの奥にしまい込んでいる人も多いかもしれません。
しかし、2007年9月30日の郵政民営化より前に預け入れた定額・定期・積立郵便貯金には、今のゆうちょ銀行の預金にはない「権利消滅」という特別なルールが存在します。
満期から一定の期間が過ぎると、文字通りお金を受け取る権利そのものが消えてしまう可能性があるのです。本記事では、権利消滅の仕組みと期限、タイムリミットとされる2037年に向けて今すぐ確認すべきことを、ゆうちょ銀行と郵政管理・支援機構の公式情報をもとに解説します。
1. 実家の通帳は大丈夫?「民営化前」の郵便貯金に起きている"権利消滅"
結論から言うと、すべての郵便貯金が対象になるわけではありません。カギになるのは「民営化前」、つまり2007年9月30日以前に預け入れたかどうかです。
1.1 対象は「2007年9月30日以前」に預けた定額・定期・積立郵便貯金
ゆうちょ銀行の公式サイトには、「長期間ご利用のない貯金のお取り扱いについて」というページがあり、次のように明記されています。
「満期後20年2か月を経過してもなお、払い戻しのご請求等がない場合は、旧郵便貯金法の規定により、お客さまの権利が消滅し、払い戻しが受けられなくなります」。
対象となるのは、平成19年(2007年)9月30日以前に預け入れた定額郵便貯金・定期郵便貯金・積立郵便貯金などです。根拠となっているのは旧郵便貯金法第29条で、郵政民営化によって新規受付は終了したものの、この日までに預けられた分については、民営化後も旧法のルールがそのまま適用され続けています。
これは煽りでも噂でもなく、ゆうちょ銀行自身が公式サイトで明言している内容です。実家で古い通帳や証書を見つけたら、まずは預入時期と商品名を確認することから始めましょう。
2. 権利消滅までの流れ。満期から「20年2か月」のカウントダウン
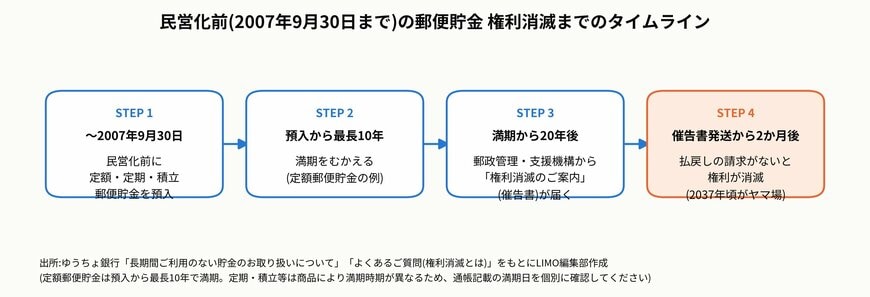
権利消滅は、ある日突然起きるわけではありません。満期を迎えてから、次のようなステップを経て権利が消滅します。
民営化前(2007年9月30日まで)の郵便貯金 権利消滅までのタイムライン1/2
LIMO編集部作成
まず、満期日の翌日から20年間、払い戻しの請求などがない状態が続くと、独立行政法人・郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構から「権利消滅のご案内」という催告書が発送されます。
この催告書が届いてから2か月以内に払い戻しの請求をしないと、その時点で貯金を受け取る権利そのものが消滅してしまいます。
ゆうちょ銀行のよくある質問ページでも「催告書が発送された日から2か月間払い戻しのご請求等がない場合は、権利が消滅します」と案内されており、満期から数えると実質的に「20年2か月」が期限の目安になります。
3. タイムリミットは【2037年】。なぜこの年がヤマ場なのか
とくに注意したいのが、対象のなかでも預入件数の多い定額郵便貯金です。定額郵便貯金は預入から最長10年で満期を迎える仕組みになっています。
2007年9月30日が民営化前の最後の預け入れ可能日だったことを踏まえると、その時点で預けられた定額郵便貯金は、遅くとも2017年前後までにはすべて満期を迎えている計算になります。
そこからさらに「満期後20年2か月」が経過するタイミング、つまり2037年前後が、民営化前に預けられた定額郵便貯金の多くにとって権利消滅のヤマ場になるとみられます。
ただし、定期郵便貯金や積立郵便貯金などは、預入時に選んだ期間によって満期の時期が一人ひとり異なります。「2037年だから大丈夫」と安心せず、通帳や証書に記載された満期日をもとに、自分の貯金がいつ権利消滅の対象になり得るのかを個別に確認することが大切です。


