

4. 民営化後の「通常貯金」は対象外。混同しないための見分け方
ここで注意したいのは、郵便貯金のすべてが権利消滅の対象になるわけではない、という点です。
満期という概念のない通常郵便貯金・通常貯蓄貯金については、ゆうちょ銀行のよくある質問ページで「2007年9月30日の時点で、最後の取扱日から20年2か月を経過していない場合は、お客さまの権利は消滅しておりません。当該貯金はゆうちょ銀行の『通常貯金(通常貯蓄貯金)』に引き継がれております」と説明されています。
つまり、通常貯金・通常貯蓄貯金であれば、民営化前に預けたものであっても、現在のゆうちょ銀行に引き継がれており、今も窓口やATMで自由に出し入れできる状態にあります。
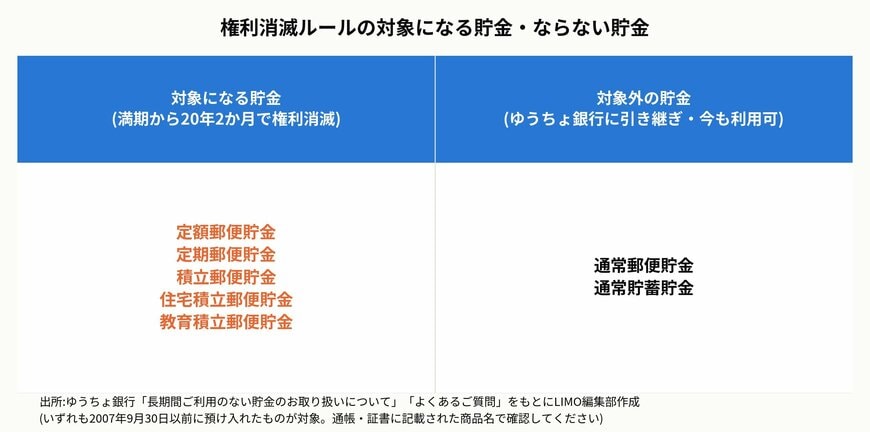
見分け方としては、通帳や証書に書かれている商品名を確認するのが一番確実です。対象になる貯金・ならない貯金を一覧にすると、次のようになります。
権利消滅ルールの対象になる貯金・ならない貯金2/2
LIMO編集部作成
「定額郵便貯金」「定期郵便貯金」「積立郵便貯金」「住宅積立郵便貯金」「教育積立郵便貯金」などと書かれているものは今回のルールの対象になり得る一方、「通常郵便貯金」「通常貯蓄貯金」と書かれているものは対象外です。自分の通帳がどちらに当てはまるか分からない場合は、自己判断せずにゆうちょ銀行や郵便局の貯金窓口に確認しましょう。
5. もし期限が過ぎていたら?今日からできる3つの確認
権利が一度消滅してしまうと、法律上の措置として、原則その後は払い戻しを受けられません。だからこそ、権利消滅を迎える前に気づくことが何より重要です。実家の通帳や証書が見つかったら、次の3点を確認しましょう。
1つ目は、通帳・証書に記載された商品名です。「定額」「定期」「積立」と書かれていれば、権利消滅のルールの対象になり得ます。
2つ目は、預入日と満期日です。2007年9月30日以前に預け入れたものかどうか、そして満期からすでに何年が経過しているかを確認しましょう。
3つ目は、現時点で催告書が届いていないかどうかです。もし「権利消滅のご案内」と書かれた書類に心当たりがあるなら、2か月以内という期限を過ぎていないか、郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構やゆうちょ銀行の窓口にすぐに相談しましょう。
いずれの場合も、通帳や証書、本人確認書類を持参してゆうちょ銀行や郵便局の貯金窓口に相談するのが確実です。処分してしまう前に、まずは確認することから始めてください。
ですが、民営化前の郵便貯金に限っては、捨てる前の数分の確認が数万円、場合によってはそれ以上のお金を守ることにつながります。相続の手続きで通帳をまとめて見返す機会があれば、そのときにあわせてチェックしておくと安心です。
6. まとめ
2007年9月30日以前に預けた定額・定期・積立郵便貯金は、民営化後のゆうちょ銀行の預金とは異なり、満期から20年2か月が経過すると権利そのものが消滅してしまう特別なルールの対象です。
とくに預入件数の多い定額郵便貯金は、2037年前後が権利消滅のヤマ場になるとみられますが、商品や預入時期によって満期日は一人ひとり異なります。実家に古い通帳や証書が眠っているなら、処分する前に商品名と預入日・満期日を確認し、該当する可能性があればゆうちょ銀行や郵便局の窓口に早めに相談しましょう。
参考資料
- ゆうちょ銀行「長期間ご利用のない貯金のお取り扱いについて」
- ゆうちょ銀行「よくあるご質問:「権利消滅」とは何ですか?」
- ゆうちょ銀行「よくあるご質問:民営化前に預けた「通常郵便貯金」、「定額郵便貯...」」
- ゆうちょ銀行「よくあるご質問:民営化前の定額郵便貯金等の権利消滅の取扱いに変更はあるか」
- 総務省「郵便貯金の権利消滅に関するお知らせ」
和田 直子


