

病気やけがで医療費が高額になったとき、家計を支える仕組みには、医療保険から払い戻される「高額療養費」と、税金が軽くなる「医療費控除」があります。
このうち高額療養費は、2026年8月から自己負担限度額が見直され、新たに「年間上限」も設けられました。協会けんぽの場合、標準報酬月額28万〜50万円の人の限度額は「8万100円+1%」から「8万5800円+1%」に変わっています。
この記事では、高額療養費の見直しの内容を確認したうえで、高額療養費と医療費控除の関係、医療費控除の対象になるかどうか迷いやすい費用の具体例を整理します。
1. 【高額療養費】自己負担上限見直し、標準報酬月額28万〜50万円なら「8万5800円+1%」に
高額療養費は、同じ月に医療機関などで支払った自己負担額が一定の金額(自己負担限度額)を超えたとき、その超えた分が払い戻される制度です。
1.1 月の自己負担限度額は、所得区分ごとに引き上げ
協会けんぽによると、2026年8月からの見直しでは、低所得の方の負担に配慮しつつ、1人当たり医療費の伸びに応じて月の自己負担限度額が引き上げられました。
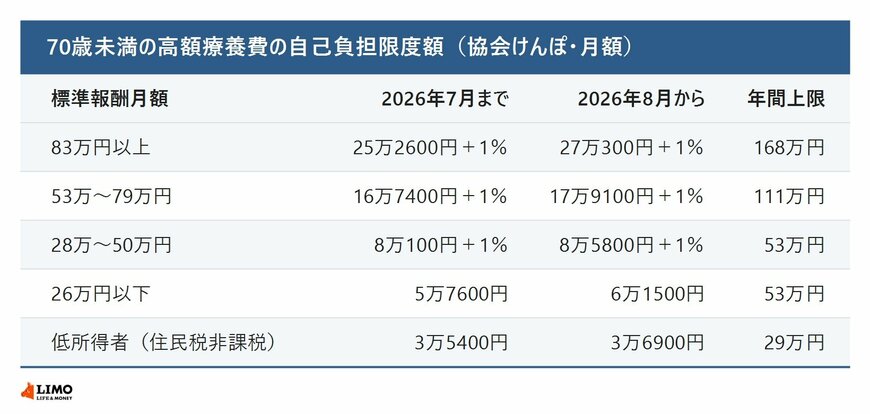
70歳未満で標準報酬月額が28万〜50万円の人の場合、限度額は「8万100円+(総医療費-26万7000円)×1%」から、「8万5800円+(総医療費-28万6000円)×1%」になりました。標準報酬月額26万円以下の人は5万7600円から6万1500円に、住民税非課税の人は3万5400円から3万6900円に変わっています。
1.2 総医療費100万円の月なら、自己負担は5510円増える
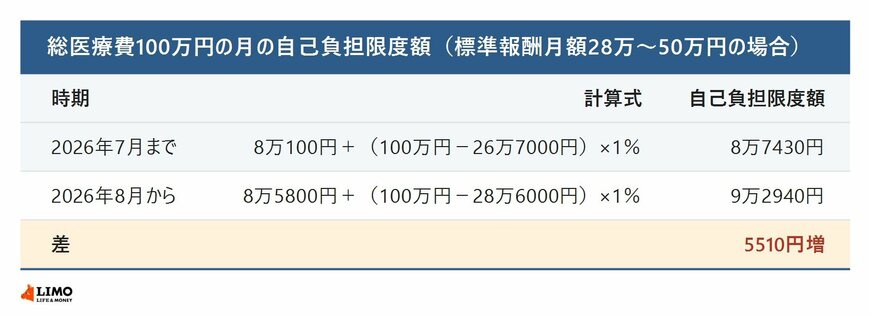
たとえば、標準報酬月額28万〜50万円の人が、1か月に総医療費100万円(窓口負担3割で30万円)の治療を受けた場合で計算してみます。
2026年7月までの限度額は8万7430円でしたが、8月からは9万2940円になり、5510円増える計算です。総医療費とは、保険が適用される診察費用の総額(10割)のことです。
2. 【高額療養費】長く治療が続く人には「年間上限」を新設。多数回該当の金額は据え置き
今回の見直しでは、主に療養期間が短い人に追加の負担を求める一方で、長く治療を続ける人への配慮も盛り込まれています。
2.1 標準報酬月額28万〜50万円の年間上限は53万円
2026年8月からは、1年間の自己負担の合計に上限を設ける「年間上限」が新たに設けられました。
協会けんぽの70歳未満の場合、年間上限は標準報酬月額83万円以上で168万円、53万〜79万円で111万円、28万〜50万円と26万円以下で53万円、住民税非課税の人で29万円です。標準報酬月額15万円以下であることが確認できた人には、年間上限41万円が適用されます。年間上限の申請は、2027年8月から始まる予定です。
2.2 多数回該当の4万4400円などは据え置き
過去1年間に3か月以上高額療養費の支給を受けた場合、4か月目からは限度額がさらに下がる「多数回該当」になります。標準報酬月額28万〜50万円の人の多数回該当は4万4400円で、今回の見直しでも据え置かれました。
なお、2027年8月からは、所得区分をよりきめ細かくする見直しも予定されています。
3. 【高額療養費】戻ったお金はどうする?「医療費控除」計算時に差し引く「2つの給付」
医療費が多かった年は、確定申告で医療費控除を受けられる場合があります。その際に注意したいのが、高額療養費との関係です。
3.1 高額療養費や入院給付金は、支払った医療費から差し引く
国税庁によると、健康保険組合などから支払われる高額療養費や、生命保険の特約などで支払われる入院給付金を受け取っている場合は、その金額を支払った医療費から差し引かなければなりません。出産育児一時金なども同じです。
確定申告書を出すまでに補てんされる金額が決まっていない場合は、見込額を差し引きます。後で確定額が見込額と違ったときは、修正申告や更正の請求で訂正します。
3.2 入院給付金は、その入院の医療費からだけ差し引く
入院給付金は、給付の目的となった入院の医療費から差し引きます。差し引ききれない金額が残っても、ほかの医療費から差し引く必要はありません。
医療費控除の基本的な仕組みや計算方法、対象になる医療費の代表的な例は、【医療費控除】対象になるもの・ならないもの10選!最高200万円の控除額「保険金が支払われたときはどうなる?」で紹介しています。
4. 【医療費控除】対象になる?ならない?迷いやすい「10例」をチェック
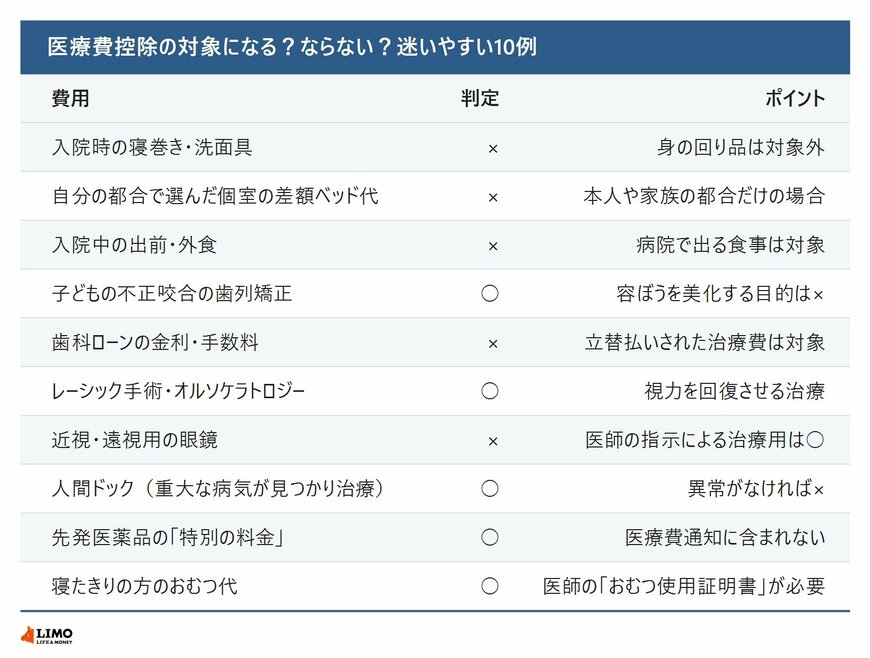
医療費控除の対象になるのは、医師などによる診療や治療のために直接必要な費用です。ここでは、国税庁の説明をもとに、判断に迷いやすい費用を10例まとめました。
4.1 入院中の費用:身の回り品や自分の都合の個室代は対象外
入院の際に購入する寝巻きや洗面具などの身の回り品は、医療費控除の対象になりません。本人や家族の都合だけで個室に入院したときの差額ベッドの料金も対象外です。
一方、入院中に病院で出される食事は入院代に含まれるため対象になりますが、出前を取ったり外食したりした分は対象になりません。
4.2 歯や目の治療:目的によって判断が分かれる
発育段階にある子どもの不正咬合の歯列矯正のように、必要と認められる歯列矯正の費用は対象になりますが、容ぼうを美化するための歯列矯正は対象外です。歯科ローンで支払った治療費は対象になりますが、ローンの金利や手数料は対象になりません。
視力回復レーザー手術(レーシック手術)や、特殊なコンタクトレンズで視力を回復させるオルソケラトロジー治療の費用は対象です。一方、近視や遠視のために日常生活で使う眼鏡は対象外ですが、斜視や白内障などの手術後に医師の指示で一時的に使う眼鏡など、治療のために必要なものは対象になります。
4.3 健診・薬・介護:条件がそろえば対象になるものも
人間ドックや健康診断の費用は原則として対象外ですが、その結果、重大な病気が見つかり、引き続き治療を受けた場合は対象になります。
後発医薬品(ジェネリック医薬品)がある薬で、先発医薬品を希望したときに支払う「特別の料金」(2024年10月以降)は対象です。ただし、この料金はマイナポータル連携で取得する医療費通知情報に含まれないため、領収証を保存して明細書を作る必要があります。
傷病でおおむね6か月以上寝たきりで、医師の治療を受けている方のおむつ代も、医師が発行する「おむつ使用証明書」があれば対象になります。
国税庁の説明をもとに、医療費控除の対象になるかどうか迷いやすい費用をまとめました。3/3
出所:国税庁「No.1122 医療費控除の対象となる医療費」、同「No.1126」、同「No.1128」をもとにLIMO編集部作成


