1. 独立系に見えるネット通販、株式の51.9%は親会社の手にある
社名とサービス名がほぼ重なるZOZOTOWNは、ファッション通販の代名詞として語られることが多い。自社サイトで集客し、物流拠点まで自前で構える。その姿は、どこのグループにも属さない会社を連想させる。
しかし2026年3月期の有価証券報告書を開くと、印象は崩れる。筆頭株主のZホールディングス中間が保有する株式は4億5,885万株で、比率は51.89%に達する。
過半を1社が持つということは、取締役の選任のような株主総会の普通決議が、この株主の意向で決まるということだ。経営の最終的な決定権は、ZOZOの外にある。
関係会社の状況の欄には、親会社としてZホールディングス中間のほか、LINEヤフー、Aホールディングス、ソフトバンク、ソフトバンクグループジャパン、ソフトバンクグループの名前が並ぶ。
いずれも議決権の所有割合は51.9%だ。直接の保有者はZホールディングス中間で、残る各社はそれを通じた間接保有となる。
つまりZOZOは、ソフトバンクグループを頂点とする資本の連なりの末端に位置する上場子会社である。独立系という印象と開示が示す姿は、ここで大きくずれる。
2. 51.9%の出資は、株主構成と事業の流れの両方に刻まれている
資本関係の始まりは沿革に記されている。2019年9月にZホールディングス(現LINEヤフー)と資本業務提携契約を結び、同年11月には同社によるTOB(株式公開買付け)を経て、その連結子会社となった。
大株主の顔ぶれの変化もはっきりしている。2019年3月期の有報では、筆頭株主は35.94%を持つ個人等の株主で、Zホールディングスの名前は上位10位の中にない。それが2020年3月期には、Zホールディングスが50.1%で筆頭に立った。
その後の比率は、2022年3月期に51.02%、2024年3月期に51.51%、2026年3月期に51.89%と、わずかずつ切り上がってきた。
保有株数は、株式分割による増加を除けば動いていない。親会社が買い増したのではなく、ZOZO側が自己株式を消却して発行済株式数を減らした結果、比率が押し上げられたと考えられる。
資本のつながりは事業にも及ぶ。ZOZOは2019年12月、LINEヤフーが運営するYahoo!ショッピングにZOZOTOWNを出店した。有報では「LINEヤフーコマース」を独立した事業区分として扱い、Yahoo!オークションにもZOZOUSEDを出店している。
会社の説明によると、2026年3月期のLINEヤフーコマースは、前期までに獲得した顧客の定着に加え、モールを運営するLINEヤフーによる集客や「本気のZOZO祭」などの販促により、順調に売上を伸ばした。
親会社は株主であると同時に、集客の器を貸す取引先でもある。資本と商流が同じ相手に集まっている点に、この会社の構造的な特徴がある。
残る株式の持ち手も見ておきたい。2位は日本マスタートラスト信託銀行(信託口)の12.09%、3位は日本カストディ銀行(信託口)の4.70%で、信託口を通じた機関投資家の資金が続く。
過半を親会社が握り、残りを機関投資家と個人が分け合う構図だ。上場子会社である以上、少数株主の利益をどう守るかというガバナンス上の論点は、この先もついて回る。
3. 昨秋から2割近い下落、親会社の存在は株価の支えになったか
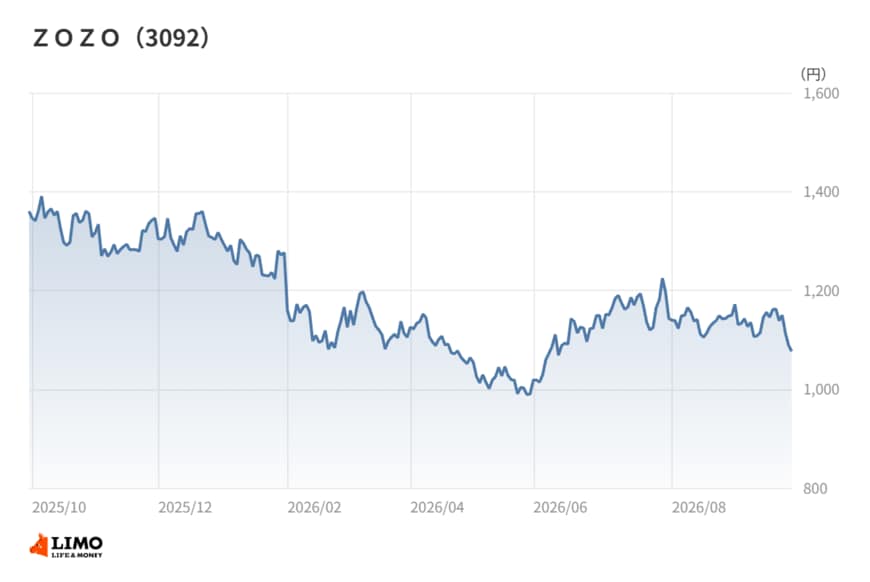
2025年10月末の終値は1,334円で、11月末には1,346円と、2025年10月末以降の月末終値で最も高い水準をつけた。
年明けからは下げ足が強まった。2026年2月末は1,100円台、3月末は1,105円、4月末は1,000円台へと水準を切り下げ、5月末は990円と、この期間の月末終値で唯一1,000円を割り込んだ。
6月末には1,149円まで戻し、7月末と8月末も1,100円台を保った。ただ9月末は1,089円と再び1,000円台に沈み、2025年10月末から見ると2割近い下落となる。
業績は増収増益が続いており、株価の下げは決算の数字だけでは説明しにくい。成長率がやや鈍ったことや、国内ファッション市場の先行きへの警戒が意識された可能性がある。
親会社の存在は、経営の安定という点では下支えになり得る。一方で、過半を1社が持つ以上、買収提案のような思惑で株価が動く余地は小さい。
株価を業績だけで読み解こうとすると、この資本構成を見落とす。ZOZOの株価は、独立した成長企業としてではなく、大きなグループの一員として値付けされていると考えたほうが、足元の動きは理解しやすいだろう。
4. 筆者コメント
過半の出資と、親会社のモールへの出店。この2つを並べて見ると、ZOZOにとっての「独立」が何を意味するのかが見えてくる。
表に出るのはZOZOTOWNというブランドで、資本の主はその背後に控える。消費者がふだん目にするのはサイトの顔だけなので、独立系という印象はなかなか更新されないのだろう。
ただ、親会社の存在は見えないところで効いている。集客の器を借りられることは、自前のサイトだけでは届かない客層に手を伸ばせるという意味で、子会社であることの実利だ。
一方で、成長を親会社のモール経由で取りにいくほど、自社サイトとの間で客の奪い合いが起きないかという論点も生まれる。どの経路で伸びた売上なのかに目を向けることをおすすめしたい。
5. 2026年3月期は増収増益、成長を支えたのは親会社のモールと海外の新顔
2026年3月期の売上高は2,283億円(前期比+7.2%)、営業利益は693億円(同+7.1%)、純利益は479億円(同+5.7%)だった。増収増益で、純利益は過去最高を更新した。
会社によると、ZOZOTOWNではセールイベント「ZOZOWEEK」の実施や、TVCM・WEB広告の投下で集客を強化した。コスメカテゴリーの「ZOZOCOSME」にも注力し、商品取扱高は6,660億円(同+8.4%)に伸びた。
海外では2025年4月、ファッションショッピングプラットフォーム「Lyst」を運営するLYST LTDの全株式を取得して完全子会社化し、同年5月から連結している。会社はLYSTを主軸に据え、グローバル市場での非連続な成長を目指すとしている。
買収の痕跡はバランスシートにも残る。のれんは2025年3月期末の6億円から、2026年3月期末には218億円へ膨らんだ。投資キャッシュ・フローも▲288億円と、前期の▲62億円から支出が大きく増えている。
一方で、商品取扱高(その他商品取扱高を除く)に対する粗利率は33.0%と、前期から1.5ポイント低下した。取扱高の伸びが、そのまま利益率の高い収益には結びついていない局面と読み取れる。
2027年3月期1Qは、売上高561億円、営業利益178億円、純利益118億円だった。通期予想の売上高2,419億円(前期比+5.9%)、営業利益744億円(同+7.3%)に対する進捗率は、売上高が23.2%、営業利益が24.0%である。
1Qの進捗としては、ほぼ計画に沿った滑り出しといえる。上期決算では、この足取りが続くかどうかに加え、LYSTの取り込みが利益率にどう響くかが焦点になるだろう。
6. 小売業の枠に収まらない稼ぐ力、ROE46.6%が映す親子の利害
2026年3月期の営業利益率は30.4%で、小売業の中央値3.6%とは桁が一つ違う。受託販売では、販売された商品の手数料を売上高として計上する。この事業形態が、売上高に対する利益の比率を押し上げていると考えられる。
ROE(自己資本利益率)は46.6%で、小売業の中央値7.4%を大きく上回る。ただし2022年3月期の62.5%からは切り下がってきた。純資産が550億円から1,067億円へ積み上がったことが、比率を押し下げた形だ。
自己資本比率は53.9%と、小売業の中央値46.4%をやや上回る。短期借入金200億円を抱える一方で、現金は694億円ある。実質的に無借金に近い財務だが、負債をほとんど使わない構造が資本効率の面で最適かどうかは、また別の論点だ。
配当性向は72.1%と高い。稼いだ利益の多くを株主に戻す姿勢が、ROEを高い水準に保ってきた一因といえる。
ここで資本関係を重ねると、別の見え方になる。配当は持ち株比率に応じて配られるので、その過半は親会社の側に流れる。高い還元方針は、親会社と少数株主の利害が一致しやすい数少ない領域だと読める。
親子上場では、親会社が子会社の利益を吸い上げるのではないかという懸念がつきまといやすい。ZOZOの場合、利益を配当として全株主に等しく戻す形をとっていることが、その懸念を和らげる仕組みとして機能していると考えられる。
7. 筆者コメント
国内の1サイトで稼ぐ会社から、グループのモールと海外のプラットフォームを抱える会社へ。ZOZOは、その切り替わりの途中にある。
親会社のモールへの出店は、資本関係から自然に生まれた成長経路だ。これに対してLYSTの買収は、親会社の商圏の外に出ていく自前の賭けに近い。同じ成長でも、性格はかなり違う。
海外で利益を出せるようになれば、ZOZOはグループの一員でありながら独自の成長軸を持つ会社になる。逆に苦戦が続けば、高い利益率と手厚い還元という今の魅力が削られかねない。
親会社が過半を持つ構図は当面変わらないだろう。だからこそ、グループの内側で稼ぐ力と外側で稼ぐ力を分けて観察していきたい。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希