

3. 年収3000万円以上の「新富裕層」とは?55パーセントが資産1億円超え
ここからは視点を変えて、高所得者層の実態をみてみましょう。博報堂の「博報堂富裕層マーケティングラボ(HAML)」が発表した「新富裕層調査2026」では、全国の20歳から69歳の男女のうち、世帯年収3000万円以上の人を「新富裕層」として分析しています。
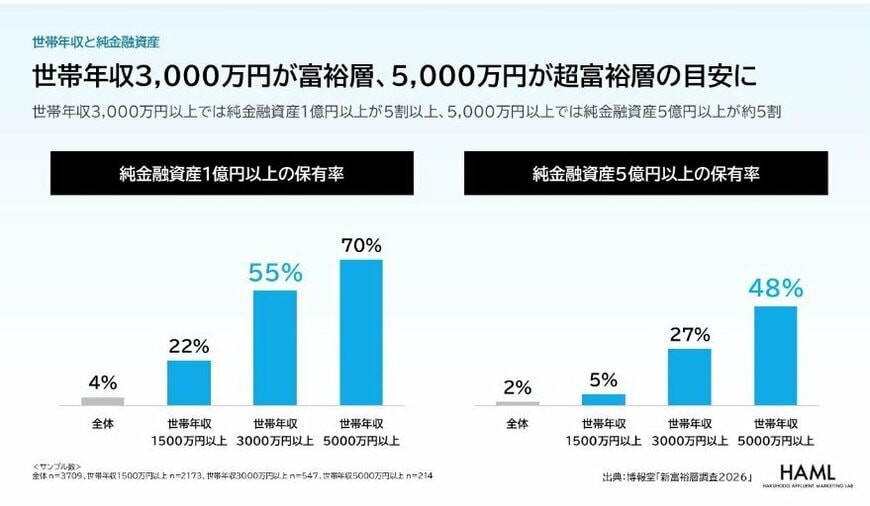
純金融資産(金融資産から負債を差し引いた額)1億円以上の世帯の割合は次のとおりです。
- 回答者全体:4パーセント
- 世帯年収1500万円以上:22パーセント
- 世帯年収3000万円以上:55パーセント
純金融資産1億円以上は、野村総合研究所が「富裕層」と定義する水準です。世帯年収3000万円以上で半数を超えることから、HAMLは所得と資産の両面で富裕層をとらえる目安として、この年収水準を挙げています。。年収3000万円以上の世帯の半数以上が1億円以上の純金融資産を保有していることから、所得の高さが資産形成に直結しやすいことがわかります。
4. 20歳代・30歳代の若年富裕層は月58万円を自由に使う!その使い道とは
同調査では、20歳代・30歳代の「若年富裕層」に焦点を当てた特徴的なお金の使い方もみえてきました。生活費(家賃や食費などの必須経費)以外に、1カ月で自由に使えるお金の平均額は以下のとおりです。
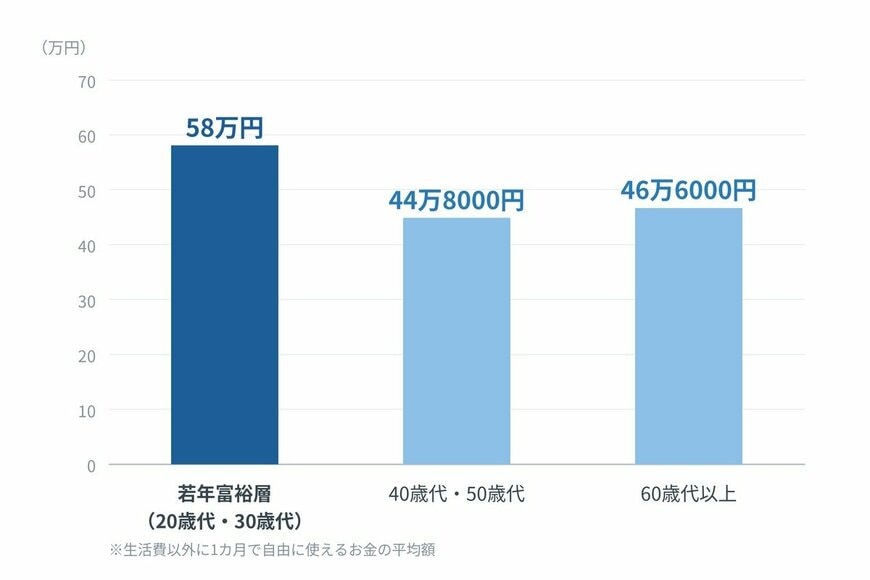
- 若年富裕層(20歳代・30歳代):58万円
- 40歳代・50歳代:44万8000円
- 60歳代以上:46万6000円
若年富裕層は、40歳代・50歳代よりも月額で13万2000円も自由に使えるお金が多い計算になります。ただし、平均値は一部の極端に高額な回答に引き上げられやすいため、若年富裕層の誰もが毎月これほどの金額を使っているわけではない点には注意が必要です。
4.1 「クルマ離れ」は当てはまらない?若年富裕層の32%がクルマにお金をかける
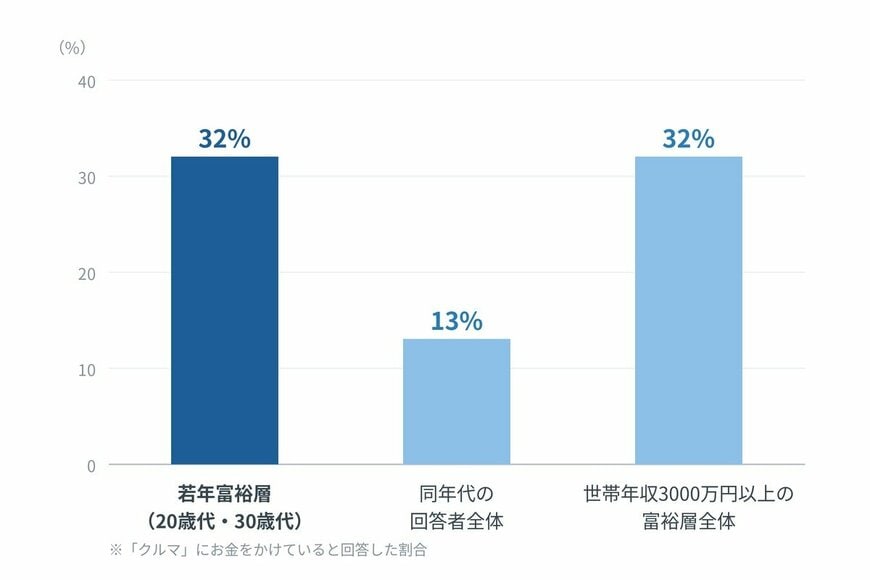
- 若年富裕層(20歳代・30歳代):32パーセント
- 同年代の回答者全体:13パーセント
- 世帯年収3000万円以上の富裕層全体:32パーセント
また、「クルマ」にお金をかけている人の割合をみると、同年代の回答者全体が13パーセントにとどまるのに対し、若年富裕層では32パーセントにのぼりました。一般的には若者のクルマ離れが指摘されることが多いですが、富裕層の若者においては当てはまらず、むしろ時計、ジュエリー、海外旅行、アート作品などに関しても、富裕層全体を上回る割合でお金をかけていることがわかりました。
5. まとめにかえて
今回は、最新の民間企業における平均給与の実態と、若年富裕層のお金の使い方について解説しました。平均給与が487万円と少しずつ増加傾向にあるなかでも、大切なのは入ってきたお金をどう使うかという個人の選択です。
金額の大きさにとらわれるのではなく、自分や家族にとって価値のある支出先をしっかり選ぶという姿勢が、将来の安心と豊かさにつながっていくはずです。ぜひ今日から、お金の使い方を見直すきっかけにしてみてください。
これまで数多くの家計相談に携わってきましたが、「何にいくら使ったかわからないまま、お金が残らない」というお悩みは、収入の多い少ないにかかわらず本当によく聞かれます。そのような方には、まず「使う額の予算を先に決めておくこと」をおすすめしています。
予算が決まっていれば、お金を使うことへの罪悪感や不安も小さくなります。まずは直近1カ月分の支出を振り返り、「これは使ってよかった」「これは無駄だったかもしれない」と、ご自身の価値観を整理する作業から始めてみてはいかがでしょうか。
参考資料
村岸 理美


