
1. 鉄鋼の持株会社の傘下に、商社とプラント会社がいる
JFEホールディングスは、グループの経営戦略やIR、資金調達などを担う持株会社だ。その下に、事業会社が3社並ぶ。
有価証券報告書によれば、その3社はJFEスチール、JFEエンジニアリング、JFE商事である。それぞれが鉄鋼事業、エンジニアリング事業、商社事業のセグメントを率いている。
鉄鋼事業が鋼板や鋼管などの鉄鋼製品をつくるのは、社名のイメージどおりだ。意外なのは残る2つの中身である。
エンジニアリング事業の主要な製品・サービスには、橋梁・鋼構造、洋上風力、エネルギープラント、パイプライン、電力ビジネスが並ぶ。さらに環境プラント、リサイクル、上下水道まで含まれる。
つまり、廃棄物や水のインフラを担う会社が、鉄鋼グループの中にいるわけだ。
商社事業も、鉄鋼製品や製鉄原材料だけを扱っているわけではない。非鉄金属製品やエレクトロニクス、そして食品まで手がける。鉄のグループの商社が食品を扱っているというのは、私にとって小さな驚きだった。
「鉄をつくる会社」という見方は間違いではない。ただ、それだけだと、このグループの残りの顔を見落とすことになる。
2. 稼ぎ頭は2期連続で商社事業。3つのセグメント利益を並べる
2026年3月期のセグメント利益は、鉄鋼事業が380億円、商社事業が402億円、エンジニアリング事業が239億円だった。3事業の合計に占める鉄鋼の比率は、4割に届かない。
売上収益で見ると、景色は逆になる。鉄鋼事業の売上収益は3兆884億円で、商社事業の1兆3,330億円、エンジニアリング事業の5,997億円を大きく上回る。売上の規模では、鉄鋼が主役のままだ。
では、なぜ利益で逆転が起きるのか。売上収益に対するセグメント利益の比率を試しに計算すると、鉄鋼事業は1.2%、商社事業は3.0%、エンジニアリング事業は4.0%になる。
背景には鉄鋼の不振がある。会社の説明では、鉄鋼事業は国内外の需要や海外の鋼材市況が低迷するなか、鋼材価格の下落や販売数量の減少で減収となった。利益はコスト削減や棚卸資産評価差などの一過性の要因で、前期と同水準にとどめたという。
逆転は1期だけの話ではない。2025年3月期も、商社事業のセグメント利益479億円が、鉄鋼事業の363億円を上回っていた。
もっとも、この構図は昔からのものではない。2022年3月期の鉄鋼事業のセグメント利益は3,237億円で、商社事業の559億円の6倍近くあった。
鉄鋼の利益が大きくしぼんだ結果、残る2事業が相対的に前に出てきた、というのが実態に近いだろう。
資産の重さも見ておきたい。セグメント資産は、鉄鋼事業の4兆7,809億円に対し、商社事業は1兆728億円、エンジニアリング事業は6,278億円だ。
資産に対する利益の比率は、鉄鋼が1%に満たないのに対し、商社とエンジニアリングはともに3%台後半になる。
鉄鋼業は重厚長大の装置産業で、景気によって利益が大きく振れる、というのが一般的な見方だ。その見方自体は、鉄鋼事業の数字にもそのまま表れている。
ただJFEの場合、景気の谷で利益を下支えしたのは、軽い資産で回る商社と、受注で先行きが見えるエンジニアリングだったと読み取れる。鉄鋼グループという看板と、足元の利益の出どころは一致していない。
そのエンジニアリング事業は、2026年3月期の受注高が8,361億円と前期比+44.3%、受注残高も1兆2,235億円と+23.0%に積み上がった。会社によると、ごみ処理施設の建設・運営案件の受注増加などが寄与した。受注高と売上収益は、ともに過去最高を更新している。
3. 2月末の2,200円台から6月末の1,500円台へ。株価が映したもの
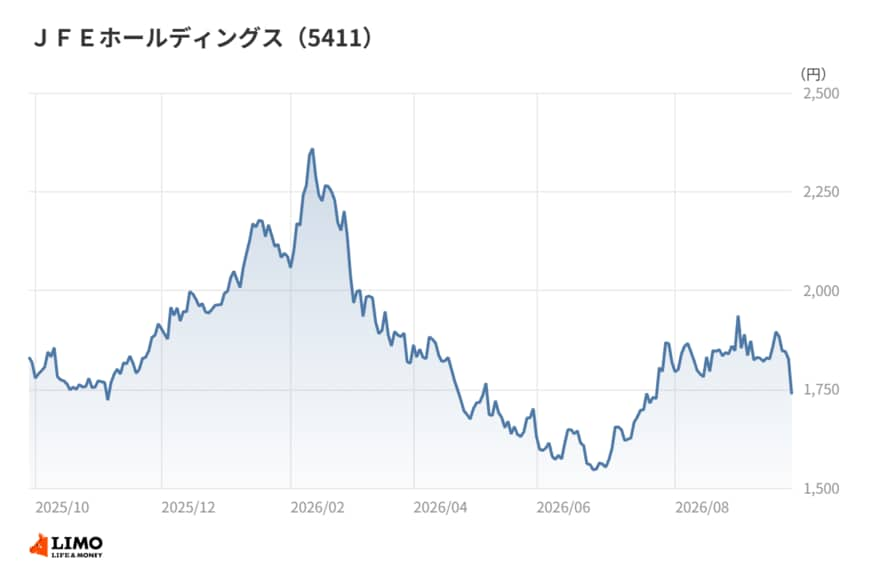
株価は、2025年10月末の1,700円台から上向いた。12月末には1,900円台後半、2026年1月末には2,000円台に乗せている。
2月末の2,200円台は、昨秋以降の月末終値で最も高い水準だ。
その後は下げに転じた。3月末に1,800円台、4月末と5月末は1,700円台で推移し、6月末には1,500円台まで下げている。
7月末には1,800円台に戻し、8月末も1,800円台を保った。2026年9月時点の終値は1,826円で、昨秋の起点をやや上回る水準にある。
この間に発表された2026年3月期決算は、売上収益(IFRS)が4兆5,392億円と前期比▲6.6%、当期利益が701億円と▲23.6%の減収減益だった。
春以降の下げには、この減益決算や鋼材市況の弱さが意識された可能性がある。一方で会社は2027年3月期に当期利益1,500億円と2倍超を見込んでおり、夏場の戻りはその回復計画を先に織り込みにいった動きとも考えられる。
気になるのは、市場がこの株をどの物差しで見ているかだ。株価の振れ方は、鋼材市況や鉄鋼の業績見通しに素直に反応しているように私にはみえる。
商社とエンジニアリングで利益の6割超を稼ぐ構造が、株価の動きに表れているとは言いにくい。
もっとも、鉄鋼の利益が戻れば、再び鉄鋼が稼ぎ頭に戻る。株価が鉄鋼の見通しで動くのは、理にかなっている面もある。株価を読むときは、鉄鋼の回復期待と、非鉄鋼事業が支える利益の底を分けて見ておきたい。
4. 筆者コメント
印象的なのは、JFEの利益構造が「鉄が弱いときほど鉄以外が見える」作りになっている点だ。
鉄鋼の利益が大きい年には、商社もエンジニアリングも添え物に見える。ところが鉄鋼の利益がしぼむと、途端に2つの事業が前に出てくる。
つまり、この会社の顔は景気の局面で入れ替わる。見る時期によって「鉄鋼メーカー」にも「複合企業」にも見えるわけだ。
私はこれが、社名のイメージが更新されにくい理由の1つだと考えている。好況期に鉄鋼が大きく稼いだ印象が強く残り、不況期の姿は一時的なものとして流されやすい。
ただ、グループの耐久力が試されるのは、むしろ谷の局面だ。鉄鋼以外の2事業が利益の底をどこまで支えられるかは、鉄鋼の回復期待と同じくらい見ておく価値のある論点だろう。
5. 2027年3月期1Qと通期計画。回復の主役はやはり鉄鋼か
2026年3月期の連結の事業利益は1,353億円で、前期と同水準だった。税引前利益は874億円と▲39.4%、当期利益は701億円と▲23.6%の減益である。会社は当期利益の減益について、土地売却益の減少など一過性の要因によるものとしている。
商社事業では、国内建設需要の低迷や各国の通商施策の影響で鋼材取引が減り、国内外の市況下落も重なったという。セグメント利益は前期比▲16.2%だった。
稼ぎ頭の座は守ったものの、商社の取扱品目の筆頭が鉄鋼製品である以上、鉄鋼の不振と無縁ではいられない。
エンジニアリング事業は、受注済みプロジェクトの着実な遂行と企業買収などで、売上収益が前期比+5.3%、セグメント利益が+23.7%となった。3事業の中で唯一、増収増益を確保している。
足元の2027年3月期1Qは、売上収益が1兆1,611億円、当期利益が312億円だった。通期計画は売上収益4兆8,500億円、当期利益1,500億円で、売上収益の計画は期初の4兆8,000億円から引き上げられている。
当期利益の通期計画に対する進捗率は2割強にとどまる。通期で当期利益を2倍超に伸ばす計画である以上、上積みの中心は鉄鋼になるはずだ。
商社とエンジニアリングの利益規模だけで倍増を担うのは難しい。回復の局面では、鉄鋼が再び利益の主役に戻る可能性が高いだろう。
6. 中期経営計画の目標値が示す、鉄鋼への重心回帰
その見立ては、会社自身の計画からも読み取れる。第8次中期経営計画(2025〜2027年度)は、2027年度に連結事業利益4,000億円、ROE(自己資本利益率)は少なくとも10%という目標を掲げる。
セグメント別の目標は、鉄鋼事業2,600億円、エンジニアリング事業420億円、商社事業600億円だ。2026年3月期の実績と比べると、鉄鋼に求める伸びが突出している。
目標どおりなら、3事業のセグメント利益に占める鉄鋼の比率は7割を超える。今回見てきた「鉄鋼以外が稼ぐ」構図は、会社の計画のうえでは、あくまで谷の姿という位置づけだと考えられる。
資本効率の現在地も確認しておく。2026年3月期のROEは2.7%で、鉄鋼業の中央値4.8%を下回る。自己資本比率は44.4%で、業種中央値の59.2%より低い。
有利子負債は1兆9,593億円と前期末から1,929億円増え、フリー・キャッシュ・フローは737億円の支出だった。
目標のROE10%との差は大きい。しかも鉄鋼の回復には投資が要る。会社は投資資金の主な需要として、鉄鋼事業の成長・収益向上や、GX(グリーントランスフォーメーション)、DX(デジタルトランスフォーメーション)などの戦略投資を挙げている。
資産の重い鉄鋼で利益を取り戻す計画である以上、資本効率の改善は鉄鋼の利益率次第という構図が続きそうだ。
一方で、エンジニアリング事業に積み上がった受注残高は、先々の売上収益の見通しを支える材料になる。鉄鋼の回復を待つ間、非鉄鋼の2事業がどこまで利益を積めるかは、目標の達成とは別の意味で注目に値する。
7. 筆者コメント
セグメント利益の実績と中期経営計画の目標を同時に見ると、JFEの自己像がはっきりする。
会社は自らを、あくまで鉄鋼を軸にした企業グループと位置づけている。目標値の配分が、それを物語っている。
一方で、ここ2期の実績は別の姿を示してきた。鉄鋼の利益が底にある間、グループを支えたのは商社とエンジニアリングだった。
私は、このズレそのものが、この会社を見るときの論点だと考える。計画どおり鉄鋼が戻れば、非鉄鋼の存在感は再び薄れるだろう。戻りきらなければ、2つの事業の比重はもう一段上がる。
どちらに転んでも、「鉄鋼株」という1語で片づけると大事な部分を見落とす。セグメント別の利益と受注残高を、鋼材の市況と並べて追っていくことをおすすめしたい。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希