4. 当初所得階級別の税金・社会保険料と社会保障給付の内訳
再分配係数の違いは、税金・社会保険料の負担と、社会保障給付の受け取りの両方から生まれています。当初所得の階級ごとの内訳を並べました。
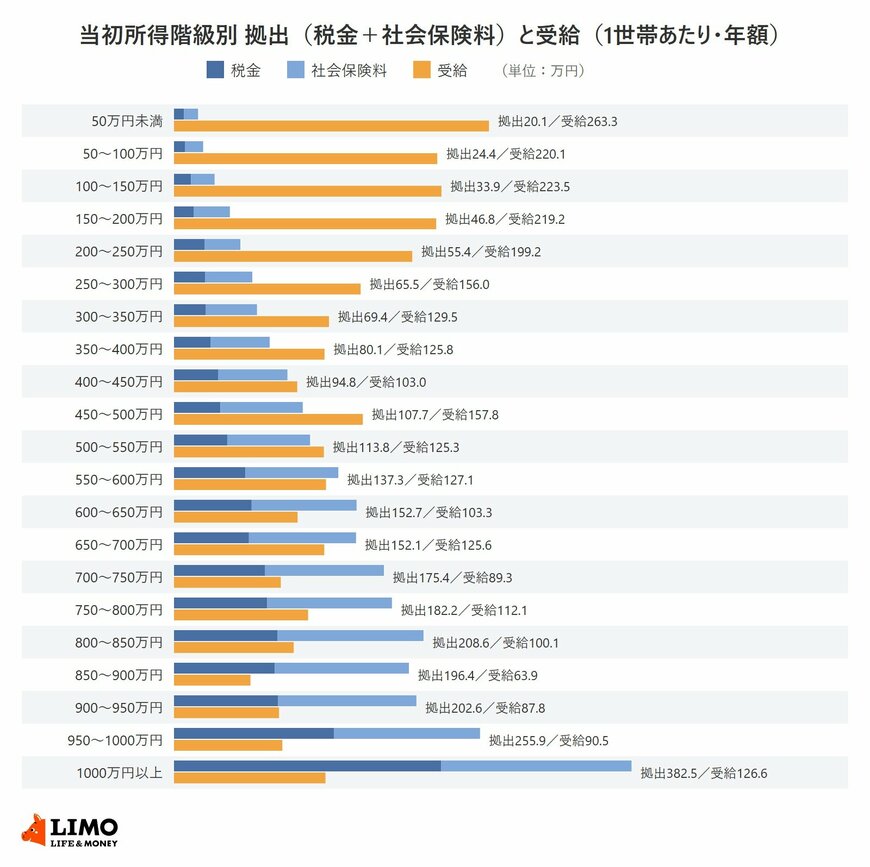
【当初所得階級別 税金・社会保険料・受給】
- 50万円未満:税金8.4万円、社会保険料11.7万円、受給263.3万円
- 50〜100万円:税金9.4万円、社会保険料15.0万円、受給220.1万円
- 100〜150万円:税金14.2万円、社会保険料19.7万円、受給223.5万円
- 150〜200万円:税金16.4万円、社会保険料30.4万円、受給219.2万円
- 200〜250万円:税金25.7万円、社会保険料29.7万円、受給199.2万円
- 250〜300万円:税金26.2万円、社会保険料39.3万円、受給156.0万円
- 300〜350万円:税金26.6万円、社会保険料42.7万円、受給129.5万円
- 350〜400万円:税金30.7万円、社会保険料49.3万円、受給125.8万円
- 400〜450万円:税金36.8万円、社会保険料58.0万円、受給103.0万円
- 450〜500万円:税金38.8万円、社会保険料68.8万円、受給157.8万円
- 500〜550万円:税金44.5万円、社会保険料69.3万円、受給125.3万円
- 550〜600万円:税金59.6万円、社会保険料77.7万円、受給127.1万円
- 600〜650万円:税金64.9万円、社会保険料87.7万円、受給103.3万円
- 650〜700万円:税金62.6万円、社会保険料89.5万円、受給125.6万円
- 700〜750万円:税金75.9万円、社会保険料99.5万円、受給89.3万円
- 750〜800万円:税金77.8万円、社会保険料104.4万円、受給112.1万円
- 800〜850万円:税金86.4万円、社会保険料122.2万円、受給100.1万円
- 850〜900万円:税金84.3万円、社会保険料112.1万円、受給63.9万円
- 900〜950万円:税金87.1万円、社会保険料115.5万円、受給87.8万円
- 950〜1000万円:税金133.9万円、社会保険料121.9万円、受給90.5万円
- 1000万円以上:税金223.3万円、社会保険料159.2万円、受給126.6万円
4.1 当初所得1000万円以上の世帯は税金と社会保険料で年382.5万円
当初所得1000万円以上の世帯では、税金が223.3万円、社会保険料が159.2万円で、拠出は合わせて382.5万円でした。受け取った社会保障給付は126.6万円で、拠出のおよそ3分の1にあたります。
4.2 当初所得200万円未満の階級は社会保障給付がいずれも200万円を超える
反対に、当初所得200万円未満の4つの階級では、社会保障給付がいずれも200万円を超えていました。どの階級でも、受け取った給付が当初所得を上回っています。
5. 12月の年末調整で所得税を軽くできる控除と、社会保険料が減らない点
税金と社会保険料のうち、自分で負担を軽くする手段があるのは主に税金のほうです。12月の年末調整に向けて、確認しておきたい制度を整理します。
5.1 iDeCoの掛金は全額が所得控除になるが、社会保険料は変わらない
iDeCo(個人型確定拠出年金)の掛金は、全額が小規模企業共済等掛金控除として所得から差し引かれます。掛金を自分の口座から払い込んでいる会社員は、年末調整で「給与所得者の保険料控除申告書」に掛金の証明書を添付して提出します。
所得控除によって所得税と住民税は軽くなりますが、社会保険料は給与などの報酬額をもとに決まるため、iDeCoに加入しても社会保険料は変わりません。また、iDeCoは原則60歳まで引き出せず、運用の結果によっては元本を下回る可能性もあります。
5.2 NISAは掛金の所得控除はないが、運用益が非課税
NISAには、投資した金額を所得から差し引くしくみはなく、年末調整での手続きもありません。NISA口座で投資した金融商品から得られた利益や配当が非課税になる制度です。
通常は約20%の税金がかかる利益に税金がかからないため、手取りを増やすというより、増えた分を手元に残すための制度といえます。元本が保証されているわけではない点も押さえておきたいです。
5.3 生命保険料控除や地震保険料控除の証明書も年末調整で提出する
生命保険料や地震保険料を払っている場合は、保険会社から届く控除証明書を年末調整で提出すると、所得控除を受けられます。控除を受けられるのは実際に保険料を払っている人なので、共働きの世帯は、どちらが払っているかを確かめておきたいです。
6. まとめ
令和5年所得再分配調査では、世帯の当初所得550万円以上の階級で、税金と社会保険料の負担が社会保障給付を上回りました。当初所得の差ほど再分配所得の差は開かず、所得が上がっても手取りが増えにくい構造が数字にあらわれています。
社会保険料は自分で減らしにくい一方、税金はiDeCoや生命保険料控除などの所得控除で軽くできる部分があります。12月の年末調整の前に、使える控除が漏れていないかを勤め先の書類で確かめ、判断に迷うときは勤め先の担当者や税務署に相談してみてください。
参考資料
和田 直子