

2026年9月4日、株式会社博報堂の「博報堂富裕層マーケティングラボ」は、富裕層の価値観や消費意識を分析した「新富裕層調査2026」の最新結果を発表しました。また、2026年7月15日に公表された厚生労働省「2025(令和7)年 国民生活基礎調査の概況」や、J-FLEC(金融経済教育推進機構)の最新データなどからも、シニア世代の多様な暮らし方や経済状況が浮き彫りになっています。

私自身、ファイナンシャルプランナーとして家計のご相談をお受けしていると、「定年後はいつまで働くべきか」「今の貯蓄と年金だけで老後を暮らしていけるのか」という切実なお悩みを多く伺います。今のシニア世代は、元気に働き続ける方と、リタイアしてご自身のペースで時間を楽しむ方とで、お金との向き合い方が大きく多様化しているのが現実です。
今回は、これらの最新データをもとに、シニア世代のリアルなお金事情と、収入に合わせた無理のない家計管理のコツを専門家の視点で詳しく解説します。これからシニア期を迎える方も、現在シニア期を過ごされている方も、ご自身のライフスタイルに合ったヒントを見つけてみてください。
1. 【新富裕層】所得と資産の両面で豊かさを持つ「ダブルリッチ富裕層」年収基準の目安は?
博報堂の「新富裕層調査2026」では、富裕層の実態をより精緻に捉えるための新しい基準が示されました。同調査では、純金融資産(預貯金や株式などの金融資産から借入金などの負債を差し引いた実質的な資産額)が1億円以上の世帯の割合に着目しています。
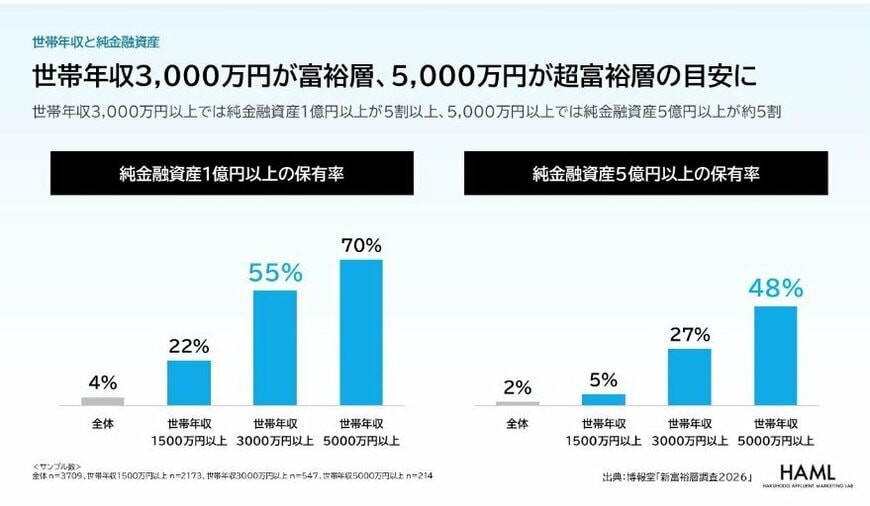
全体のなかで純金融資産1億円以上の世帯が占める割合はわずか4パーセントですが、世帯年収1500万円以上の「インカムリッチ層(高所得層)」になると22パーセントに上昇します。さらに、世帯年収3000万円以上になると、その割合は55パーセントへと急増します。このことから、所得と資産の両面で豊かさを持つ「ダブルリッチ富裕層(所得と資産の両方が豊富な世帯)」を捉えるひとつの目安として、世帯年収3000万円以上という基準が位置づけられました。ちなみに、世帯年収5000万円以上になると、純金融資産5億円以上の「超富裕層」の世帯が48パーセントを占めるようになります。
1.1 【シニア富裕層】60歳代の世帯年収3000万円以上「半数以上が生成AI活用」高い学習意欲
このような世帯年収3000万円以上の層のうち、60代の「シニア富裕層」においては、新しいことへの前向きな姿勢が際立っています。第一に、生成AI(文章や画像などを自動で作り出す人工知能)ツールの利用率です。シニア富裕層の53パーセントが生成AIを利用しており、60代全体(34パーセント)を大きく引き離し、20代から30代全体(58パーセント)に迫る水準となっています。
第二に、シニア富裕層の57パーセントが「常に新しい知識や経験を追い求め、自分を成長させ続けたい」と回答し、高い学習意欲を見せています。世帯年収3000万円という水準は公的年金だけで到達するのは難しく、事業や資産運用などで現役感を持って活動しているからこそ、年齢にとらわれず心にゆとりを持って学び続けることができる様子がうかがえます。
2. 65歳から69歳の2人に1人以上が就業中。多様化する働くシニアの実態
意欲的に活動するシニアは、決して富裕層に限った話ではありません。内閣府の「令和8年版高齢社会白書」によると、65歳以上の就業者数は22年連続で前年を上回っています。2025年の年齢階級別の就業者数と就業率は次のとおりです。
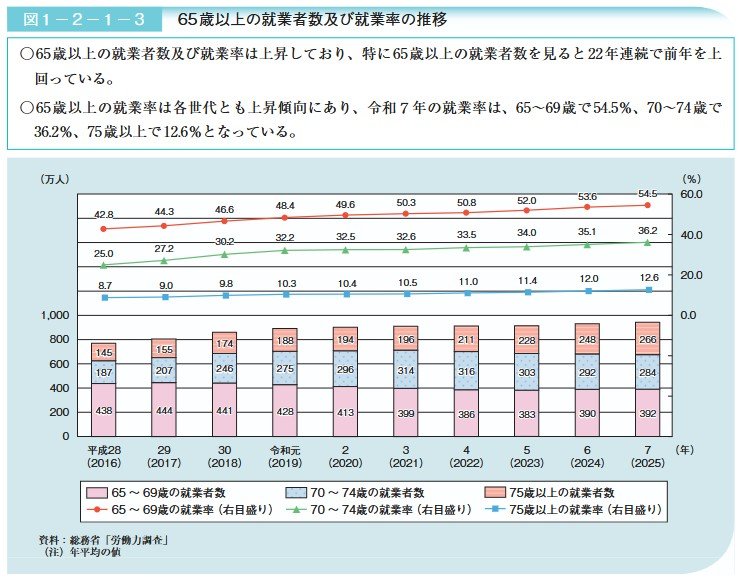
- 65歳から69歳:392万人(就業率54.5パーセント)
- 70歳から74歳:284万人(就業率36.2パーセント)
- 75歳以上:266万人(就業率12.6パーセント)
65歳から69歳では2人に1人以上、70歳から74歳でも3人に1人以上が何らかの形で働いています。10年前の2016年と比べると、各年代で就業率は大きく上昇傾向にあります。
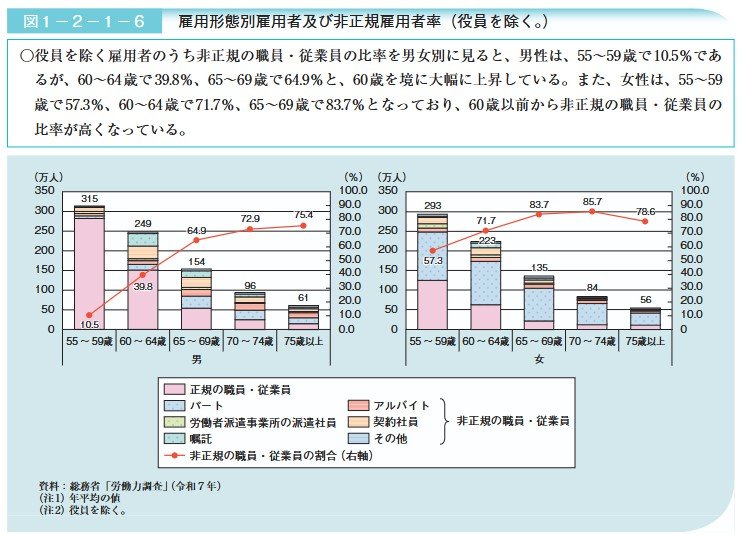
ただし、働き方の中身は60歳を境に大きく変化します。役員を除く雇用者のうち、非正規の職員・従業員(パートや契約社員など)の割合を見ると、男性は55歳から59歳では1割ほどですが、65歳から69歳では64.9パーセントと6割を超えます。女性はさらに高く、65歳以上では8割前後が非正規雇用となっています。
定年や再雇用をきっかけに働き方が変わると、現役時代に比べて収入が下がるケースも少なくありません。シニア期に働く場合は、「どのくらい稼ぐか」だけでなく、公的年金と組み合わせてバランスよく家計を考えることが大切です。また、健康上の理由などで働けない方もいらっしゃるため、無理をして働くことだけが正解ではありません。
3. 60代の平均貯蓄は1989万円。ただし「貯蓄減」の理由8割は生活費という現実
家計の防波堤となる貯蓄について見てみましょう。厚生労働省の「2025(令和7)年 国民生活基礎調査の概況」によると、世帯主の年代別の平均所得金額と平均貯蓄額は以下のようになっています。
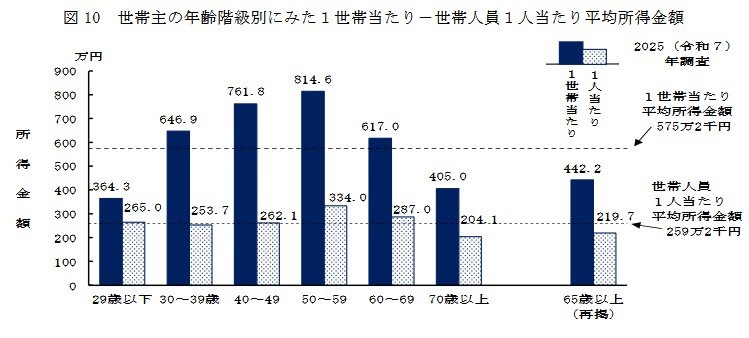
- 50歳から59歳:所得814万6000円/貯蓄1243万8000円
- 60歳から69歳:所得617万円/貯蓄1989万8000円
- 70歳以上:所得405万円/貯蓄1615万8000円
所得は50代をピークに減少しますが、貯蓄は60代で1989万8000円とピークを迎えます。これは退職金などによって一時的に貯蓄が増える時期だからと考えられます。しかし、この平均値は一部の高額貯蓄者に引き上げられている点に注意が必要です。実際には「貯蓄がない」と回答した高齢者世帯も9.9パーセント存在しており、誰もが潤沢な資産を持っているわけではありません。
さらに気がかりなのは、65歳以上で前年と比べて「貯蓄が減った」と答えた世帯が41.3パーセントにのぼることです。その理由のトップは「日常の生活費への支出(80.8パーセント)」でした。多くの方が、年金だけでは足りない生活費を、これまでの蓄えを少しずつ取り崩しながらまかなっている厳しい現実が浮き彫りになっています。
4. 自分事として考えよう!世帯人数と収入別で見る金融資産のリアルな分布
「平均貯蓄額1989万円」と聞いて焦ってしまう方のために、より実態に近いデータを見てみましょう。J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」によると、世帯全体の「平均金融資産保有額(預貯金や株式などの合計額)」は、単身世帯で919万円、2人以上世帯で1940万円となっています。
平均値は高額資産保有者に影響されやすいため、「年間収入別」のデータを確認することで、よりリアルなご自身の立ち位置がわかります。以下は、年間収入別の金融資産保有額(金融資産を保有していない世帯を含む)の一部抜粋です。
4.1 【単身世帯の金融資産保有額】
- 年間収入300万円未満:677万円
- 年間収入300万から500万円未満:1047万円
- 年間収入500万から750万円未満:1398万円
4.2 【2人以上世帯の金融資産保有額】
- 年間収入300万円未満:858万円
- 年間収入300万から500万円未満:1431万円
- 年間収入500万から750万円未満:1755万円
このように、収入によって保有する金融資産の額には大きな差があります。また、保有している資産の内訳を見ると、2人以上世帯全体では預貯金が745万円を占める一方で、株式が433万円、投資信託が216万円となっており、預貯金以外の方法も活用されている実態が見えてきます。ご自身の収入帯の平均額を確認し、冷静に現状を把握することが大切です。


