
1. 3,900円台から6,600円台へ。切り上がった株価の足取り
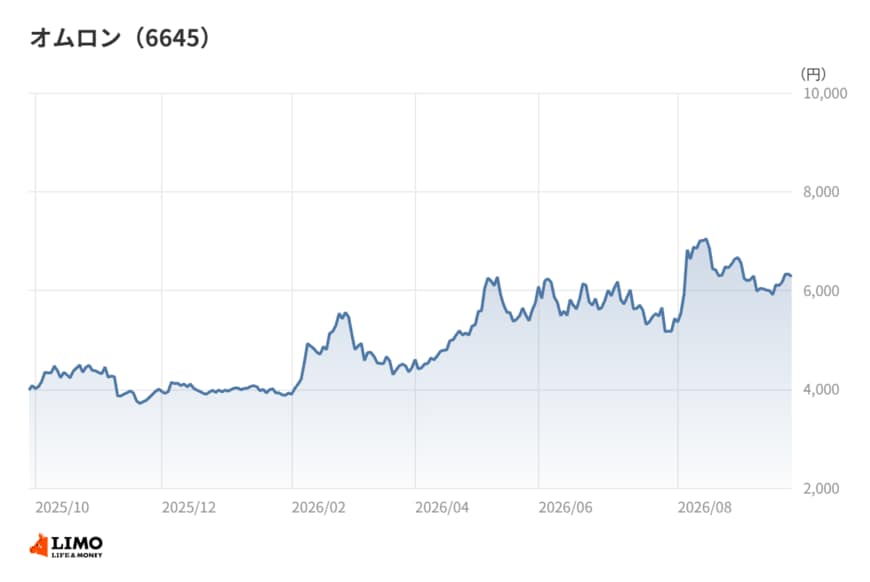
株価の推移を月末終値で追うと、2025年10月末は4,300円台だった。そこから11月末、12月末、2026年1月末と3,900円台で足踏みが続き、1月末の3,917円は2025年10月末以降の月末終値で最も低い。
流れが変わったのは2月だ。2月末には5,500円台へと1か月で4割を超える上昇を見せた。3月末には4,400円台まで上げ幅を吐き出したものの、4月末には再び5,500円台に戻している。
5月末から6月末は5,700円台から5,800円台、7月末は5,400円台と、しばらく高い水準でもみ合った。そして8月末に6,661円まで上げ、2025年10月末以降の月末終値で最も高い水準をつけた。2026年9月時点の終値は6,325円と、その高値圏を保っている。
月ごとの振れ幅は2割を超える場面が何度もあり、ボラティリティ(株価の値動きの激しさ)の高い1年だった。ただ、昨秋の起点と比べれば株価の水準は5割近く切り上がっており、方向としては上向きがはっきりしている。
2. 1Qの利益を押し上げたのは制御機器。会社説明と数字で確かめる
2027年3月期1Qの売上収益(IFRS)は2,098億円(前年同期比+26.1%)、営業利益は188億円(同+226.0%)、親会社の所有者に帰属する当期利益は106億円(同+131.1%)だった。会社は、売上収益・営業利益ともに前年同期と期初の想定を大きく上回ったとしている。
何が伸びたのか。会社によると、制御機器事業でAI需要を背景とした半導体投資やデータセンター向けの二次電池投資を着実に捉えたことに加え、代理店とのリレーション強化や新商品の拡充が効いたという。営業利益の増加も、主に制御機器事業の増収効果と継続的な収益性向上施策によるものとしている。
セグメントの数字もそれを裏づける。制御機器事業の1Q売上収益は1,311億円(前年同期比+37.2%)、セグメント利益は212億円と前年同期の2倍に増え、利益率は16.2%に達した。ヘルスケア事業も売上収益364億円(同+16.7%)と伸び、会社は血圧計の日本・アジアのオンライン向け販促が奏功したと説明する。
一方、社会システム事業は売上収益242億円(同▲2.0%)で、利益はほぼ出ていない。会社は蓄電システムが低調だったとしている。全社の急回復は、制御機器という一本の柱にかなり依存していると読める。
通期の見通しも動いた。1Q決算の時点で、2027年3月期の営業利益予想は800億円(前期比+41.7%)と、期初に示した620億円から引き上げられている。当期利益の予想も275億円から405億円に上方修正された。1Qの営業利益の進捗率は23.6%で、引き上げ後の計画に対しては標準的なペースにある。
8月末に株価が高値をつけた時期は、この1Q決算と上方修正が明らかになった時期と重なる。業績の上振れが株価の支えとして意識された可能性は高いだろう。
3. 「ROIC経営」の看板と、ROIC3.0%という現実
オムロンといえば、ROIC(投下資本利益率)を経営の軸に据えてきた会社として語られることが多い。資本効率を重んじる会社という印象を持つ投資家も少なくないだろう。
ところが、2026年3月期通期の実績を見ると印象とは少し違う。売上高は7,674億円(前期比+7.3%)、営業利益は599億円(同+12.1%)と増収増益だったが、会社が開示したROICは3.0%、ROEは3.5%にとどまった。継続事業の利益で計算した場合でも、ROICは3.9%、ROEは4.7%である。
電気機器業種の中央値はROICが10.6%、ROEが7.7%だ。計算方法の違いはあるにせよ、業種の中で見ると資本効率の低さは明らかで、会社自身もROICやROEが資本コストを下回る水準にあると認めている。
もっとも、営業利益率は7.8%で、業種中央値の6.9%を上回っている。本業の利益率は業種並み以上なのに、資本効率では大きく見劣りする。このずれは、のれんなどを含む投下資本の重さや、構造改革費用といった営業利益の下で発生する費用が、利益を削ってきたことを示していると考えられる。
ROIC経営という看板と、足元の数字の間にはまだ開きがある。株価の上昇は、その開きが縮まっていく過程を先に評価し始めた動きと見ることもできそうだ。
4. 筆者コメント
回復の局面から、持続の局面へ。いまの同社は、その切り替わりの手前に立っているように見える。
2年間の構造改革で固定費を削り、制御機器の需要が戻ったところで利益が一気に出た。1Qの急増益は、改革の成果と需要の追い風が同時に来た結果と読むのが自然だろう。
ただ、追い風の部分は同社がコントロールできない。AI関連の設備投資がどこまで続くかは、景気や投資サイクルの影響を受けやすい領域だ。
だからこそ見ておきたいのは、需要が一服したときにも利益率が大きく崩れないかどうかである。株価の水準の高さより、制御機器以外の事業がどこまで稼げるようになるかに目を向けてほしい。
5. 電子部品事業の切り離しで、何が残るのか
ここからは、事業ポートフォリオ(事業の組み合わせ)の組み替えに目を向けたい。同社は2026年3月期から、DMB(電子部品事業)を非継続事業に分類している。
会社の開示によると、電子部品事業を子会社のオムロンデバイスに吸収分割で承継させたうえで、同社の全株式をThe Carlyle Groupが設立する会社の子会社に譲渡することを決めた。株式譲渡の実行は2026年10月を予定している。
切り離す事業の規模を見ると、2026年3月期の電子部品事業は売上高1,008億円に対し、営業利益は36億円だった。利益率は3.6%で、全社の7.8%を大きく下回る。一方、制御機器事業は2026年3月期に売上高4,095億円(前期比+12.3%)、営業利益428億円(同+18.0%)を稼いでいる。
利益率の低い事業を外し、利益の柱である制御機器に資源を寄せる。会社はキャッシュアロケーションの方針でも、最注力ドメインである制御機器事業領域への投資を強化すると明記している。組み替えの方向は明確だ。
ただし、残る事業にも濃淡がある。ヘルスケア事業は2026年3月期に売上高1,453億円(前期比▲0.4%)、営業利益154億円(同▲11.8%)と減益だった。会社は米国関税政策の影響や血圧計の主要価格帯での競争激化を挙げている。一方、データソリューション事業は売上高512億円(同+19.7%)と伸びており、次の柱としての育ち方が注目点になる。
6. FCFのマイナスと短期債務の増加をどう見るか
キャッシュフローにも目を向けておこう。2026年3月期の営業キャッシュフローは609億円の収入だったが、投資キャッシュフローは資本的支出などで701億円の支出となり、FCF(フリーキャッシュフロー)は▲92億円と前期の79億円からマイナスに転じた。
その穴を埋めたのが借入だ。短期債務は2025年3月期末の204億円から2026年3月期末には1,217億円へ増えた。会社は事業運営資金確保のための増加と説明しており、期末の手元現預金は1,665億円を確保している。
加えて、会社は2026年4月に退職給付信託の一部返還を受け、416億円の現金が増える見込みとしている。年金資産が積立超過の状態にあることが理由だ。事業譲渡の対価とあわせ、2027年3月期は手元資金に厚みが出る年になりそうだ。
株主還元では、配当は株主資本配当率(DOE)3%程度を基準とし、2027年3月期の年間配当は前期比6円増の110円を予定している。ただ、同社の資本配分の主役はあくまで事業投資であり、還元はその後に置かれている。
増える手元資金を制御機器への投資にどう振り向け、それがROICの改善にどうつながるか。資本効率の開きを埋められるかどうかは、この資金の使い方にかかっていると言えるだろう。
7. 筆者コメント
電気機器業種の中で並べると、同社は利益率では中位以上、資本効率では下位という、少し珍しい位置にいる。
利益率が業種並み以上なのに資本効率が低いのは、分母の投下資本が重いか、営業利益の下で利益が漏れているかのどちらかだ。電子部品事業の切り離しや構造改革費用の一巡は、その両方に手を入れる動きと読める。
つまり今回の組み替えは、売上を大きく見せるためではなく、資本効率の分母と分子を同時に整えるための作業だと私は考えている。
株価はすでに回復を先回りして評価している。そのうえで確かめたいのは、事業譲渡後の決算で、会社が掲げるROICがどこまで業種の水準に近づくかという一点だ。四半期ごとの増益率より、この数字の推移を追う姿勢をおすすめしたい。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希