4. 2027年7月期は増収増益の計画、10月の価格改定は予想に含まず
同社は2027年7月期の連結業績を以下のように予想しています。
- 売上高:572億3,100万円(前期比11.7%増)
- 営業利益:30億7,800万円(同10.0%増)
- 経常利益:30億5,000万円(同9.0%増)
- 純利益:18億9,100万円(同43.5%増)
国内「鳥貴族」の既存店売上高は前期比102.3%の計画です。国内の出店計画は直営店25店舗、TCC店30店舗です。8月からの賃上げと年間休日の増加は予想に含まれています。純利益の伸び率が大きいのは、前期に計上した減損損失を今期は見込んでいないためです。
注目したいのは、9月10日に発表した国内「鳥貴族」全店の価格改定です。10月1日から、フード・ドリンクの価格を税込390円から税込410円に引き上げます。「トリキ晩餐会」(税込3,900円→4,100円)とテイクアウト(税込390円→410円)も改定の対象です。
同社は、国産の鶏肉や野菜などの原材料費、人件費、エネルギーコストといった店舗運営コストの上昇が続いていることを理由に挙げています。期首時点では決まっていなかったため、この価格改定は今期の業績予想に含まれていません。
価格改定は客単価を押し上げる一方、値上げ後も来店客を保てるかどうかが今期の業績を左右しそうです。2025年5月の価格改定の後は客数も伸びましたが、その効果が一巡した2026年5月以降は、既存店の客数が前年を下回る月もありました。
5. 中期経営計画の目標を引き下げ、営業利益目標は60億円から30億7,800万円に
同社は9月11日、中期経営計画(2025年7月期〜2027年7月期)の最終年度にあたる2027年7月期の数値目標を大きく引き下げました。
5.1 2027年7月期の数値目標(当初目標→修正後)
- 売上高:600億円→572億3,100万円
- うち海外売上高:60億円→20億7,500万円
- 営業利益:60億円→30億7,800万円
- 営業利益率:10%→5.4%
- ROE:20%以上を維持→15%以上
営業利益の目標は当初のおよそ半分、海外売上高の目標はおよそ3分の1になりました。同社は、海外、特に直営で進出した米国・中国で店舗モデルの確立に時間を要していることと、国内でもインフレが想定を超え、新規出店や利益率の改善が計画に届かなかったことを理由に挙げています。そのうえで、日本の「鳥貴族」をそのままの形で展開できる地域は今のところ限られている、という認識も示しました。
6. 株式分割後は100株から優待の対象に、次の権利確定は2027年1月末
同社は2026年8月1日付で1株を2株に分割しました。分割にあわせて、2027年1月末基準日の株主優待から新しい区分が適用されます。
6.1 2027年1月末基準日以降の優待内容(分割後の保有株式数/年間)
- 100株〜199株(新設):1,000円相当の食事優待券(1月末・7月末に各500円相当)
- 200株〜599株:2,000円相当の食事優待券(1月末・7月末に各1,000円相当)
- 600株〜999株:6,000円相当の食事優待券(1月末・7月末に各3,000円相当)
- 1,000株以上:10,000円相当の食事優待券(1月末・7月末に各5,000円相当)
分割前は100株(分割後の200株に相当)以上が対象だったため、分割後の100株(分割前の50株に相当)が新たに対象になりました。200株以上の区分は、分割前と比べて実質的に変わっていません。
少ない資金で優待を受け取れるようになった一方、新設の100株の区分は年間1,000円相当と控えめな内容です。200株を保有すると年間2,000円相当になります。
このほか、100株以上を1年以上続けて保有する株主には、7月末を基準日として5%割引優待券4枚が追加で贈られます。
細かな利用条件は同社の公式サイトで確認してください。
2027年1月末の権利確定に向けた日程は以下の通りです。
- 権利付き最終日:2027年1月27日
- 権利落ち日:2027年1月28日
配当は、2027年7月期の予想が中間11.5円・期末11.5円の年間23円です。分割前に換算すると46円で、2026年7月期の実績(年間46円)と同じ水準です。
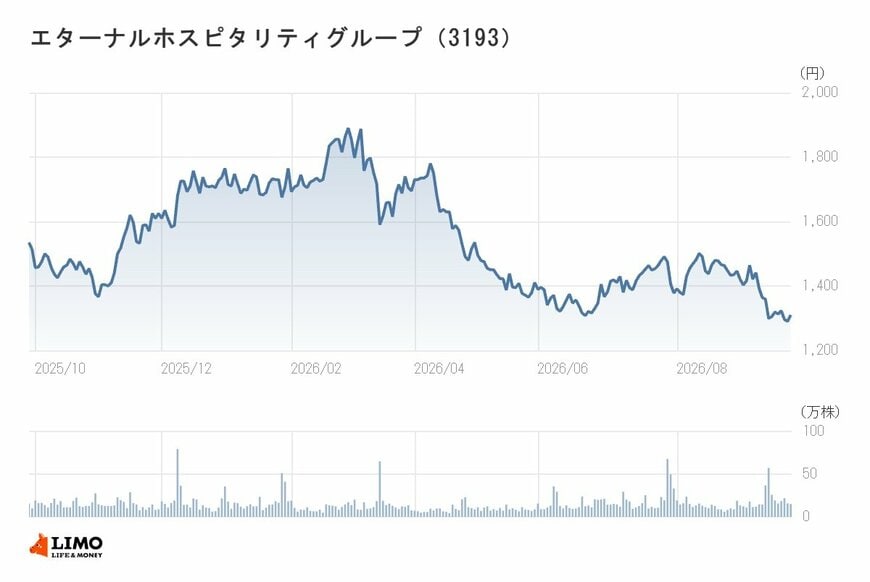
7. エターナルホスピタリティグループの9月28日の株価
28日の株価終値は1,310円(前日比:+20円、+1.55%)でした。
- PER(会社予想):15.98倍
- PBR(実績):2.84倍
- 配当利回り(会社予想):1.76%
- 年初来高値:1,930円(3月2日)
- 年初来安値:1,260円(9月14日)
8. 記者コメント
国内「鳥貴族」の既存店売上高は、値上げだけでなく客数の増加でも伸びており、フェアやコラボ、アプリを使った集客が数字に表れています。一方で、中期経営計画の柱だった海外は店舗モデルの確立に時間がかかっており、最終年度の営業利益目標はほぼ半分に引き下げられました。
同社は、資本コストや株価を意識した経営の課題としてPERの向上を掲げています。各地域で通用する店舗モデルを確立して海外展開を実現し、PERの向上につなげる方針です。国内「鳥貴族」で稼いだ利益を元手に、海外事業を立て直せるかが問われる局面といえそうです。
2027年7月期は、10月1日からの価格改定が予想に入っていない点がポイントです。値上げ後も客数を保てるかどうかは、月次の既存店売上高で確認できます。株式分割で優待の対象が100株からに広がったため、次の権利確定となる2027年1月末に向けて、月次の数字とあわせて値動きにも注目しておきたいところです。
【免責事項】
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
参考資料
- 株式会社エターナルホスピタリティグループ「2026年7月期 決算短信〔日本基準〕(連結)」(2026年9月11日発表)
- 株式会社エターナルホスピタリティグループ「通期連結業績予想と実績値との差異に関するお知らせ」(2026年9月11日発表)
- 株式会社エターナルホスピタリティグループ「中期経営計画の数値目標修正に関するお知らせ」(2026年9月11日発表)
- 株式会社エターナルホスピタリティグループ「『焼鳥屋 鳥貴族』全店における価格改定のお知らせ」(2026年9月10日発表)
- 株式会社エターナルホスピタリティグループ「第40期(2026年7月期)期末 決算説明会資料」(2026年9月17日発表)
- 株式会社エターナルホスピタリティグループ「株主優待」
高原 祥子