


「夫の扶養に入っているけれど、自分名義でNISAを始めてみたい」「妻を扶養に入れたまま、株式投資を勧めていいのか不安」。専業主婦・専業主夫として家計を支える方から、こうした声をよく耳にします。
株式投資そのものの始め方は会社員でも専業主婦・主夫でも変わりません。ただし、口座を開設する前に整理しておきたい「年金の立場」「贈与税」「配偶者控除」という3つの落とし穴があります。この記事では、これから始める方が最初につまずきやすいポイントを、公的資料に基づいて整理します。
なお、新NISA制度の基本的な仕組みについては、下記の記事より一部を引用・参照しています。

1. 専業主婦・専業主夫が株式投資を始める基本の流れ
まず押さえておきたいのが、証券口座とNISA口座の開き方です。株式投資自体は年齢や職業を問わず、日本国内に住む成人であれば誰でも始められます。
1.1 NISA口座は夫婦それぞれ1人1口座
金融庁のNISA特設ウェブサイトには「口座は1人につき1口座のみ開設可能です」と明記されています。対象は「日本国内に住んでいる18歳以上の方」です。
つまり、夫婦であっても1つの口座を共有することはできません。専業主婦・主夫として投資を始める場合も、自分名義でNISA口座を開設する必要があります。
証券会社を選ぶ際の具体的な手順や比較のポイントは、証券会社の選び方や口座開設の流れを解説した記事で詳しく取り上げています。まずは少額から始めたいという方は、株式投資の始め方の基本をまとめた記事もあわせて参考にしてください。
1.2 証券口座は「特定口座(源泉徴収あり)」を選ぶと申告の手間が省ける
NISA口座とは別に、NISAの非課税枠を超えた分や、成長投資枠の対象外の商品を売買するには、課税口座(特定口座・一般口座)も必要です。
証券口座には「特定口座(源泉徴収あり)」「特定口座(源泉徴収なし)」「一般口座」の3種類があります。源泉徴収ありを選ぶと、株式の利益から税金があらかじめ差し引かれるため、原則として確定申告の手続きは不要になります。
この「確定申告をするかどうか」という選択が、後述する配偶者控除の判定にも関わってきます。特定口座と源泉徴収の具体的な仕組みは、特定口座・源泉徴収の仕組みを解説した記事で詳しく取り上げています。
2. 「専業主婦(夫)=第3号被保険者」とは限らない
投資の相談でよく前提にされるのが「専業主婦・主夫=第3号被保険者」という理解です。実はこれは、配偶者の働き方次第で当てはまらないケースがあります。
2.1 第3号被保険者になれるのは会社員・公務員の配偶者だけ
日本年金機構は第3号被保険者を「厚生年金保険等の加入者に扶養されている20歳以上60歳未満の配偶者」と説明しています。
つまり、配偶者が第2号被保険者(会社員・公務員など厚生年金の加入者)であることが前提です。配偶者が自営業やフリーランスで第1号被保険者の場合、専業主婦・主夫であっても第3号被保険者にはなれません。この場合は自分自身も第1号被保険者となり、国民年金保険料を自分名義で納める必要があります。
3. 自営業の配偶者を持つ人は、投資に回せるお金がどう変わるか
第1号被保険者になると負担が増えるだけに見えますが、iDeCo(個人型確定拠出年金)の掛金上限額には逆の差があります。
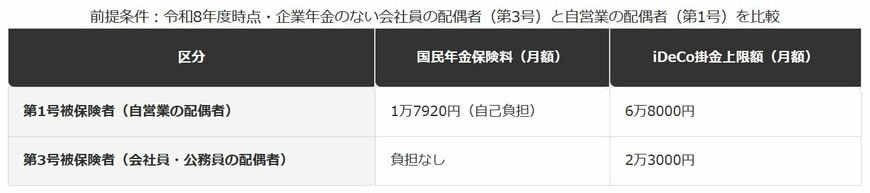
3.1 【国民年金の種別による負担とiDeCo上限額の違い】
第1号被保険者(自営業の配偶者)
- 国民年金保険料:1万7920円(月額・自己負担)
- iDeCo掛金上限額:6万8000円(月額)
第3号被保険者(会社員・公務員の配偶者)
- 国民年金保険料:負担なし
- iDeCo掛金上限額:2万3000円(月額)
iDeCo上限額の差は月4万5000円です。ここから第1号被保険者が新たに負担する国民年金保険料1万7920円を差し引いても、iDeCoに回せる余地は月2万7080円多い計算になります(編集部試算)。
4. 【編集者の視点】
この試算だけを見ると「自営業の配偶者の方が投資に有利」と感じるかもしれませんが、実際にはそう単純ではありません。iDeCoは原則60歳まで引き出せない資産であり、国民年金保険料の負担は毎月確実に発生する固定費です。
第1号被保険者になる場合は、まず家計全体でこの固定費を織り込んだうえで、iDeCoと課税口座・NISAにどう配分するかを考える必要があります。
配偶者の働き方が変わる予定がある場合(独立・転職・退職など)は、自分の年金種別がいつ切り替わるのかを事前に日本年金機構や年金事務所で確認しておくと、切り替え忘れによる未納期間を防げます。
5. 生活費として渡されたお金を投資に回すと、贈与税がかかることがある
専業主婦・主夫の場合、投資に回す資金の出どころが「配偶者から渡された生活費」であることが少なくありません。ここに見落としやすい注意点があります。
5.1 「通常必要な生活費」の範囲を超えると課税対象になる
国税庁は、夫婦間で贈与税がかからない場合について「扶養義務者から生活費や教育費に充てるために取得した財産で、通常必要と認められるもの」と説明しています。
生活費や教育費として必要な都度直接これらに充てるためのものに限られます。したがって、生活費や教育費の名目で贈与を受けた場合であっても、それを預金したり株式や不動産などの買入資金に充てている場合には贈与税がかかることになります。
つまり、生活費として受け取ったお金をそのまま証券口座に入金し、株式やNISAの買付に充てると、贈与税の対象になり得るということです。
6. 【編集者の視点】
この問題を避けるいちばん確実な方法は、投資に回すお金の名義と資金の出どころを一致させることです。専業主婦・主夫本人にパート収入や配当・譲渡益など自分自身の収入がある場合は、その範囲内で投資する分には問題になりません。
配偶者からのまとまった資金移動が前提になる場合は、暦年課税の基礎控除(年間110万円)の範囲に収める、あるいは資金移動の記録(通帳の履歴など)を残しておくといった対応が実務上の防衛策になります。
贈与に該当するかどうかの判断が難しいケースは、税務署や税理士に事前に確認しておくと安心です。
7. 配偶者控除の所得要件と、株式の利益が「扶養の壁」に関わる範囲
専業主婦・主夫として株式投資を始めるとき、もう1つ気になるのが「配偶者控除の対象から外れないか」という点です。
7.1 配偶者控除・配偶者特別控除の所得区分(令和8年分)
国税庁のタックスアンサーによると、令和8年分の配偶者控除は、配偶者の合計所得金額が62万円以下(給与収入のみの場合は136万円以下)であれば満額の控除が受けられます。合計所得が62万円を超えても133万円以下であれば、配偶者特別控除として段階的に控除を受けられます。
配偶者特別控除の上限である合計所得133万円を、給与収入だけの場合の目安に置き換えると、令和8年分の給与所得控除(最低保障額74万円)を足した207万円が目安になります(編集部試算)。ただし、この給与収入換算そのものを示す公式資料は、2026年9月時点で確認できていません。
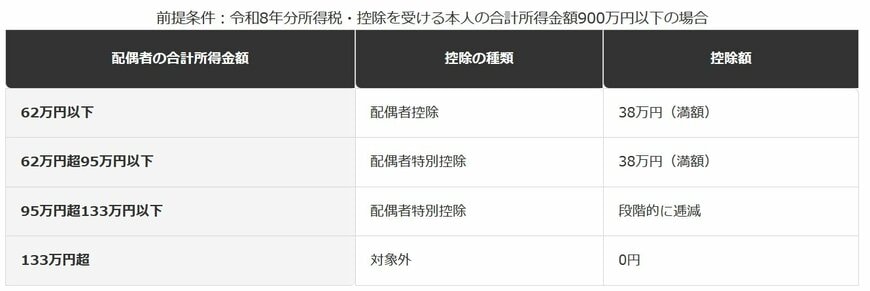
7.2 【配偶者控除・配偶者特別控除の所得区分(令和8年分)】
満額控除の範囲
- 合計所得62万円以下:配偶者控除38万円
- 合計所得62万円超95万円以下:配偶者特別控除38万円
控除が減る・なくなる範囲
- 合計所得95万円超133万円以下:段階的に逓減
- 合計所得133万円超:対象外(0円)
ここでいう「合計所得金額」には、確定申告をした株式の譲渡益・配当も含まれます。一方、特定口座(源泉徴収あり)を選び、確定申告をしなければ、その年の株式の利益は合計所得金額に算入されません。この申告するかどうかの選択が、配偶者控除の判定に直接影響します。
8. 【編集者の視点】
特定口座(源泉徴収あり)を選べば、株式の利益についてその都度確定申告をする義務はなくなります。配偶者控除の範囲内に収めたい場合は、あえて確定申告をしない、という選択も実務上は成り立ちます。
ただし、損失が出た年に他の口座と損益通算したい場合や、配当控除を使いたい場合は、確定申告をした方が有利になることもあります。合計所得金額への影響と、税金の還付・軽減効果の両方を比べたうえで、どちらを選ぶかを毎年判断することになります。
迷った場合は、確定申告の時期に税務署の相談窓口や税理士に、自分のケースでどちらが有利かを確認することをおすすめします。
9. 夫婦それぞれの口座で投資を始めるメリット
ここまで見てきたように、専業主婦・主夫が株式投資を始める際は、年金の種別・贈与税・配偶者控除という3つの制度を意識する必要があります。
9.1 非課税枠を2人分使える
新NISAの非課税保有限度額は1人あたり1800万円(うち成長投資枠は1200万円)です。夫婦それぞれが自分名義の口座を持てば、世帯全体では単純計算で2倍の非課税枠を活用できます。
年間の投資枠は、つみたて投資枠が120万円、成長投資枠が240万円です。専業主婦・主夫の場合、投資に回せる原資は配偶者の収入に左右されるため、いきなり上限まで使い切ろうとせず、家計に無理のない金額から夫婦それぞれのペースで積み立てていく考え方が現実的です。
9.2 運用方針は夫婦で分担してもよい
2人分の口座を持つメリットは、非課税枠が増えることだけではありません。たとえば一方はつみたて投資枠で投資信託を積み立て、もう一方は成長投資枠で個別株に挑戦する、というように役割を分けることもできます。
どちらか一方に運用のすべてを任せきりにすると、万一の際に状況を把握できなくなるおそれがあります。定期的に口座の状況を夫婦で共有する時間を持つことも、始め方の一部として意識しておきたいポイントです。
※本記事は、編集部が日本年金機構・国税庁・金融庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
10. 配偶者の働き方が変わったときに見直すこと
ここまで見てきた年金の種別・配偶者控除の判定は、一度決めたら変わらないものではありません。配偶者の転職・独立・退職のたびに、見直しが必要になります。
10.1 第1号と第3号の切り替えは自動ではない
配偶者が会社員から自営業に転職した場合、専業主婦・主夫である自分も第3号被保険者から第1号被保険者へ切り替える手続きが必要です。逆に配偶者が独立から会社員に戻った場合も同様です。
この切り替えは自動的には行われません。手続きが遅れると、その間の期間が未納扱いになることがあります。配偶者の働き方が変わるタイミングでは、証券口座の名義よりも先に、年金の手続きを確認しておく必要があります。
10.2 年の途中で配偶者控除の対象から外れることもある
株式投資を始めた年に利益が大きく出て、合計所得金額が133万円を超えた場合、配偶者控除・配偶者特別控除の対象から外れます。これは配偶者の年末調整や確定申告の内容に影響します。
年の途中で利益が膨らんできた場合は、特定口座(源泉徴収あり)のまま確定申告をしない選択を続けるのか、それとも損益通算などのために申告するのかを、年末までに一度整理しておくと、配偶者側の年末調整の混乱を防げます。
11. まとめ
- NISA口座は1人1口座で、夫婦であっても共有はできません。
- 「専業主婦(夫)=第3号被保険者」とは限らず、配偶者が自営業の場合は自分も国民年金保険料を負担します。
- 生活費として受け取ったお金を投資に回すと、贈与税の対象になることがあります。
- 配偶者控除・配偶者特別控除は、株式の利益を確定申告するかどうかで合計所得金額への算入が変わります。
専業主婦・主夫が株式投資を始めること自体に、特別な制限はありません。ただし、年金の立場や税金の扱いは、会社員として投資を始める場合と条件が異なる部分があります。
まずは自分名義の証券口座・NISA口座を用意し、資金の出どころと投資額を、無理のない範囲から確認しながら始めてみてください。判断に迷う点があれば、年金事務所や税務署の窓口も活用しましょう。
12. よくある質問
12.1 Q. 専業主婦・専業主夫でも証券口座は開設できますか?
A. 日本国内に住む成人であれば、専業主婦・主夫でも証券口座・NISA口座を開設できます。金融庁のNISA特設ウェブサイトでは、口座開設の対象を「日本国内に住んでいる18歳以上の方」としています。
12.2 Q. NISA口座を夫婦で1つにまとめることはできますか?
A. できません。金融庁のNISA特設ウェブサイトには「口座は1人につき1口座のみ開設可能です」と明記されており、夫婦であってもそれぞれが自分名義の口座を開設する必要があります。
12.3 Q. 配偶者から生活費として受け取ったお金で投資しても問題ありませんか?
A. 国税庁は、生活費として受け取ったお金を預金や株式などの買入資金に充てた場合は贈与税がかかるとしています。投資に回す資金は、自分自身の収入の範囲に収めるか、資金移動の記録を残しておくことが実務上の対応になります。
12.4 Q. 配偶者が転職・独立したら何を確認すればいいですか?
A. まず自分自身の国民年金の種別(第1号・第3号)が変わるかどうかを確認し、必要であれば切り替えの手続きを行います。あわせて、配偶者の年末調整・確定申告に関わる配偶者控除の要件も、その年の所得見込みを踏まえて見直しておくと安心です。
参考資料
- 金融庁「NISA特設ウェブサイト・NISAを知る」
- 日本年金機構「第3号被保険者」
- 日本年金機構「国民年金保険料」(令和8年度)
- iDeCo公式サイト(国民年金基金連合会)「iDeCoをはじめよう」
- 国税庁「No.4405 贈与税がかからない場合」
- 国税庁「No.1191 配偶者控除」(令和8年4月1日現在法令等)
- 国税庁「No.1195 配偶者特別控除」(令和8年4月1日現在法令等)
LIMO編集部ウェルスマネジメント班


