

4. 個人向け国債の利子を確定申告すると、上場株式等の譲渡損失と損益通算できる
確定申告を選ぶ理由になりやすいのが、株式や投資信託の損失との通算です。国税庁が示している条件を確認します。
4.1 譲渡損失は申告分離課税の配当所得等から差し引ける
国税庁によると、上場株式等に係る譲渡損失の金額がある場合や、前年以前3年内に生じて控除しきれていない譲渡損失がある場合は、一定の要件の下で、申告分離課税を選んだ上場株式等の配当所得等の金額から差し引くことができます。
財務省の資料でも、国債の各所得の間と上場株式等の所得との損益通算が可能と示されています。
4.2 申告すると決めたら、あとから選び直せない
国税庁によると、確定申告でいずれかを選んだあとは、修正申告や更正の請求で選択を変えることはできません。新座市も、たとえば配当所得の金額を含めずに確定申告をしたあとに、その金額を修正申告することはできないと例を挙げています。
損益通算で所得税が軽くなる一方で、合計所得金額に含まれることで保険料などの算定が変わる場合があります。両方を見比べてから決めることが大切です。
5. 個人向け国債の利子から差し引かれる20.315%は、令和9年から内訳が変わる
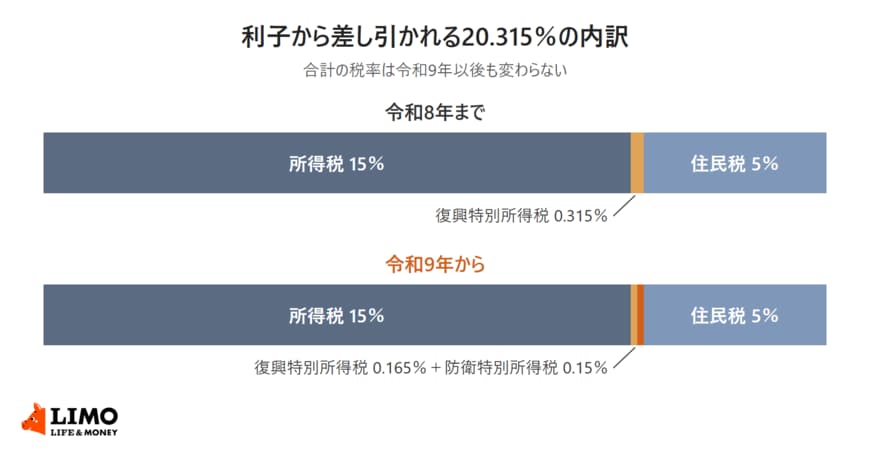
令和8年度税制改正で防衛特別所得税が創設され、令和9年以後の利子から差し引かれる税金の内訳が変わります。ただし、合計の税率は変わりません。
令和9年からは、防衛特別所得税が加わりますが合計は20.315%のままです2/2
出所:国税庁「No.1310 利息を受け取ったとき(利子所得)」、国税庁「No.1331 上場株式等の配当等に係る申告分離課税制度」を参考にLIMO編集部作成
5.1 復興特別所得税は1.1%に下がり、防衛特別所得税1%が加わる
国税庁によると、令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)があわせて源泉徴収されます。
所得税15%に対する割合で計算すると、復興特別所得税は0.165%、防衛特別所得税は0.15%になり、合計は0.315%で変わりません。
5.2 税引後の利率は令和9年以後も同じ計算になる
国税庁は、合計税率に変更はないため、源泉徴収税額の計算方法に変更は生じないとしています。9月募集分の固定5年なら、税引後の利率は年1.7849440%のままです。
なお、障害者等の一定の要件に該当する人は、障害者等の少額公債の利子の非課税制度(特別マル優)で、額面350万円までの利子が非課税になります。
6. まとめ
個人向け国債の2026年9月募集分は、固定5年が年2.24%、固定3年が年1.96%、変動10年が年1.95%で、9月30日まで募集されています。利子から差し引かれる20.315%で納税を終える申告不要と、確定申告する申告分離課税のどちらかを選べます。
確定申告をすると上場株式等の譲渡損失と損益通算できる一方で、利子が合計所得金額に含まれ、国民健康保険税などの算定にも使われます。選んだあとは変更できないので、迷ったときは最寄りの税務署や、お住まいの市区町村の担当窓口で確認してみましょう。

参考資料
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「国債の利子等課税制度(個人)」
- 国税庁「No.1310 利息を受け取ったとき(利子所得)」
- 国税庁「No.1331 上場株式等の配当等に係る申告分離課税制度」
- 新座市「配当所得、利子所得、株式等の譲渡所得の課税方式の選択について(令和6年度以降)」
和田 直子


