

個人向け国債の2026年9月募集分は、9月30日まで募集されています。固定5年の利率は年2.24%で、利子を受け取るときには20.315%分の税金が差し引かれます。
この利子は、差し引かれた時点で納税を終えることもできれば、確定申告をすることもできます。どちらを選ぶかで、合計所得金額に入るかどうかが変わり、国民健康保険税などの算定にも影響します。
この記事では、9月募集分の利率と、個人向け国債の利子にかかる税金の2つの扱い方を確認します。
1. 個人向け国債の2026年9月募集分は固定5年が年2.24%
まず、いま募集している個人向け国債の条件を確認します。利率は3つのタイプで違います。
1.1 税引前と税引後の利率はタイプごとに公表されている
財務省によると、2026年9月募集分の表面利率(税引前)は、変動10年(第198回債)が年1.95%、固定5年(第186回債)が年2.24%、固定3年(第196回債)が年1.96%です。財務省は税引後の利率もあわせて示しています。
- 変動10年:年1.95%(税引後1.5538575%)
- 固定5年:年2.24%(税引後1.7849440%)
- 固定3年:年1.96%(税引後1.5618260%)
1.2 募集は9月30日まで、発行日は10月15日
9月募集分の募集期間は9月3日から30日までで、発行日は10月15日です。利払日は毎年4月15日と10月15日で、取扱金融機関は873機関とされています。
次回の10月募集分は、10月8日から30日までの募集が予定されています。
2. 個人向け国債の利子にかかる税金は「申告不要」と「確定申告」を選べる
個人向け国債の利子は、受け取るときに税金が差し引かれます。そのうえで、確定申告をするかどうかを自分で選べるしくみになっています。
2.1 国債の利子は特定公社債等の利子として申告分離課税の対象
国税庁によると、国債などの特定公社債等の利子は、支払を受ける際に15.315%(ほかに地方税5%)が源泉徴収されるとともに、申告分離課税の対象になります。ただし、確定申告をしないことも選択できます。
財務省の「国債の利子等課税制度(個人)」でも、利付国債の利子は申告分離課税で、申告不要(源泉徴収で完結)と、上場株式等に係る配当所得等としての申告のどちらかを選べると示されています。
確定申告するかどうかで、合計所得金額への算入が変わります1/2
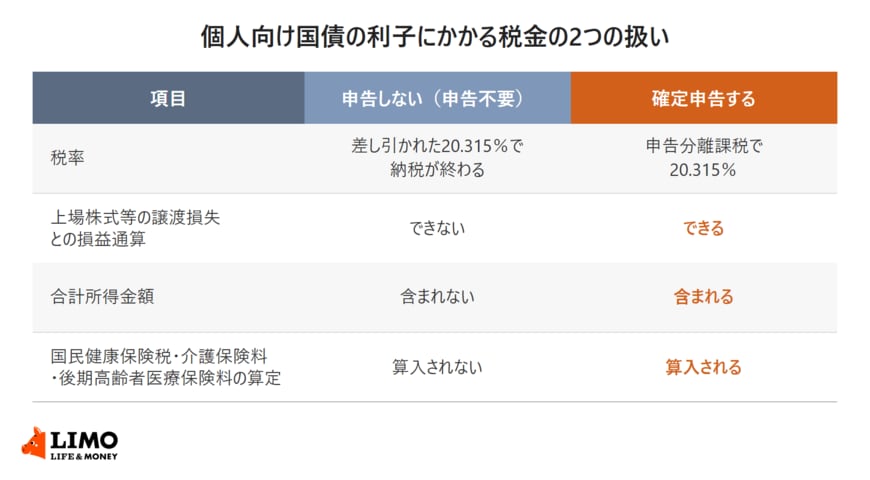
出所:国税庁「No.1331 上場株式等の配当等に係る申告分離課税制度」、新座市「配当所得、利子所得、株式等の譲渡所得の課税方式の選択について(令和6年度以降)」を参考にLIMO編集部作成
図に入れた内容を、あらためて書き出します。
【申告しない(申告不要)】
- 税率:差し引かれた20.315%で納税が終わる
- 上場株式等の譲渡損失との損益通算:できない
- 合計所得金額:含まれない
- 国民健康保険税・介護保険料・後期高齢者医療保険料の算定:算入されない
【確定申告する】
- 税率:申告分離課税で20.315%
- 上場株式等の譲渡損失との損益通算:できる
- 合計所得金額:含まれる
- 国民健康保険税・介護保険料・後期高齢者医療保険料の算定:算入される
2.2 申告不要なら、差し引かれた税金で納税が終わる
申告不要を選ぶと、利子から差し引かれた税金で納税は完結します。税率はどちらを選んでも所得税等15.315%と地方税5%で、確定申告をしても税率そのものは変わりません。
違いが出るのは、損益通算ができるかどうかと、利子が合計所得金額に含まれるかどうかです。
3. 確定申告した個人向け国債の利子は合計所得金額に入り、国民健康保険税などの算定にも使われる
確定申告をすると、個人向け国債の利子は所得として数えられるようになります。その影響は所得税だけにとどまりません。
3.1 申告しなければ合計所得金額に含まれない
国税庁は、上場株式等の配当等の課税関係の整理として、申告不要を選んだ場合は扶養控除等の判定で合計所得金額に含まれず、申告分離課税を選んだ場合は含まれると示しています。特定公社債等の利子も、申告する場合は上場株式等の配当等に分類されます。
新座市は、申告不要とした場合の「合計所得金額」は、申告しなかった配当所得、利子所得、株式等の譲渡所得(損失)を含めずに判定すると案内しています。
3.2 令和6年度から、住民税も所得税と同じ課税方式になった
以前は、所得税と住民税で異なる課税方式を選べました。新座市によると、令和4年度の税制改正により、令和6年度からは上場株式等の配当所得等について、所得税と市民税・県民税の課税方式を一致させることになりました。
新座市は、申告不要を選んだ場合、国民健康保険税、介護保険料、後期高齢者医療保険料の算定において、申告しなかった利子所得などは算入されないと案内しています。確定申告をすると、住民税の非課税限度額の判定などに使う合計所得金額にも含めて判定されます。


