


1. 社名から連想されるものと、実際に並んでいる4つの事業
有価証券報告書によれば、同社は関係会社115社で構成され、事業はエネルギー、インダストリー、半導体、食品流通、その他の5つに区分されている。
中身も記載がある。エネルギーは発電設備や受変電設備、無停電電源装置など。インダストリーはインバータやモータ、鉄道車両用の駆動システムなど。半導体は産業用・自動車用のパワー半導体だ。
そして食品流通。ここに並ぶのは、飲料自販機、食品・物品自販機、店舗設備機器、金銭機器である。街角に立っている自動販売機やコンビニの店舗まわりの機器が、この会社の報告セグメントの一つを構成している。
2026年3月期の売上構成比は、インダストリーが37.8%、エネルギーが31.4%、半導体が19.1%、食品流通が8.6%、その他が3.1%だった。
パワー半導体メーカーという語感からすると、半導体が2割弱というのは小さく感じる。少なくとも、この会社の売上の八割は半導体以外が稼いでいる。
2. 売上の1割弱で、半導体より高い利益率を稼ぐ事業
構成比の次は利益率だ。2026年3月期の食品流通は、売上高1,055億円に対して営業利益131億円。営業利益率は12.4%だった。
同じ期の半導体は、売上高2,342億円に対して営業利益235億円で、営業利益率は10.0%。売上の規模は半導体が2倍以上あるが、単位あたりの採算は食品流通のほうが上回っている。
ほかも並べておく。エネルギーは売上高3,852億円で営業利益595億円、利益率15.5%。インダストリーは売上高4,643億円で営業利益443億円、利益率9.6%だ。利益率の序列は、エネルギー、食品流通、半導体、インダストリーの順になる。最も小さいセグメントが、二番手の採算を持っているという並びである。
差はもう一段深いところにもある。セグメントに配分された資産だ。
食品流通の資産は652億円。これに対して営業利益は131億円なので、配分された資産に対する比率は2割に達する。一方の半導体は、資産4,123億円に対して営業利益235億円。比率は6%弱にとどまる。
この差は投資の重さから来ている。半導体セグメントの2026年3月期の設備投資は353億円、減価償却費は393億円、さらに減損損失を29億円計上した。対する食品流通の設備投資は21億円である。
前期比の動きも対照的だった。半導体は売上高が+0.3%とほぼ横ばいながら、営業利益は▲36.6%と大きく落ちた。食品流通は売上高▲3.4%、営業利益▲5.5%と小幅な減少にとどまっている。
会社の説明では、この期を牽引したのはエネルギー分野のプラント・システムと、インダストリーのITソリューション分野だという。実際、エネルギーの営業利益は+64.1%、インダストリーは+30.7%と伸びた。
ここに、社名や製品イメージから受ける印象と、開示された数字とのずれがある。パワー半導体のメーカーという見方でこの会社を追っていると、この期の主役を取り違える。半導体は投下した資産が最も重く、利益の落ち込みが最も大きいセグメントだった。
むろん、自動販売機の事業が全社を支えているわけではない。金額で見れば131億円であり、連結営業利益1,366億円の1割程度だ。それでも、資産を軽く保ったまま二桁の利益率を出す事業を抱えていることは、ポートフォリオの性質として押さえておきたい。
3. 1万500円台から1万5,400円台へ。昨秋以降の月末終値の振れ
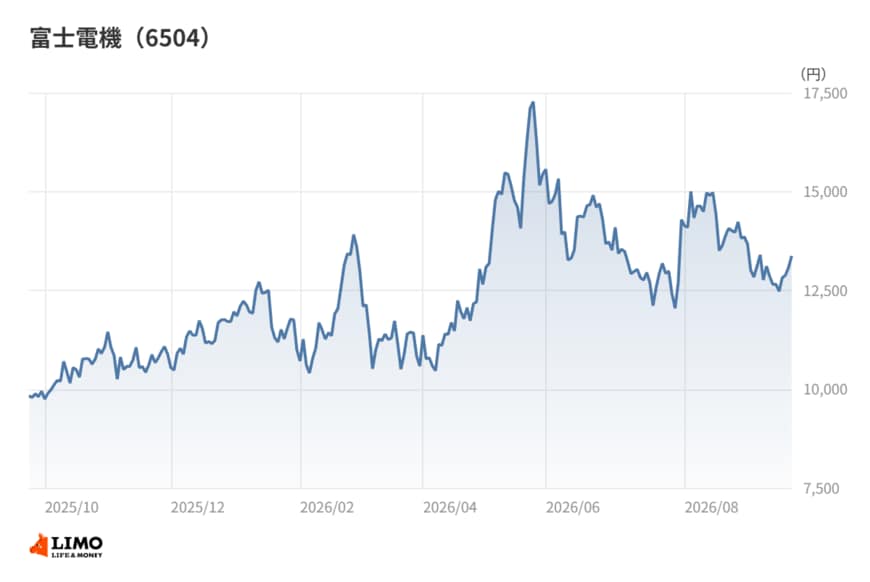
株価のほうはどう動いたか。
2025年10月末の終値は1万1,000円台だった。11月末は1万800円台、12月末は1万1,800円台と、年末までは1万円台の前半で推移している。
2026年に入ると振れが大きくなる。1月末は1万900円台、2月末は1万3,900円台へ一気に上がり、3月末には1万500円台まで戻された。この3月末が、昨秋以降の月末終値では最も低い水準にあたる。
そこから再び上げに転じ、4月末は1万3,000円台、5月末は1万5,400円台。5月末が昨秋以降で最も高い月末終値である。後半は6月末が1万3,500円台、7月末が1万4,200円台、8月末が1万3,800円台と、高い水準での往復が続いた。2026年9月時点の終値は1万3,000円台にある。
最も低い月末と最も高い月末の差は5,000円近い。ボラティリティの高さは、この銘柄を見るうえで前提として置いておいたほうがいい。
これだけ振れる背景を単一の材料で語ることはできない。ただ、データセンター向けの電力設備需要とパワー半導体市況という、性格の異なる二つのテーマが同じ銘柄に乗っていることは意識されただろう。事業が複数のテーマにまたがるほど、市場の関心が向く先も入れ替わりやすくなる。
4. 筆者コメント
印象的なのは、この会社のポートフォリオが「重い事業」と「軽い事業」の組み合わせで成り立っている点だ。
半導体は資産を積み、減価償却を抱え、市況で利益が大きく揺れる。食品流通は資産が軽く、売上の伸びは期待しにくいが採算は安定している。性格がまったく違う。
こういう組み合わせは、事業の選択と集中という言葉の前では説明しにくい。半導体に資源を寄せるなら自販機は不要に見えるし、安定を取るなら半導体の投資は重すぎる。
それでも両方を持ち続けているのは、片方の振れをもう片方が吸収する設計だからだろう。多角化の分散効果とは本来そういうもので、今期はそれが数字にはっきり出たと読める。
決算を眺めるときは、連結の営業利益だけでなくセグメント別の利益率と資産の組み合わせまで見てほしい。この会社については、そこまで下りないと構造が見えてこない。
5. 最高益の通期。それでも純利益の伸びは営業利益に届かなかった
連結の数字に戻る。2026年3月期通期の売上高は1兆2,275億円で前期比+9.3%、営業利益は1,366億円で+16.1%、経常利益は1,393億円で+17.3%、親会社株主に帰属する当期純利益は980億円で+6.3%だった。
会社は、いずれも過去最高を更新したとしている。2026年度を最終年度とする3か年の中期経営計画のもと、利益重視の経営を掲げてきた成果ということになる。
その説明によると、脱炭素社会に向けたGX投資や生成AI・デジタル技術の活用拡大に伴うエネルギー需要の増大を背景に、電力、製造業、データセンターなどにおける設備投資が堅調に推移した。原材料価格の高騰はあったものの、需要側の追い風が上回った期だったということだ。
ただし、利益の並びをよく見ると段差がある。営業利益が+16.1%、経常利益が+17.3%と伸びているのに、純利益は+6.3%にとどまっている。
差の一因は特別損益にある。2026年3月期の特別利益は55億円、特別損失は48億円でほぼ拮抗した。前期の特別利益は197億円あったので、その反動が純利益の伸びを抑えたと考えられる。税引前利益は1,336億円から1,400億円へ+4.8%だった。
裏を返せば、この期の純利益980億円には一時的な押し上げがほとんど入っていない。伸び率は小さいが、利益の質という観点ではむしろ素直な数字だと読み取れる。
2027年3月期の通期予想は、売上高1兆3,000億円で+5.9%、営業利益1,565億円で+14.6%、当期純利益1,115億円で+13.7%。期初の営業利益予想1,425億円から、1Qの開示にあわせて引き上げられた。1Qの実績は売上高2,732億円、営業利益250億円である。
6. 純利益は5期で1.67倍。それでもROEが動かない理由
ここからが本題になる。この会社の資本効率は、利益の伸びほどには改善していない。
純利益の5期の推移を並べると、586億円、613億円、753億円、922億円、980億円。2022年3月期から2026年3月期にかけて1.67倍になった。
同じ期間のROEは、13.2%、12.4%、13.5%、14.3%、13.1%。電気機器の業種中央値7.7%と比べれば高い水準だが、5期を通して13%台の前後を行き来しているだけだ。
理由は分母にある。自己資本は4,054億円、4,510億円、5,092億円、6,017億円、6,736億円と推移し、5期で1.66倍。純利益の1.67倍とほぼ同じテンポで膨らんでいる。分子と分母が同じ速さで増えれば比率は動かない。ROEの横ばいは、この意味で計算上ほぼ自明だった。
自己資本比率は42.3%から56.9%へ、5期で14.6ポイント上昇している。稼いだ利益の多くが内部に積み上がってきたということだ。配当性向は24.3%から30.1%へ上がったが、利益の伸びのほうが速かった。
財務の安定という点では、これは好ましい変化に見える。一方で、負債をほとんど使わない方向へ寄っていく財務が資本効率の面で最適かどうかは、また別の論点として残る。電気機器の業種中央値62.2%にはまだ届いていないが、方向は一貫して自己資本を厚くする側に向いている。
収益性の中身にも特徴がある。2026年3月期の粗利率は28.0%で、電気機器の業種中央値29.8%をわずかに下回った。それでも営業利益率は11.1%と、中央値6.7%の1.6倍を超える。販管費が売上高の16.9%に抑えられているためだ。
つまりこの会社は、製品の単価や原価の側で抜きん出ているわけではない。売った後の費用の使い方で差をつけている。営業利益率が8.2%から11.1%へ5期かけて切り上がってきたのも、その延長線上にある。
7. 筆者コメント
この会社の見え方が変わろうとしているのが、直近5期の姿だと考えている。
かつては重電の老舗という語られ方が主だった。そこへパワー半導体が乗り、いまはデータセンター向けの電力設備が加わっている。市場が注目するテーマは数年ごとに入れ替わってきた。
ところが財務の側は、テーマの入れ替わりほど劇的には動いていない。利益率は着実に切り上がり、自己資本は厚みを増し、ROEは13%台で安定する。派手さはないが、崩れてもいない。
この落差が、株価の振れ幅の大きさと関係している可能性はある。テーマで買われたり売られたりする一方、事業の中身はゆっくりとしか変わらないからだ。
次に決算を見るときは、話題になっているセグメントではなく、資産が最も重いセグメントの利益率を先に確かめてみてほしい。どこに資本が沈んでいて、どこが軽やかに稼いでいるのか。その順序で見ると、この会社の姿はずいぶん違って映るはずだ。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


