
NISA(少額投資非課税制度)は、今や私たちの生活に広く浸透しています。2025年12月末時点のNISA口座数は2,821万口座にのぼり、就労世代を6,000万人程度と仮定すると、およそ半数が口座を持っていると考えられます。買付額の合計も71.4兆円に達し、政府が掲げていた「買付額56兆円」という目標をすでに超えました。
現行制度では、非課税保有限度額の1,800万円に達して商品を売却しても、その枠が復活するのは翌年になります。しかし現在、金融庁から「売却したその年中に枠を復活させる」という税制改正要望が出されています。一体なぜ、制度開始からまだ3年目の今、この議論が前に出てきているのでしょうか。
この理由について、元機関投資家の泉田良輔氏が、制度の仕組みと投資家が直面する「簿価ベース」の落とし穴を分析し、将来の投資戦略にどう備えるべきかを解説します。
1. 毎年出される「税制改正要望」とは何か
金融庁は2026年8月、「令和9年度税制改正要望」を公表しました。税制改正要望とは、各省庁が翌年度の税制について「このように変えてほしい」と財務省に求める手続きのことです。
前提として、これはあくまで要望の段階であり、制度の変更が決定したわけではありません。インタビュワーから「まだ決まったわけではないのか」という疑問が投げかけられると、泉田氏はこの要望の位置づけを次のように説明します。
「要望でもちろん決まるものと決まらないものがあるんで、今回どういう要望が出ているのかっていうところを見ていくと、もしかしたら将来自分に当てはまることになるかもしれない」
今回の金融庁の要望には、保険業に関するものや上場株式の相続税に関するものなど、多岐にわたる項目が含まれています。その中で、NISAの利便性向上に関する要望として、大きく2つの柱が掲げられました。
1つ目は「非課税保有限度額の当年中の復活」、2つ目は「つみたて投資枠における要件の整備」です。この2つの要望がなぜ出されたのか、その背景にはNISA制度が抱える構造的な課題があります。
2. なぜ今「枠の当年中復活」が議論されるのか
現行のNISA制度では、保有している金融商品を売却して枠を空けても、その枠が復活して再び投資できるようになるのは「翌年」とされています。今回の要望は、これを「売却したその年中」に復活させようというものです。なお、この要望は今年初めて出されたものではなく、過去から継続して求められているものです。
では、なぜ今、この議論が重要性を増しているのでしょうか。その背景には「時間の問題」があります。
2024年にスタートした現在のNISAは、つみたて投資枠が年間最大120万円、成長投資枠が年間最大240万円で、合計すると年間最大360万円まで投資が可能です。そして、生涯で非課税保有できる限度額は1,800万円と定められています。
これを逆算すると、1つの事実が浮かび上がります。毎年上限の360万円を投資し続けた場合、5年間で1,800万円に達するということです。
「28年まで360万毎年やってる人は、28年終わったら1800万円の上限に達しちゃうんです」
つまり、制度が始まった2024年から最短で投資を進めた場合、2028年末には非課税保有限度額を使い切る人が出てきます。すると、翌2029年には「NISA口座は持っているけれど、今年はもう投資できる枠がない」という状態に陥ります。
「俺今年どうしたらいいのみたいな話になっちゃうんで、売却したその年に上限行った人は復活できるようにしたいという議論なんですよ」
金融庁の調査によると、2025年中に年間300万円超〜360万円以下の投資を行った口座は約164万、集計対象となった2,856万口座の5.7%にあたります(この2,856万口座は、年の途中で廃止された口座の分も含む集計で、公表口座数の2,821万とは別の数字です)。この層が数年後に直面する「1,800万円の壁」を見据えて、今のうちから制度の整備が議論されていると考えられます。
2025年中のNISA年間買付額別口座分布1/3
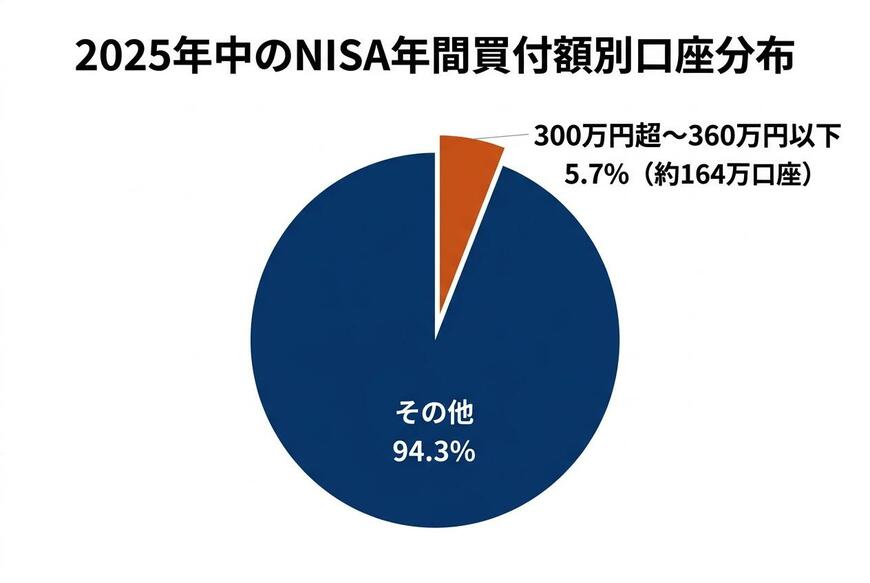
出所:金融庁「NISA口座の利用状況調査(2025年12月末時点)」を基にイズミダイズム作成
3. 投資家を悩ませる「簿価ベース」の落とし穴
枠が当年中に復活するようになれば、投資家にとって利便性が高まるように見えます。しかし泉田氏は、この制度の仕組みには計算を複雑にする落とし穴があると指摘します。
まず注意すべきは、枠が当年中に復活したとしても、その年に再投資できるのは「年間投資枠の範囲内(最大360万円まで)」にとどまるという点です。たとえば、500万円分の枠を空けたとしても、その年に500万円全額をNISA口座で再投資できるわけではありません。
さらに複雑なのが、NISAの枠が「簿価(ぼか)ベース」で管理されているという事実です。簿価とは、自分が最初に投資した元本の金額のことです。利益が出て値上がりした現在の評価額(時価)ではありません。
ここが、投資家にとって計算を難しくする要因になります。泉田氏は具体的な数字を挙げて、この仕組みの難しさを解説します。
「360万円分の簿価の枠を開けようとした時に、売却しなきゃいけないのは仮に倍になったら720万円分売却しなきゃいけないってことで、それで初めて360万の枠が開きますって話なんで」
つまり、枠を空けるために売った金額の一部は、NISAの外に現金として残ることになります。
つまり、1万円で買った商品が順調に値上がりして2万円になっていたとします。このとき、2万円分を売却しても、復活するNISAの枠は「最初に投資した1万円分」だけです。もし年間上限の360万円分の枠を空けようとすれば、評価額で720万円分を売却しなければなりません。
結果として、720万円の現金が手元に戻ってきても、NISA口座で再投資できるのは360万円までとなり、残りの360万円はNISA枠の外に溢れ、課税口座(利益に税金がかかる通常の証券口座)で運用することになります。
NISAの「簿価ベース」による枠復活の仕組み2/3
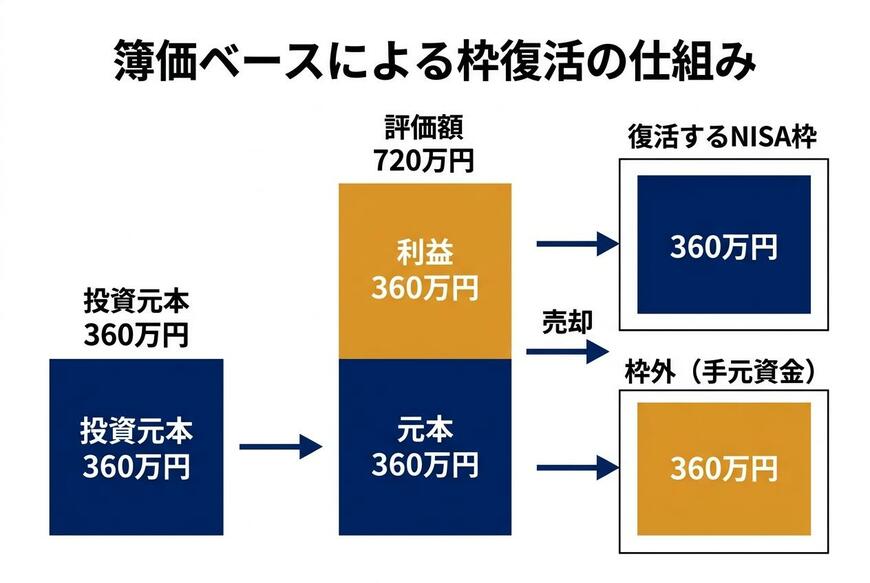
出所:イズミダイズム作成
この複雑な仕組みについて、泉田氏は老後資金づくりのための制度であるiDeCo(個人型確定拠出年金)や企業型DC(企業型確定拠出年金)と比較します。iDeCoなどでは「スイッチング」という機能があり、保有している商品を売却して、その資金をそのまま全額別の商品に買い替えることができます。
「iDeCoとかDCのアロケーションとか配分を考える方が、時間使ってる感じがするね。あっちの方が頭使う意味がある」
NISAの場合は、売却するたびに「簿価ベースでいくらの枠が空くのか」「年間投資枠の範囲に収まるか」を計算しなければならず、機動的な資産の入れ替えが難しい構造になっています。泉田氏は、枠の制約を気にして入れ替えを考えるよりも、iDeCoなどのように資産配分そのものを考えることに時間を使うほうが本質的だと見ているようです。