5. 新NISAを始める前に注意したい点が3つある
新NISAのメリットを活かすためにも、始める前に知っておきたい注意点を3つ紹介します。
1. 損益通算・繰越控除ができない
NISA口座は、特定口座など他の課税口座との「損益通算」ができません。特定口座で出た利益とNISA口座の損失を相殺して節税することはできず、損失を翌年以降に繰り越す「繰越控除」の対象外でもあります。
2. 対象商品は300本以上、「人気順」だけで選ばない
つみたて投資枠の対象商品は定期的に見直され、現在300本以上の投資信託がラインナップされています。ランキングや人気だけで選ぶのではなく、信託報酬などのコストや自分の方針に合っているかを吟味することが大切です。
3. 短期的な暴落で焦って売却しない
積立設定後は、日々の価格変動や評価損益を頻繁に確認しすぎないことが継続のコツです。短期的な暴落に慌てて途中解約してしまうことが、長期投資で最も避けたい失敗です。
なお、見落としがちな点として、非課税保有限度額(1800万円)は商品を売却しても消えるわけではなく、簿価残高方式により翌年以降に枠が再利用(復活)できることも押さえておきましょう。ただし枠が復活するのは売却の「翌年」からで、売却した当年中には使えない点には注意が必要です。
6. 老後の生活費、毎月いくら不足する?
将来の目標金額を考えるうえで、実際の高齢世帯の家計収支を知っておくことは大きなヒントになります。
総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、公的年金などの収入で暮らす高齢無職世帯の平均的な収支は次の通りです。
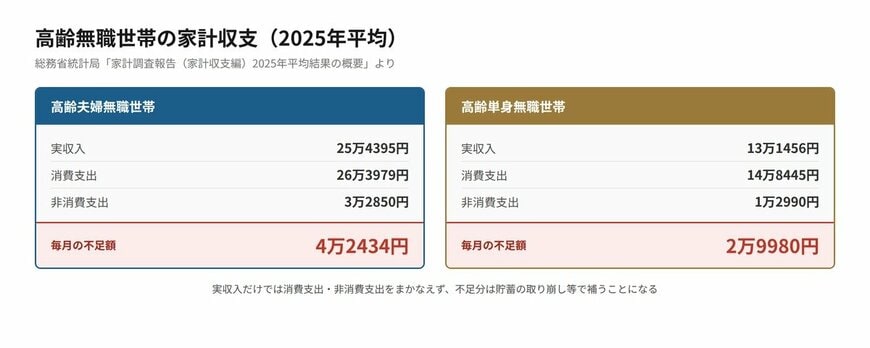
65歳以上の夫婦のみの無職世帯の場合
- 実収入:25万4395円(うち社会保障給付:22万8614円)
- 可処分所得:22万1544円
- 消費支出:26万3979円
- 毎月の不足額:4万2434円
65歳以上の単身無職世帯の場合
- 実収入:13万1456円(うち社会保障給付:12万212円)
- 可処分所得:11万8465円
- 消費支出:14万8445円
- 毎月の不足額:2万9980円
たとえば夫婦で65歳から90歳までの25年間暮らした場合、単純計算で「4.2万円×12カ月×25年=約1260万円」の不足分を資産から取り崩す必要がある計算になります。
住まいが賃貸か持ち家か、医療費や介護費の状況によって個人差はありますが、この不足分をどう補うかが、新NISAで資産形成を行う目的の一つになるでしょう。
7. まとめにかえて|「とりあえず積立」を卒業し、自分に合ったゴールを設定しよう
月10万円を短期集中で積立てるプランも、月3万円を長期間かけて育てるプランも、新NISAは時間を味方につけることで将来の安心を支えてくれます。
しかし本当に大切なのは、口座を開設して積立をスタートすることだけではありません。「何のために、いつまでに、いくら必要なのか」というゴールを明確にすることです。
「とりあえず積立」を卒業し、自分のリスク許容度やライフプランに合わせた資金管理を行うこと。それが、将来の不安を解消し、大切な資産を守り育てるための確実な一歩になります。
8. 【筆者コメント】

積立額の大小よりも、まず「いつ、何のために、いくら必要か」を紙に書き出してみることから始めてみませんか。
目標が具体的に見えるだけで、毎月の積立額を無理に増やすべきか、今のペースのままでよいのかも、ぐっと判断しやすくなります。
完璧な計画である必要はありません。教育費、住宅資金、老後資金と、目的ごとにざっくりとした金額と時期を分けて考えてみるだけでも、お金の不安はかなり整理されるはずです。時期が近い資金と、じっくり育てる資金を頭の中で切り分けておくだけでも、いざというときの判断がぐっと楽になり、相場が動いたときも慌てずに済みます。
今日、自分のゴールを一つだけでも書き出してみること。それが、将来の安心につながる確実な一歩になるはずです。焦らず、ご自身のペースで見直していきましょう。