


1. 2月末の高い水準から一気に崩れ、そこから戻した株価
1/1
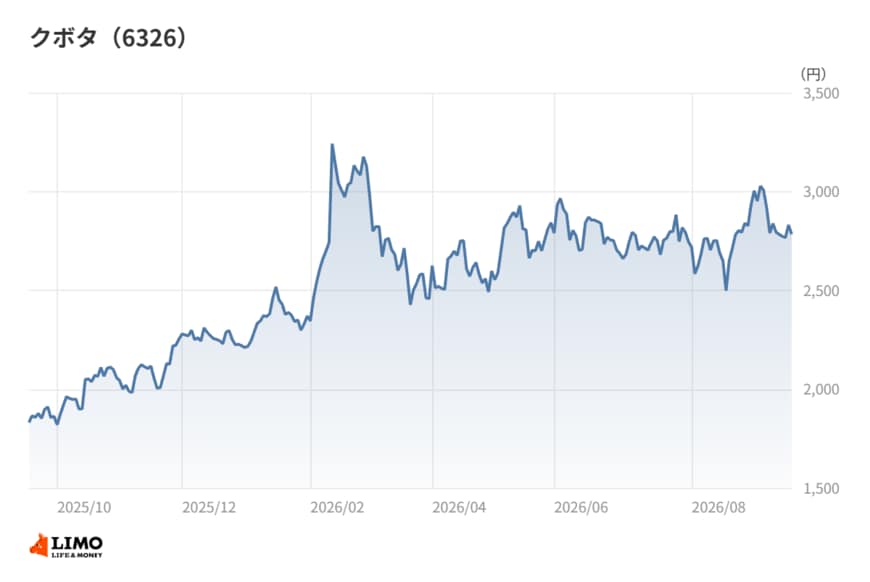
出所:各種資料をもとに筆者作成
まず値動きを追っておきたい。2025年10月末の終値は2,000円台だった。11月末は2,200円台、12月末も2,200円台と、緩やかに水準を切り上げている。
2026年に入ると動きが速くなる。1月末は2,300円台、そして2月末には3,100円台まで一気に跳ねた。ところが3月末には2,400円台へ戻ってしまう。1か月で上げ幅の大半を吐き出した形だ。
そこからは持ち直しの局面に入る。4月末は2,500円台、5月末は2,800円台、6月末は2,600円台、7月末は2,700円台、8月末は2,900円台。2026年9月時点の終値は2,800円台にある。
2025年10月末以降の月末終値で見ると、最も高いのが2026年2月末、最も低いのが2025年10月末だ。2月末の水準にはまだ届いていないものの、3月末の下げからはおおむね取り戻したと言える位置にいる。
この銘柄の値動きを読むうえで厄介なのは、材料の多くが海外にあることだ。北米の需要動向、関税政策、そして為替。どれも会社の努力とは別のところで動く変数である。3月末の急な下方調整も、単一の材料で説明するのは難しい。
2. 減益で終えた前期と、上振れて進んでいる今期
業績を確認しよう。2025年12月期通期の売上収益は3兆188億円で前期比+0.1%、ほぼ横ばいだった。営業利益は2,654億円で▲15.9%、親会社の所有者に帰属する当期利益は1,866億円で▲19.0%。税引前利益は2,821億円である。
会社の説明によると、営業利益の減少は主に米国関税の影響に伴うコスト増加と、機械部門での減販損や販売構成の悪化によるものだ。もっとも同社は、インセンティブの削減や価格改定、固定費の削減などによりコストの吸収が順調に進んでいるとしている。
売上の内訳も会社が数字で示している。国内売上高は機械部門と水・環境部門の増収により前期比527億円増の6,852億円。海外売上高は機械部門の減収により前期比501億円減の2兆3,337億円だった。国内が伸びて海外が減った、というのが前期の構図である。
そして今期は景色が変わった。2026年12月期1Qの売上収益は8,100億円で前年同期比+13.7%、営業利益は980億円で+59.1%、親会社の所有者に帰属する四半期利益は733億円で+77.2%。会社は、関税の影響によるコスト増加はあったものの、為替の改善と機械部門での北米を中心とした増販益や価格改定がそれを上回ったとしている。
上期を終えた時点では売上収益1兆6,902億円、営業利益2,355億円、親会社の所有者に帰属する中間利益1,736億円となっている。通期予想は売上収益3兆2,800億円(+8.6%)、営業利益4,000億円(+50.7%)、当期利益2,890億円(+54.8%)だ。
見逃せないのは予想の変化である。2026年2月の本決算開示時点では、今期の営業利益予想は3,000億円だった。それが8月には4,000億円になっている。半年で1,000億円の引き上げだ。上期の営業利益2,355億円は、この4,000億円に対して59%程度の進捗にあたる。
3. 海外売上高比率77.3%という数字が示す会社の実像
ここで一度、会社のイメージに立ち戻ってみよう。クボタといえば農業機械。日本の田んぼで動くトラクタを思い浮かべる人が多いはずだ。私も長いあいだ、内需に軸足を置いた会社という認識でいた。
だが2025年12月期の海外売上高比率は77.3%である。前期からは1.7ポイント下がったが、それでも売上収益の4分の3以上が日本の外で生まれている計算になる。国内売上高6,852億円に対して、海外売上高は2兆3,337億円だ。
この構造を踏まえると、前期の減益要因が米国関税だったことも腑に落ちる。北米が主戦場である以上、米国の通商政策は為替と同じくらい直接的に損益へ効く。内需のディフェンシブ銘柄という見方は、この会社には当てはまりにくい。
そして今期の増益要因として会社が挙げているのも、為替の改善と北米を中心とした増販益だった。減益のときも増益のときも、振れ幅の中心にあるのは海外である。
株価が2月末から3月末にかけて大きく振れたのも、こうした外部環境への感応度の高さと無関係ではないだろう。決算そのものより先に、需要と政策の見方が動く。そういう性格の銘柄だと捉えておきたい。
4. 筆者コメント
同社の直近の数字を眺めると、事実と印象のあいだにかなりの開きがあることに気づく。農業機械という言葉が持つ牧歌的な響きと、売上の4分の3以上を海外で稼ぐという実態は、正直なところ簡単には結びつかない。
この開きは、おそらく事業の見え方と収益構造のあいだにある時差から来ている。日本で目にするのは国内向けの製品だが、利益の大半はそこにはない。日常の視界に入るものと、損益計算書に載るものが一致しないのだ。
だからこそ、この銘柄をニュースで追うときは国内の農業政策よりも、北米の建設機械需要や米国の通商政策のほうを見たほうが早い。前期の減益要因も今期の増益要因も、会社の説明はそちらを指している。
株価が2月末に跳ねて3月末に崩れ、そこから戻すという荒い軌跡を描いたのも、読み手が見るべき変数の多さを反映していると考えられる。材料の数が多い銘柄ほど、評価は揺れやすい。


