

投資信託の中には、毎月決算を行い、そのつど分配金を受け取れる「毎月分配型」と呼ばれるタイプがあります。
退職後の年金の足しにしたい、定期的な現金収入を実感したいといった理由で、根強い人気を保っています。
一方で、NISAの非課税枠を活用しようと考えたとき、この毎月分配型の投資信託も同じように非課税で保有できるのか、気になった方もいるのではないでしょうか。
実は、毎月分配型の投資信託には、NISA制度上のある共通した制約があります。
1. 毎月分配型投資信託とは
毎月分配型の投資信託とは、決算を毎月行い、そのたびに分配金を投資家に支払う投資信託のことです。
通常の投資信託は決算が年1回程度のものが多く、分配金も年1回、あるいは無分配のものも珍しくありません。
毎月分配型は、この決算と分配金の支払いを毎月行う点が最大の特徴です。
年金収入を補いたい方や、投資信託の運用成果を「増やす」よりも「使う」形で受け取りたい方に選ばれています。
2. 「毎月分配型」の投資信託はNISAで買えない
結論から言うと、毎月分配型の投資信託は、NISAのつみたて投資枠・成長投資枠のいずれでも購入できません。
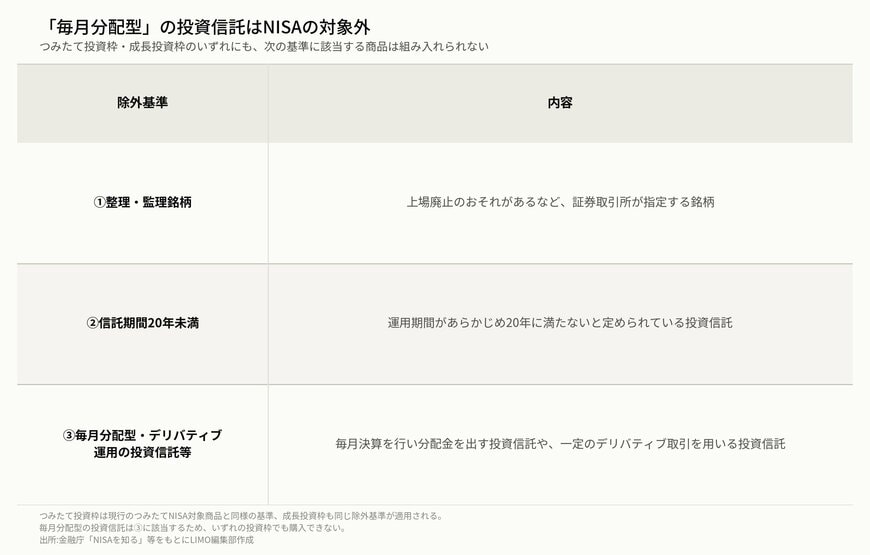
金融庁は、NISAの対象となる投資信託について、共通の除外基準を設けています。
毎月分配型がNISA対象外となる根拠1/3
LIMO編集部作成
この除外基準のうち③に「毎月分配型の投資信託」が明記されているため、毎月分配型はつみたて投資枠・成長投資枠のどちらの対象商品にもなりません。
毎月分配型が除外されているのは、分配のたびに運用資産の一部が外に出ていくことで、NISAが前提とする長期的な複利効果を得にくくなるためと考えられます。
そのため、毎月分配型の投資信託を保有する場合は、NISA口座ではなく、通常の課税口座(特定口座・一般口座)で購入することになります。
2.1 ただし、決算月が異なる複数の投資信託を組み合わせて「毎月」にするアイデアも
ただし、「どうしてもNISA口座の非課税メリットを活かしつつ、毎月現金(分配金)を受け取りたい」という場合には、決算月が異なる複数の投資信託を組み合わせるというアイデアがあります。
組み合わせの実践例
- 年6回分配型(隔月分配型)× 2本
奇数月決算(1・3・5・7・9・11月)のファンドと、偶数月決算(2・4・6・8・10・12月)のファンドを組み合わせる。
- 年4回分配型(四半期分配型)× 3本
決算期が1ヶ月ずつずれた3つのファンド(例:1・4・7・10月/2・5・8・11月/3・6・9・12月)を組み合わせる。
組み合わせを活用する際のポイント
- 成長投資枠での運用が前提
年6回や年4回分配型の投資信託は「つみたて投資枠」の対象外となるため、すべて成長投資枠で購入することになります。
- 複利効果と利用タイミングの考慮
毎月分配型を直接買うわけではないものの、毎月資金を取り出す構造自体は複利効果を抑えることになります。資産形成期よりも、資産を取り崩しながら使うリタイア後の資金ニーズに適した手法です。
3. いくらの投資で、分配金は月いくらになるのか
ここからは、毎月分配型の投資信託を課税口座で保有する場合に、いくら投資すると分配金が月いくらになるのかを確認していきましょう。
3.1 分配金の計算のしくみ
投資信託の値段にあたる「基準価額」は、通常1万口当たりの金額で表示されます。
分配金額も同じく、1万口当たりいくらという形で決算のたびに示されます。
保有している口数に応じて、1万口当たりの分配金額を按分した金額が、実際に受け取れる分配金になります。
具体的には、投資額を基準価額で割って口数を求め、その口数に応じた分配金額を計算するという流れです。
3.2 投資額別の早見表(仮定モデル)
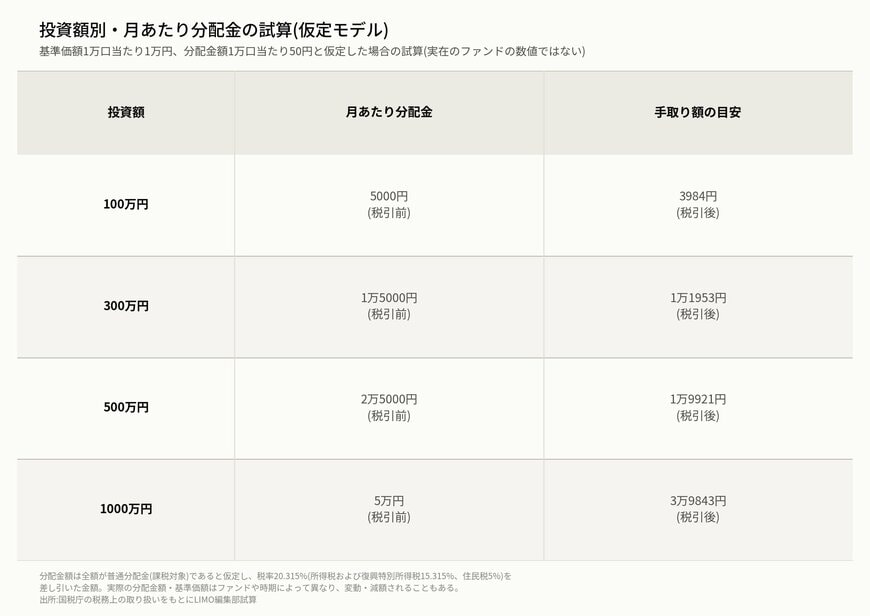
この計算方法にもとづいて、投資額別に月あたりの分配金がどのくらいになるかを試算してみます。
投資額別・月あたり分配金の試算2/3
LIMO編集部作成
たとえば、基準価額が1万口当たり1万円、分配金額が1万口当たり50円というファンドを仮定すると、投資額100万円では月あたりの分配金は5000円(税引前)という試算になります。
投資額が300万円、500万円、1000万円と増えるにつれて、月あたりの分配金も1万5000円、2万5000円、5万円(いずれも税引前)と、投資額に比例して増えていきます。
分配金が普通分配金として支払われる場合は、税率20.315%(所得税および復興特別所得税15.315%、住民税5%)が差し引かれるため、実際の手取り額はこれより少なくなります。
ここで示した基準価額・分配金額はあくまで説明のための仮定の数値であり、実在するファンドの実績ではありません。
実際の分配金額は、ファンドごと、決算ごとに異なり、市況や運用実績によって増減したり、無配になったりすることもあります。


