

自営業やフリーランスの人が老後資金を上乗せする方法として、「付加保険料」「国民年金基金」「iDeCo」の3つがよく紹介されます。
しかし、この3つは無制限に組み合わせられるわけではありません。この記事では、厚生労働省などが案内する2026年12月のiDeCo制度改正の内容にもとづき、3つの制度の「共通枠」という見落とされがちな制約について、編集部が整理します。
1. 国民年金基金・iDeCo・付加保険料は「共通の1つの枠」を分け合っている
iDeCo公式サイト・厚生労働省の情報によると、自営業者など国民年金の第1号被保険者がiDeCoに拠出できる掛金の上限額は、単独の上限ではありません。国民年金基金の掛金、および国民年金の付加保険料(月400円)と合算した金額が、上限の範囲内に収まっている必要があります。
つまり、「iDeCoに月6万8000円まで拠出できる」という説明だけを見ると誤解しやすいのですが、正確には「iDeCo+国民年金基金+付加保険料の合計」が上限に収まる必要があるということです。国民年金基金にすでに多くの掛金を拠出している人ほど、iDeCoに回せる金額は少なくなります。
1.1 【第1号被保険者(自営業者等)の共通枠の考え方】
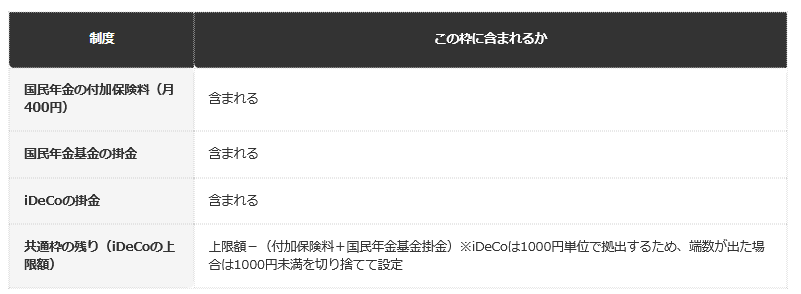
- 国民年金の付加保険料(月400円):共通枠に含まれます
- 国民年金基金の掛金:共通枠に含まれます
- iDeCoの掛金:共通枠に含まれます
- 共通枠の残り(iDeCoの上限額):上限額から付加保険料と国民年金基金掛金を差し引いた金額です。iDeCoは1000円単位で拠出するため、端数が出た場合は1000円未満を切り捨てて設定します
なお、付加保険料と国民年金基金は同時に利用できません。付加保険料は国民年金基金に加入していない人だけが利用できる制度で、国民年金基金に加入すると、その中に付加保険料相当の給付があらかじめ組み込まれた形になります。
2. 【編集者の視点】
「3つの制度がある」と聞くと、それぞれ別々に上限まで使えるように感じてしまいますが、実際には「iDeCoと国民年金基金は共通の財布」「付加保険料と国民年金基金は二者択一」という2つの制約が存在します。組み合わせを考える前に、この関係を整理しておくことが大切です。
3. 2027年1月から共通枠は6万8000円→7万5000円に拡大。ただし恩恵は加入状況で変わる
厚生労働省の情報によると、第1号被保険者(自営業者等)の共通枠は、2027年1月26日引落分(2026年12月分)から、現行の月額6万8000円から月額7万5000円に引き上げられます。単純に7000円分、上乗せできる余地が広がる計算です。
ただし、この恩恵の大きさは、現在の加入状況によって変わります。国民年金基金にまだ加入していない、またはiDeCoだけを利用している人にとっては、iDeCoの拠出枠がそのまま7000円分広がる恩恵になります。
一方、すでに国民年金基金の掛金を上限近くまで拠出している人にとっては、共通枠全体が広がっても、その拡大分がそのまま自分の使える枠の拡大に直結するとは限らない点に注意が必要です。
3.1 【第1号被保険者の共通枠の変更】
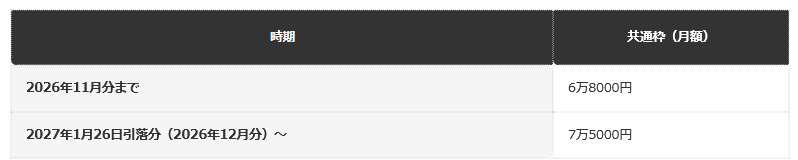
- 2026年11月分まで:共通枠は月額6万8000円です
- 2027年1月26日引落分(2026年12月分)から:共通枠は月額7万5000円に引き上げられます
老後資金全体の必要額から考えたい人は、老後資金の平均額のカラクリを整理した別記事もあわせてご覧ください。
4. 国民年金基金は「終身年金」、iDeCoは「自分で運用」という性質の違いがある
全国国民年金基金の公式情報によると、国民年金基金は加入時点で将来受け取れる年金額があらかじめ確定する「確定給付型」の制度です。1口目は必ず終身年金(生きている限り受け取れるタイプ)を選ぶ仕組みになっており、自分で運用する必要がないため、運用成績によって年金額が下がるリスクもありません。
一方、iDeCo公式サイトの情報によると、iDeCoは加入者自身が運用商品を選び、その運用成績によって将来受け取る額が変動する制度です。運用がうまくいけば掛金以上の資産を築ける可能性がある一方、運用成績によっては受け取る額が掛金の総額を下回ることもあります。
「将来の金額を確定させたいか、自分で運用して増やす可能性に賭けたいか」という考え方の違いが、共通枠の中でどちらに多く配分するかを考える際の判断材料になります。
5. 掛金は全額が所得控除の対象
国民年金基金連合会の公式情報によると、国民年金の付加保険料・国民年金基金の掛金・iDeCoの掛金は、いずれも社会保険料控除または小規模企業共済等掛金控除として、全額が所得控除の対象になります。掛金を多く拠出するほど、その年の所得税・住民税の負担が軽くなる仕組みです。
この所得控除の効果は、共通枠のどの制度に配分しても基本的に同程度得られます。そのため、税制面のメリットだけを理由に配分先を選ぶ必要はなく、前章で触れた「終身年金か、自分で運用するか」という性質の違いを軸に考えるのが実務的です。
6. 国民年金基金連合会への手数料も、2027年1月から変わる
iDeCo公式サイト(国民年金基金連合会)の情報によると、iDeCoの掛金拠出時にかかる国民年金基金連合会の手数料は、2027年1月26日引落分(2026年12月分)から、1回あたり105円から月額120円に変更されます。あわせて、課金対象が「掛金拠出月」単位から「毎月」単位に変わります。
これまでは、年に1回まとめて拠出する「年単位拠出」を選ぶことで、拠出回数を減らし手数料を抑える工夫ができました。しかし今回の変更で、拠出月数に応じて手数料がかかるようになるため、年単位拠出による手数料抑制の効果はなくなります。共通枠の拡大とあわせて、掛金の拠出方法も見直しておくとよいでしょう。
7. 【編集者の視点】
共通枠の拡大は明るいニュースですが、同時に手数料の負担方法も変わるため、良い面だけを見て判断しないことが大切です。制度改正はまとめて起きることが多いので、1つの変更点だけに注目せず、あわせて発表された内容を一通り確認する習慣をつけておきましょう。
※本記事は、編集部が厚生労働省・国民年金基金連合会・全国国民年金基金が公表する公式の最新情報を直接確認の上、執筆・検証しています。
8. まとめ
- 付加保険料・国民年金基金・iDeCoは、無制限に組み合わせられるわけではなく、国民年金基金とiDeCoは「共通枠」を分け合う関係にあります
- 付加保険料と国民年金基金は同時に利用できず、いずれか一方を選ぶ制度です
- 国民年金基金は終身年金、iDeCoは自分で運用する制度という性質の違いがあります
- 国民年金基金連合会への手数料も2027年1月から変更され、年単位拠出による手数料抑制効果はなくなります
「3つのルートがある」という説明だけを見ると、それぞれ独立して使えるように感じてしまいますが、実際には共通枠という制約の中で配分を考える必要があります。国民年金基金に多く拠出している人ほど、共通枠が広がってもiDeCoに回せる金額は限られるため、自分の現在の拠出状況を確認したうえで、今後の配分を検討することをおすすめします。
ご自身の共通枠の残りやiDeCoの掛金上限については、国民年金基金連合会(iDeCo公式サイト)や加入している運営管理機関に確認してください。
9. よくある質問
9.1 Q. 国民年金基金に加入していると、iDeCoにはまったく拠出できなくなりますか。
A. いいえ。国民年金基金の掛金額によります。共通枠から国民年金基金の掛金(および付加保険料)を差し引いた残りの金額があれば、その範囲でiDeCoにも拠出できます。
9.2 Q. 付加保険料と国民年金基金、どちらを選ぶべきですか。
A. 一概には言えません。付加保険料は月400円という少額で始められる手軽さがありますが、国民年金基金はより手厚い終身保障を選べる代わりに掛金も高くなります。ご自身の予算や老後設計に応じて検討してください。
9.3 Q. 会社員や公務員(第2号被保険者)にも共通枠はありますか。
A. 第2号被保険者は国民年金基金・付加保険料の対象外のため、この共通枠の考え方は適用されません。ただし、企業型確定拠出年金の事業主掛金額に応じてiDeCoの上限額が変わる、別の仕組みがあります。
9.4 Q. 共通枠が7万5000円に広がったら、必ず上限まで拠出すべきですか。
A. 必ずしもそうではありません。iDeCoも国民年金基金も、老後まで引き出せない、または解約が難しい資金になります。無理のない範囲で金額を設定することが大切です。
9.5 Q. 国民年金基金の掛金は、途中で減額できますか。
A. 国民年金基金の掛金は、口数を減らす形での減額が可能な場合がありますが、増額に比べて条件が細かく定められています。詳細は加入している国民年金基金の窓口に確認してください。
9.6 Q. 年単位拠出をやめた方がよいのでしょうか。
A. 2027年1月からは年単位拠出による手数料抑制の効果がなくなるため、手数料面でのメリットは無くなります。ただし、まとめて拠出することによる管理のしやすさなど、手数料以外のメリットを重視する場合は、引き続き年単位拠出を選ぶ選択肢もあります。


参考資料
- 厚生労働省「iDeCoの拠出限度額、加入可能年齢の見直しについて」
- iDeCo公式サイト(国民年金基金連合会)「iDeCo加入者に係る手数料を見直します」
- 国民年金基金連合会「iDeCo(イデコ・個人型確定拠出年金)公式サイト」
- 全国国民年金基金「国民年金基金のメリット」
齊藤 慧


