65歳以上の無職夫婦世帯の家計は、毎月4万2434円の赤字です。この不足は、それまでに準備した貯蓄を取り崩して埋めていることになります。
本記事の後半では、資産の取り崩しを始める方から届く「定額と定率、どちらの方法で引き出すべきか」というご相談を取り上げます。
引き出し方法の選び方について、IFAの菅原 美優が回答します。
1. 65歳以上の無職夫婦世帯の家計収支
総務省「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」から、65歳以上の無職夫婦世帯の平均的な家計収支を見ていきます。
1.1 【家計収支】65歳以上の夫婦のみの無職世帯(2025年)
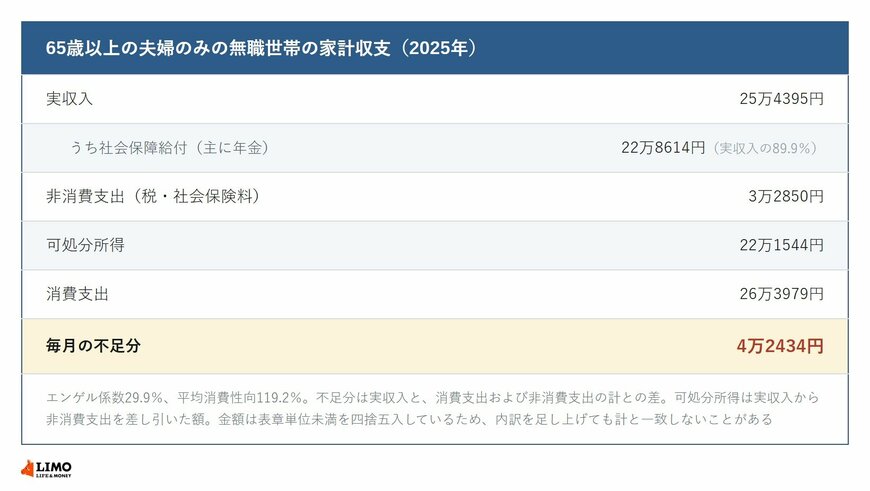
収入:25万4395円
■うち社会保障給付(主に年金)22万8614円
支出:29万6829円
■うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
家計収支
- ひと月の赤字:4万2434円
- エンゲル係数:29.9%
- 平均消費性向:119.2%
この夫婦世帯の家計は、総収入25万4395円に対し、総支出が29万6829円と上回っており、毎月4万2434円の赤字が生じています。
収入の約9割を公的年金などの社会保障給付(22万8614円)が占めていますが、可処分所得のすべてを生活費に充てても足りない状況です(平均消費性向119.2%)。
そのため、不足分は貯蓄を取り崩してカバーしているのが実情です。
2. 無職世帯の平均貯蓄額とその推移
総務省「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-」から、65歳以上の無職世帯(二人以上の世帯)の貯蓄平均額に関するデータを見ていきます。
2020年から2025年の推移や資産の内訳に着目してみましょう。
2.1 世帯主が65歳以上の無職世帯の貯蓄の種類別現在高の推移(二人以上の世帯)
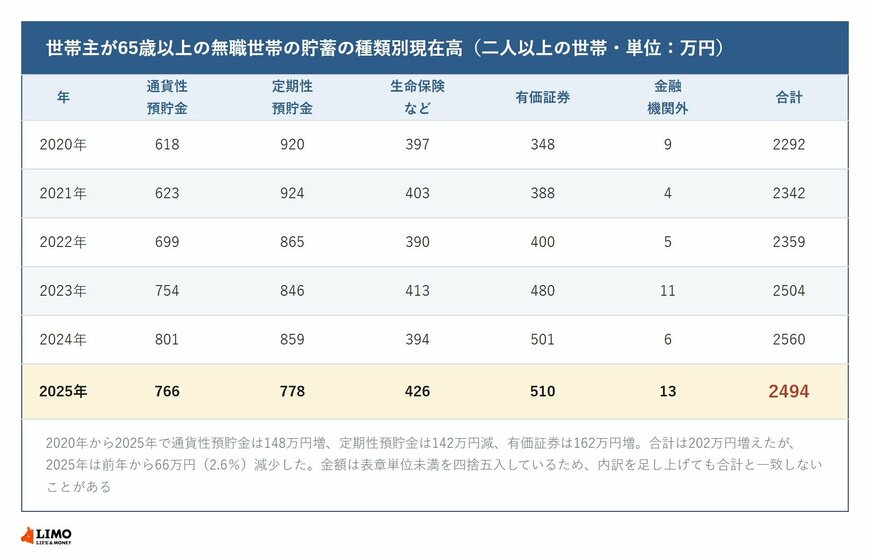
2025年における「世帯主が65歳以上の無職世帯」の貯蓄の平均貯蓄額は、2494万円でした。
2020年からの推移を見ると
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
- 2025年:2494万円
世帯主が65歳以上の無職世帯の貯蓄額は、5年間で200万円以上増加しています。
ただし2024年の2560万円から2025年は2494万円へ、前年比2.6%の減少に転じました。増加が続いてきた流れが、直近で一度止まった形です。
その「中身」の変化にも着目してみましょう。
2.2 65歳以上の無職世帯《資産の内訳》の変化
65歳以上の無職世帯(二人以上世帯)の「資産の内訳」について、2020年と2025年を比べてみましょう。
通貨性預貯金
※主に普通預金
- 金額:+148万円(618万円→766万円)
定期性預貯金
※定額貯金、積立貯金、定期預金、定期積金など
- 金額:▲142万円減(920万円→778万円)
生命保険など
※民間保険会社が販売する積立型の生命保険、損害保険(積立型)、農業協同組合などが取り扱う各種共済、郵便局で取り扱う簡易保険(保険商品、年金商品)など。なお、掛け捨ての生命保険は含まれない。
- 金額:+29万円(397万円→426万円)
有価証券
※株式や有価証券など
- 金額:+162万円(348万円→510万円)
金融機関外
※社内預金、勤め先の共済組合への預金など
- 金額:+4万円(9万円→13万円)
合計
- 金額:+202万円(2292万円→2494万円)
資産の内訳の変化からは、2つの大きな動きが読み取れます。
ひとつめは「お金の置き場所」の変化です。「通貨性預貯金」が大きく増えた一方で「定期性預貯金」が減少しているのは、超低金利下で資産を固定する魅力が薄れ、流動性を重視する意識が高まった結果と考えられます。
ふたつめは「貯蓄から投資へ」という流れです。「有価証券」が4割以上も増加している点からは、インフレに備えながら資産寿命を延ばすために、リスクを取りつつも積極的な資産運用に乗り出すシニア層の姿がうかがえます。
安全性の高い預貯金をベースとして、一部を投資に回すなど、老後資産の管理に、単に「貯める」だけでなく「賢く育て、活用する」視点を持つ人が増えていることも推測できます。
ただし、上記のデータはあくまで平均的な世帯の姿です。実際の貯蓄事情は、定年退職金の有無、相続、家族の健康状態など様々な要因に大きく左右されます。
現役時代の年収や貯蓄と同様に、老後の資産や年金額もまた、人それぞれ個人差が大きいのが現実です。