


1. 携帯の会社という肩書きでは説明しきれない収益の並び
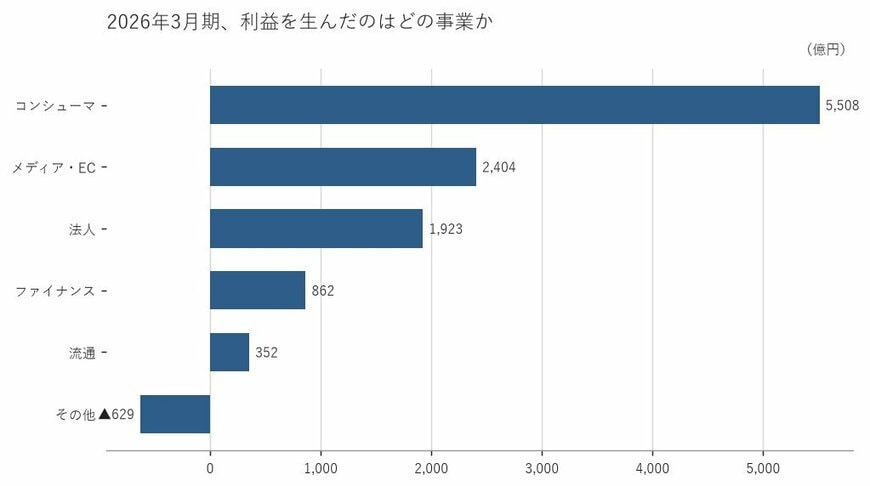
2026年3月期の連結売上収益は7兆386億円、営業利益は1兆425億円だった(IFRS)。5期前の売上収益は5兆6,906億円だから、この間に2割強積み上がった計算になる。
ここまでは、通信料収入が緩やかに伸びる会社という説明でも通る。問題は中身だ。
報告セグメントは6つある。携帯を含むコンシューマが2兆9,960億円で連結の42.6%、メディア・ECが1兆6,410億円で23.3%、法人が9,701億円で13.8%。ここに流通の9,235億円、13.1%が続く。
ファイナンスは3,793億円で5.4%、その他が1,285億円だ。
つまり携帯にあたるコンシューマは、売上収益の4割強でしかない。残りの6割弱は、通信料の請求書とは別の場所から立っている。
売上の構成だけでも意外だが、利益率を並べるとさらに景色が変わる。コンシューマが18.4%、法人が19.8%、メディア・ECが14.7%、流通が3.8%。そしてファイナンスが22.8%で、6つのうち最も高い。
通信の会社の中で、最も利幅の厚い商売は通信そのものではなかった。
2. 営業利益率22.8%のファイナンスと、3割増収の流通
ファイナンスの数字をもう少し細かく見る。2026年3月期の売上収益は3,793億円で前期比25.2%増、営業利益は862億円で前期の2.1倍になった。
連結売上収益に占める比率は5.4%にすぎない。それでいて営業利益率は22.8%と、社内のどのセグメントよりも高い。規模はまだ小さいが、利幅の質は別格だ。
決済や金融のサービスは、いったん利用者の生活に組み込まれると解約されにくい。固定費の比率が高く、取扱量が増えた分がそのまま利益に落ちやすい。営業利益が売上の伸びを大きく上回って2倍を超えたのは、その構造が効き始めた姿だと読み取れる。
もう一方の流通は、性格がまるで違う。
売上収益は9,235億円で前期比30.9%増と、6セグメントで最も高い伸びだった。ところが営業利益は352億円、利益率は3.8%にとどまる。営業利益の伸びも15.9%と、売上の伸びの半分程度だ。
薄い利幅で大量に回す商売である。法人向けの機器やソフトウエアを仕入れて届ける事業だから、当然といえば当然だろう。それでも、連結売上収益の13.1%をこの商売が担っているという事実は、携帯キャリアという肩書きからはまず想像がつかない。
利幅の商売と回転の商売。この二つが同じ会社の中に同居している。
では通信の本体はどうか。コンシューマは売上収益が2.1%増、営業利益が3.8%増と、伸びは緩やかだ。メディア・ECにいたっては売上収益が2.4%増える一方で、営業利益は7.1%減っている。
通信サービスは景気変動に強く、料金収入の安定こそが価値だという見方は広く共有されている。その見立て自体は、コンシューマの利益率18.4%という水準を見るかぎり間違っていない。
ただし増益の増分がどこから来ているかを問うと、答えは変わる。伸び率で見れば、ファイナンスと流通が連結を引き上げている。安定を担う部分と、伸びを担う部分が分かれている会社だと考えたほうが実態に近い。
なお、その他は営業損失629億円を計上している。新しい領域への投資がここに集まる構造で、6つのセグメントの数字を足し上げるときにはこの負担も込みで見る必要がある。
1/2
出所:ソフトバンク株式会社 有価証券報告書をもとに筆者作成
3. 200円台前半での膠着から切り上がった株価が映すもの
2/2
出所:各種資料をもとに筆者作成
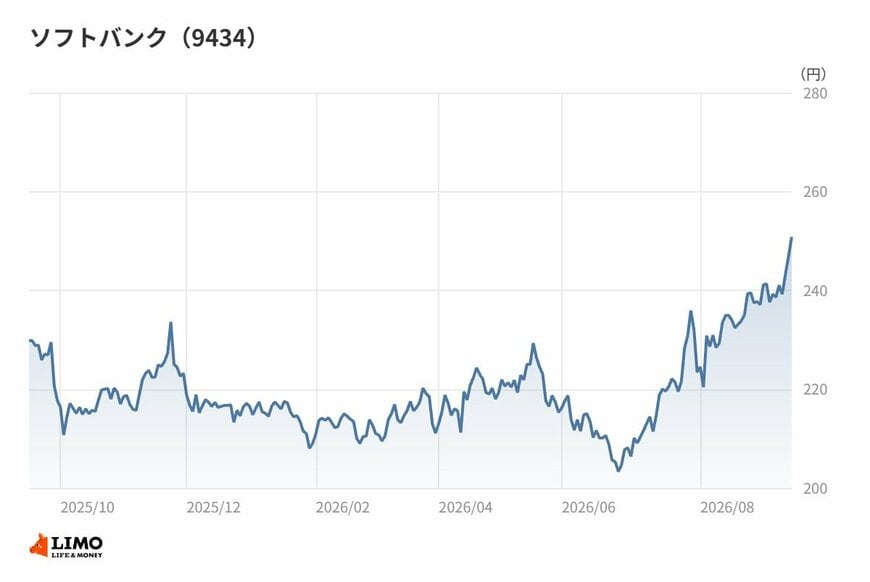
株価に目を移す。2025年10月末の終値は219円だった。
そこから11月末に223円へ小幅に上げたあと、12月末215円、2026年1月末209円と緩やかに水準を切り下げている。2月末214円、3月末211円、4月末222円、5月末215円と、昨秋から春先にかけてはおおむね200円台前半のレンジで膠着していた。
最も低かったのは2026年6月末の208円である。2025年10月末以降の月末終値では、ここが底になった。
流れが変わったのはそこからだ。7月末は223円、8月末は237円と二か月続けて水準を切り上げ、9月月中の直近終値は250円台まで来ている。
なぜ初夏を境に動きが変わったのか。株価の理由を一つに絞ることはできないし、相場全体の地合いや需給の影響も当然ある。
そのうえで言えば、決算の中身が通信料収入の物語から離れつつあることが、少しずつ意識された可能性はある。8月上旬に開示された1Qの数字が、ファイナンスと流通を含む形で通期予想の進捗を示したタイミングと、水準の切り上がりは重なっている。
もっとも、ここで注意しておきたいのは、株価の動きと利益構造の変化が同じ速さでは進まないという点だ。構造の変化は数年単位で効いてくるもので、数か月の値動きにそのまま翻訳できるものではない。
4. 筆者コメント
なぜ携帯の会社という見え方は、これほど更新されないのだろうか。
理由の一つは、利用者との接点が通信にしかないことだと考えられる。決済のアプリを使っていても、それがこの会社の連結利益に効いていると意識する人は多くないだろう。
もう一つは、規模の錯覚だ。売上の4割強を占めるコンシューマは、たしかに最大の部門である。だが最大であることと、伸びしろがあることは別の話だ。
投資家の立場でいえば、セグメントを見るときに売上の大きさで順位をつける癖は、いちど捨てたほうがいい。利益率と伸び率で並べ替えると、同じ会社がまったく違う顔で立ち上がってくる。
今回の数字でいえば、その並べ替えの結果が、社名から受ける印象といちばん離れていた。会社の姿を売上構成だけで理解しようとすると、こういう見落としが起きる。


