

1. 家電とエレベーターの会社、という見え方から外れるもの
社名が示すのは電機であり、店頭で目に入るのはエアコン、冷蔵庫、そしてビルに据えられたエレベーターである。そこから連想される姿は、生活と建物に近い重電メーカーだ。
実際、その連想は売上の並びとほぼ一致する。2026年3月期通期の売上収益(IFRS)5兆8,947億円のうち、ライフが2兆2,865億円で38.8%、インダストリー・モビリティが1兆6,548億円で28.1%、インフラが1兆4,514億円で24.6%。この3つだけで9割を超える。
では、セミコンダクター・デバイスはどうか。売上収益は2,589億円、構成比にして4.4%。全社のなかでは小さな存在にみえる。
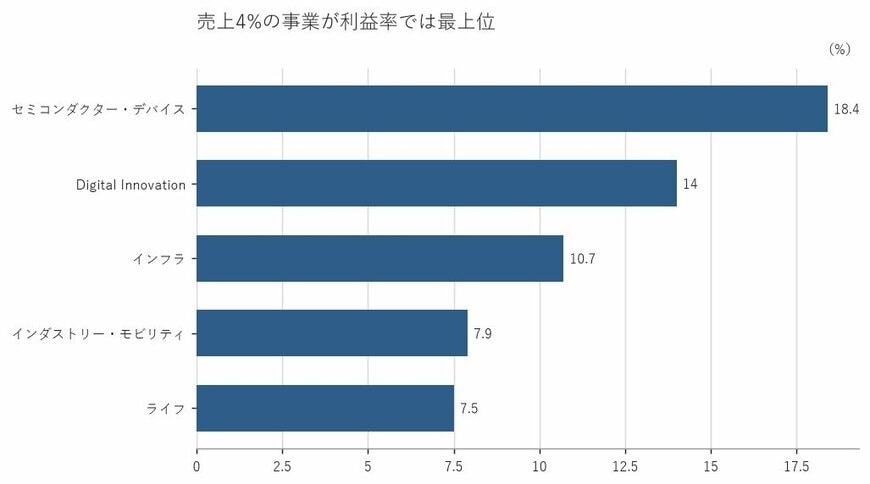
ところが利益率を並べた瞬間、順番が入れ替わる。この事業の営業利益率は18.4%で、報告セグメントのなかで最も高い。ライフの7.5%、インダストリー・モビリティの7.9%、インフラの10.7%を、いずれも上回っている。
売上で見た三菱電機と、利益率で見た三菱電機は、別の顔をしている。以下ではその落差がどこから来ているのかを追う。
2. 売上4.4%の事業が、利益率では最も高い位置にいる
まず数字を並べておく。2026年3月期通期のセミコンダクター・デバイスは、売上収益2,589億円に対して営業利益475億円。利益率は18.4%である。
比較の物差しを2つ置きたい。1つは社内、もう1つは業種だ。
社内で見ると、全社の営業利益4,330億円に対してこの事業が積んだのは475億円。1割強である。売上構成比4.4%の事業が利益の1割強を担っているのだから、利益への貢献度は売上比の2倍を超える。
業種で見ると、落差はさらに際立つ。電気機器182社の営業利益率の中央値は6.7%、上位25%の境目でも11.4%だ。18.4%はその外側にある。全社ベースの営業利益率7.3%が中央値をやや上回る程度であることを考えると、この1事業だけが別の水準で動いていることになる。
重電メーカーは規模で稼ぐ、という一般的な見方がある。売上の並びを見るかぎり、その見方は正しい。だが利益率の並びを見ると、規模の小さい事業が最も効率よく稼いでいる。2つの見方は、同じ決算資料のなかで同時に成り立っている。
2.1 横ばいの売上で、利益だけが伸びた三菱電機の半導体事業
もう1つ、この事業の数字には目を引く点がある。2026年3月期通期の売上収益は前期比▲0.4%とほぼ横ばいだった。にもかかわらず、営業利益は+17.0%伸びている。
売上が増えずに利益が伸びたということは、単価か製品構成か、あるいは原価側のどこかが変わったということだ。規模の拡大によらず利益率が上がる局面は、装置系の事業ではそう頻繁には起きない。
あわせて見ておきたいのが投資の重さである。この事業の設備投資は376億円で、売上収益2,589億円の14%台に達する。減価償却費も256億円と厚い。売上の小ささに比べて、投じている資本はかなり大きい。
高い利益率は、軽い事業だから出ているのではない。むしろ重い投資を前提に、それを回収できる価格帯で製品を出せているから出ている、と読み取れる。同じ期のインフラが売上1兆4,514億円に対して設備投資470億円であることと並べると、資本の使い方がまるで違うことが分かる。
ここに、売上構成比だけを見ていては掴めない性質がある。
1/2
出所:三菱電機株式会社 有価証券報告書をもとに筆者作成
3. 昨秋から初夏にかけて切り上がり、そこから下押しに転じた株価
2/2
出所:各種資料をもとに筆者作成
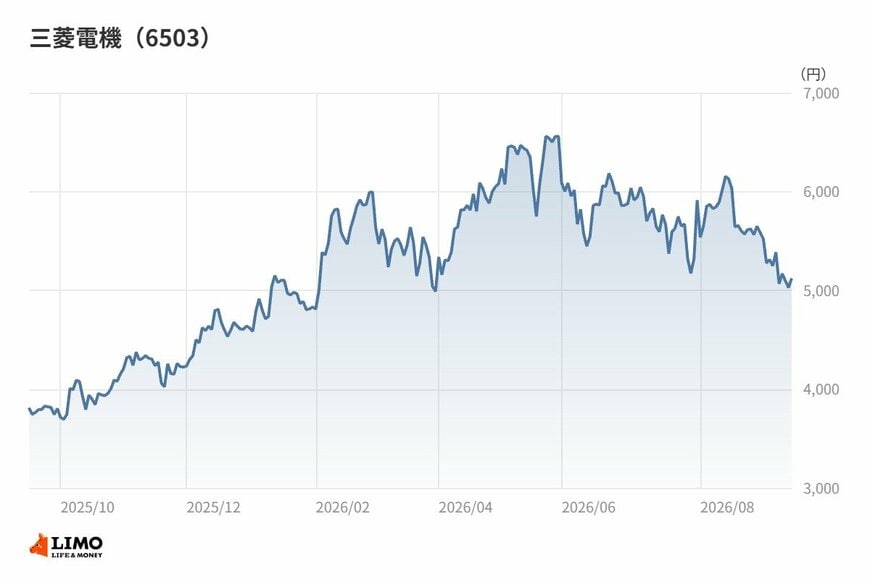
ここまでの構造を、市場はどう眺めてきたのか。2025年10月末以降の月末終値を追うと、おおまかな形が見えてくる。
起点となる2025年10月末は4,300円台。11月末には4,200円台まで下げ、この期間で最も低い月末終値をつけた。そこから12月末、2026年1月末と水準を戻し、2月末には5,900円台まで一気に切り上がっている。
もっとも、上げ一辺倒ではない。3月末はいったん4,900円台まで押し戻された。4月末に6,200円台へ跳ね、5月末の6,500円台が、2025年10月末以降の月末終値では最も高い水準である。
その後は緩やかな下押しが続く。6月末と7月末はそろって5,900円前後、8月末は5,500円台、2026年9月時点では5,100円台まで下げている。
昨秋の起点と足元を並べれば水準は切り上がっているが、初夏の高い水準からは2割近く削られた計算になる。決算の数字が5期にわたって積み上がってきたのに対し、株価の動きははるかに荒い。
何がこの振れをもたらしたのかを1つの材料に帰すのは難しい。半導体関連という括りで買われ、同じ括りで売られる局面が意識された可能性はある。相場全体の地合いや為替の振れも無関係ではないだろう。ただ、売上の9割を占める3事業の実力と、売上4.4%の事業が持つイメージのどちらが株価に効いているのかは、投資家として一度立ち止まって考えてよい論点だと思う。
4. 筆者コメント
なぜこのズレは、これほど長く残っているのだろうか。
理由の一つは、事業の見え方と収益構造の非対称にあるだろう。エアコンもエレベーターも、生活のなかで毎日目に入る。一方で半導体デバイスは、完成品の内側に収まったまま消費者の前には出てこない。認知の量と利益の量は、同じ順番には並ばない。
もう一つは、売上構成比という指標そのものの性質だ。企業を手早く理解しようとすると、まず売上の内訳を見る。それは自然な手順だが、売上の内訳は「どこで大きいか」を教えてくれても、「どこで儲かっているか」は教えてくれない。
三菱電機の場合、その2つが4.4%と18.4%という形でくっきり分かれている。決算資料を眺めるときは、構成比の棒グラフの隣に、利益率の列を並べて置いてみてほしい。会社の輪郭が少し違って見えてくるはずだ。


