

親や家族が亡くなった直後は、深い悲しみの中で葬儀の手配や役所での手続きに追われ、心身ともに疲弊してしまうものです。
慌ただしい日々の中で、「年金の手続きは落ち着いてからやろう」と考えてしまう方も多いかもしれません。
しかし、年金の手続きには法律で定められた提出期限(法的義務)があるほか、遺族が受け取れる権利である「未支給年金」の仕組みが存在します。
本記事では、「なぜ年金の死亡報告期限が10日・14日と短いのか」という理由をはじめ、マイナンバー導入による変更点、そして遺族が受け取ることができる「未支給年金」の正しい知識について分かりやすく解説します。
また、役所で行う「後期高齢者医療制度」の資格喪失届や葬祭費請求などと合わせた効率的な進め方もご紹介します。法律上の「義務」と遺族の「権利」を正しく切り分けて整理し、手続きをスムーズに進めるための参考にしてください。
1. 年金を止める「10日・14日」の法的義務とマイナンバー連携の仕組み
年金を受給していた方が亡くなった場合、法律上まず遺族に求められるのが「年金の支給を止めるための死亡報告(届出)」です。
公的年金制度(厚生年金保険法・国民年金法)では、この「年金受給権者死亡届(以下、死亡届)」の提出期限が以下のように厳格に義務付けられています。
- 厚生年金を受給していた場合:死亡日から10日以内
- 国民年金(基礎年金のみ)を受給していた場合:死亡日から14日以内
これが年金手続きにおける「10日・14日ルール」という法的義務の期限です。
1.1 マイナンバー連携で「死亡届の提出」は原則省略可能に
現在、日本年金機構にマイナンバーが登録されている受給者については、行政間の情報連携に基づき、原則として「年金受給権者死亡届」の提出を省略できるようになりました。
自治体へ戸籍法上の死亡届(死亡を知った日から7日以内)を提出すると、住基ネット等を通じて年金機構へ死亡情報が共有され、年金の支給停止手続きが自動的に進む仕組みになっています。
1.2 「死亡届」は省略できても「未支給年金の請求」は自動化されない
ここで明確に区別しておかなければならない重要なポイントがあります。それは、「年金を止める法的義務(死亡届)」と「未支給年金を受け取る権利(請求)」は全く別の手続きであるということです。
マイナンバー連携により「死亡届」の提出が免除されたとしても、故人に支払われるはずだった「未支給年金の請求手続き」まで自動で行われるわけではありません。
未支給年金は、遺族自身の権利として振込口座を指定して申請する必要があるため、自治体に死亡届を出しただけでは振り込まれない点に注意が必要です。
2. なぜ期限が短いのか? トラブル防止と未支給年金(時効5年)の正しい知識
では、なぜ年金の死亡報告期限は「10日・14日」と非常に短く設定されているのでしょうか。遺族の権利である「未支給年金」の仕組みとともに解説します。
2.1 年金は「後払い」のため未支給分が必ず発生する
公的年金は「偶数月の15日」に、それぞれの「前2ヶ月分」が振り込まれる後払い方式です。例えば、4月15日に振り込まれるのは「2月分と3月分」の年金です。
もし3月に亡くなった場合、4月15日に支給される予定だった2月分と3月分の年金は、本人が亡くなっているため故人名義の口座へそのまま振り込んでもらい本人が受領することはできなくなります。
しかし、年金の支給は法律上「死亡した月分まで(日割り計算なし全額)」行われるため、死亡月(3月)までの年金を受け取る権利自体は確実に存在します。
このように、本人が生きていれば受け取るはずだった死亡月までの年金を「未支給年金」と呼び、生計を同じくしていた遺族が自分の名義で請求して受け取ることができます。
2.2 未支給年金の時効は「5年」! 10日・14日を過ぎても権利は消滅しない
「10日・14日を過ぎたら未支給年金がもらえなくなるのでは?」と不安に思う方もおられますが、未支給年金を請求する権利の消滅時効は、法律上「5年」(公的年金法等)と定められています。
未支給年金をもらう権利自体は5年あるため失効しませんが、死亡報告自体を放っておくと過払いが発生して面倒な返還作業が生じるため、可能な限り速やかに手続きしましょう。
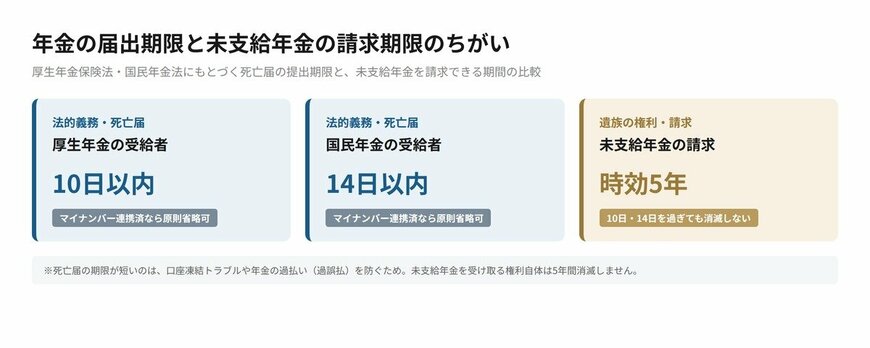
- 厚生年金の死亡届:死亡日から10日以内(法的義務。マイナンバー連携済みなら原則省略可)
- 国民年金の死亡届:死亡日から14日以内(法的義務。マイナンバー連携済みなら原則省略可)
- 未支給年金の請求:時効は5年(遺族の権利。10日・14日を過ぎても消滅しない)
2.3 なぜ死亡報告の期限が短いのか? トラブル防止と過払い発生を防ぐため
法的時効が5年であるにもかかわらず、死亡報告の期限が「10日・14日以内」と短く定められている理由は、手続きの遅れによる「口座凍結トラブル」や「過払い(過誤払)」を防ぐためです。
マイナンバー連携のデータ反映にはタイムラグがあるため、年金支給日直前の死亡などでは自動処理が間に合わず、過払いが発生することがあります。誤振込や返還の手間を防ぐためにも、早めの報告・届出が大切です。
もし手続きが遅れて過払いが発生してしまったら?
万が一手続きが遅れて過払い(過誤払)が発生してしまった場合でも、過度に怖がる必要はありません。
後日、年金事務所から遺族のもとへ「年金過誤払金返納通知書」が届きますので、その通知書に従って指定の金融機関等から返還手続きを行えば問題なく処理できます。ただし、こうした一時的な立て替え負担や二重の手間を防ぐためにも、やはり期限を意識した速やかな報告が重要です。
3. 筆者からのコメント

未支給年金について、相談者の方からよく寄せられるのが「相続放棄をした場合、この年金も受け取れなくなるのでは」という不安です。
結論から言うと、相続放棄をしていても未支給年金は受け取ることができます。国税庁の見解でも、未支給年金は被相続人固有の身分に基づく給付であり、相続財産そのものではなく、遺族が法律の規定により自分自身の権利として請求するものだと整理されています。そのため、未支給年金は相続税の対象にはならず、受け取った遺族本人の一時所得として所得税の対象になります。
つまり「遺産を相続するかどうか」と「未支給年金を請求できるかどうか」は別の問題です。借金の相続放棄を検討している場合でも、未支給年金の請求だけは別に行えるケースが多いことを覚えておくと安心です。ただし個別の事情によって判断が変わることもあるため、心配な場合は年金事務所や税理士に確認しておくとよいでしょう。


