4. 【年金の手取り額】秋から減るって本当?年金からの天引き「仮徴収」と「本徴収」のしくみ
公的年金からは、税金や社会保険料(国民健康保険料・後期高齢者医療保険料・介護保険料など)が天引き(特別徴収)されます。
「天引き額は一年間ずっと同じ」と思いがちですが、実は年度の途中で金額が変わるのが一般的です。
その理由は、年金から天引きされる住民税と社会保険料の計算が、二段階(仮徴収・本徴収)のしくみになっているためです。
4.1 ステップ1:年度前半は「仮徴収」
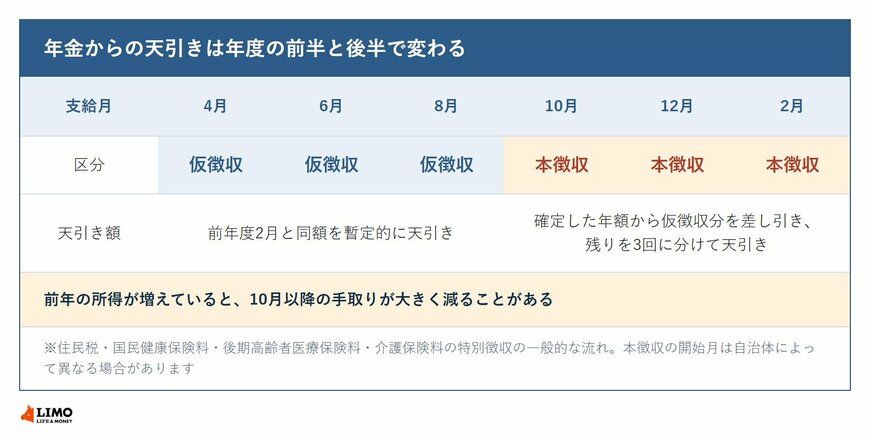
年金から天引きされる住民税や国民健康保険料などの社会保険料は、前年の所得をもとに計算されます。しかし、その正式な年額が確定するのは毎年6月~7月頃です。
そのため、金額が確定していない年度前半(4月・6月・8月支給分の年金)では、まず前年度2月と同額が暫定的に天引きされます。これを「仮徴収」と呼びます。
4.2 ステップ2:年度後半は「本徴収」
前年の所得が確定し、その年度に支払うべき社会保険料の正式な年額が決まると、徴収方法が切り替わります。
まず、確定した年額から、仮徴収として支払った合計額を差し引きます。そして、残った金額を年度後半の支給回数で割って天引きします。これが「本徴収」です。
本徴収は10月・12月・2月の支給分が原則ですが、開始月は自治体によって異なる場合があります。
4.3 前年の所得に大きな変動があった人は気を付けて!
前年の所得が増加すると、秋以降の年金の手取り額が想定外に減ってしまうことがあるため注意が必要です。
例えば、以下のように前年の課税所得が増えるケースがこれにあたります。
- 不動産の売却や退職金の受け取りで、一時的に大きな所得があった
- 年金以外にパート収入や不動産収入などがあった
- 配偶者控除などの各種控除の適用がなくなり、課税対象額が増えた
このような理由で前年の所得が増えた場合、年度後半の「本徴収額」が、前半の「仮徴収額」に比べて大幅に高くなることがあります。
その結果、秋以降に天引きされる金額が増え、年金の手取りが大幅に減ってしまう可能性もあるのです。ご自身の状況をあらかじめ確認しておくと安心です。
5. 公金受取口座の「意向確認書」。届く人と、届いたあとの流れ
振込額とあわせて、年金の受取口座そのものに関わる手続きも2026年に始まっています。
2026年8月から、日本年金機構が「公金受取口座登録の意向確認書」を対象者へ簡易書留で発送しています。年金の振込口座を公金受取口座として登録することに同意するかどうかを確かめる書類です。
手元に届いた方は、内容を読んだうえで必要な手続きを進めましょう。
5.1 送付の対象になる人、ならない人
対象となるのは、2026年4月15日時点で65歳以上(1961年4月16日以前生まれ)で年金を受給している方です。ただし、次のいずれかに当てはまる場合は送付されません。
- すでに公金受取口座を登録している方
- 令和8年4月に年金が支払われなかった方(全額支給停止、振込不能など)
- 国外に居住している方
- 共済組合等から支給される年金のみを受給している方
- 令和7年6月以降の年金請求手続きにおいて、公金受取口座への登録意思表示をした方 など
45日以内に返送がなければ「同意」とみなされる
意向確認書を受け取ってから45日以内に不同意申出書の返送がない場合は、登録に同意したものとみなされ、自動的に公金受取口座として登録されます。
登録を望まない場合は、期限内に不同意申出書を返送する必要があります。届いた封書を後回しにしないよう、日付を確かめておきたいところです。
出所:【年金】8月から送付開始「意向確認書」の簡易書留《届く人・届かない人》の条件とは?公金受取口座の登録手続きと注意点を解説
6. まとめにかえて
今回は、年齢別の平均年金月額と、年金からの天引きのしくみを確認してきました。
年金から差し引かれる住民税や社会保険料は前年の所得をもとに計算されますが、正式な年額が確定するのは毎年6月から7月ごろです。そのため年度前半(4月・6月・8月支給分)は前年度2月と同額を暫定的に差し引く「仮徴収」、後半は確定額から仮徴収分を引いた残りを割り振る「本徴収」となります。
注意が必要なのは、前年の所得が増えた場合です。不動産の売却や退職金の受け取り、年金以外のパート収入や不動産収入があった年、あるいは配偶者控除などが適用されなくなった年は、本徴収額が仮徴収額を大きく上回ることがあります。
その結果、秋以降に天引きされる金額が増え、年金の手取りが想定より減る可能性があります。
もうひとつ、2026年8月からは日本年金機構が「公金受取口座登録の意向確認書」を簡易書留で発送しています。対象は2026年4月15日時点で65歳以上の年金受給者で、受け取ってから45日以内に不同意申出書の返送がなければ、同意したものとみなされて自動的に登録されます。
老後の家計は、額面ではなく実際の振込額をもとに組み立てることが大切です。不足が見えたときの手段としては、NISAやiDeCoといった税制優遇制度の活用、家計の見直し、就労を続けることなどが挙げられます。
まずはお手元の年金振込通知書を確かめるところから始めてみてはいかがでしょうか。

参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「国民年金保険料」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「保険料(税)の特別徴収」
渡邉 珠紀