
年金の振込額は、1年を通じて一定ではありません。年度の後半になると天引きされる金額が変わり、手取りが減ることがあります。
本記事では、5歳刻みの平均年金月額を確認したうえで、年金から差し引かれる住民税や社会保険料が「仮徴収」と「本徴収」の二段階でどう計算されるのかを見ていきます。あわせて、2026年8月から発送されている公金受取口座の「意向確認書」についても取り上げます。
1. 公的年金は国民年金と厚生年金の2階建て
日本の公的年金制度は、「2階建て構造」などと表現されます。
これは基礎(1階)部分にあたる「国民年金」と上乗せ(2階)部分にあたる「厚生年金」から成り立つためです。

2種類の年金制度の基本を確認しておきましょう。
1.1 1階部分【国民年金】
国民年金(基礎年金)の加入対象は、原則として「国内在住の、20歳以上60歳未満の全員」です。
国民年金保険料(※1)は全員定額で(ただし年度ごとに改定あり)、保険料を40年間全納した場合、65歳以降に満額(※2)の老齢基礎年金を受け取ることができます。
※1 国民年金保険料の月額:2026年度 1万7920円
※2 国民年金(老齢基礎年金)の月額:2026年度 7万608円
1.2 2階部分【厚生年金】
厚生年金の加入対象は、会社員や公務員、またパートで特定適用事業所(※3)で働き一定要件を満たした人です。
国民年金に上乗せして加入する仕組みのため、厚生年金に加入している人は国民年金にも同時に加入しています。
年金保険料(※4)は報酬(賞与・給与)に応じて変わります(上限あり)。国民年金に上乗せして受給しますが、厚生年金部分は加入期間や納めた保険料により、老後の受給額に個人差が出ます。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
老後に受け取る年金額は加入している年金の種類に影響されるため、厚生年金にも加入している人の方が、国民年金だけに加入している人よりも受給額が多くなります。
また、最近ではさらに手厚い老後資金の準備として、私的年金(iDeCoや個人年金保険など)といった3階部分の年金で備える人も増えています。
2. 【年金一覧表】60歳から90歳以上まで5歳刻みの平均年金月額
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金と厚生年金(※)の平均年金月額を、5歳刻みで見てみましょう。
※厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。
2.1 【国民年金・厚生年金】5歳刻みの平均年金月額
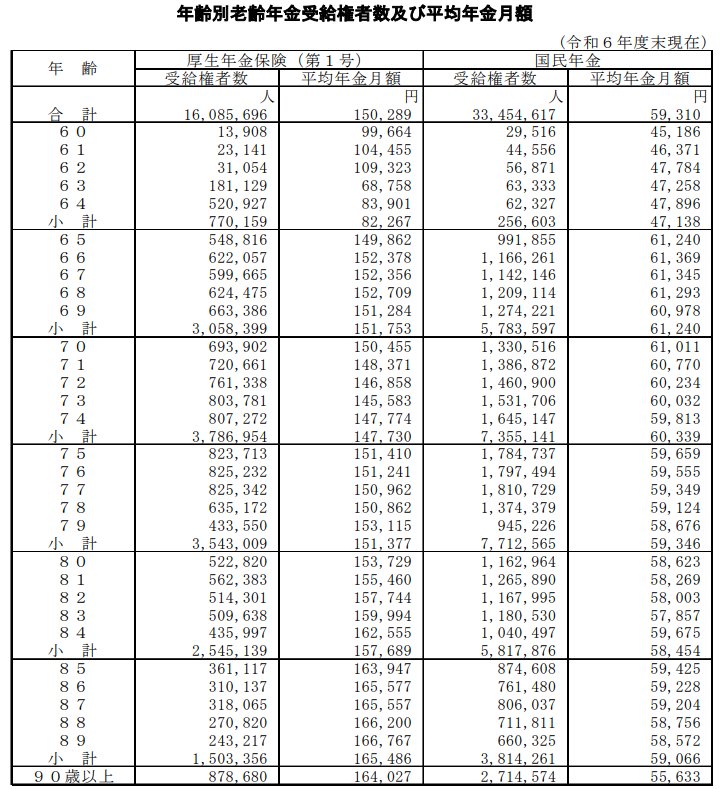
2.2 国民年金
- 60~64歳:4万7138円
- 65~69歳:6万1240円
- 70~74歳:6万339円
- 75~79歳:5万9346円
- 80~84歳:5万8454円
- 85~89歳:5万9066円
- 90歳以上:5万5633円
2.3 厚生年金 ※国民年金部分を含む
- 60~64歳:8万2267円
- 65~69歳:15万1753円
- 70~74歳:14万7730円
- 75~79歳:15万1377円
- 80~84歳:15万7689円
- 85~89歳:16万5486円
- 90歳以上:16万4027円
本来の老齢年金受給開始年齢である65歳以上の平均年金月額を見ると、国民年金のみを受給する場合は、65歳~74歳で6万円台、75歳以上では5万円台となりました。
また、厚生年金を受給する場合は14万円台から16万円台で、国民年金のみを受給する場合よりも受給額は手厚い傾向となっています。
64歳までの金額は、繰上げ受給(※1)を選択した方や、特別支給の老齢厚生年金(※2)のうち定額部分のない報酬比例部分のみを受給している人の金額となるため、65歳以上の平均年金月額と比べると少なめです。
※1 繰上げ受給:老齢年金を「60歳から64歳」の間に前倒しして受給を始めること。繰上げた月数に応じて減額率が適用されます。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
3. 全受給権者で見る個人差と男女差
60歳以上のすべての受給権者における、国民年金と厚生年金の平均年金月額を見てみましょう。
グラフで分かる「男女差・個人差」についても着目してみてください。

3.1 国民年金の平均年金月額
- 〈全体〉5万9310円
- 〈男性〉6万1595円
- 〈女性〉5万7582円
3.2 厚生年金の平均年金月額(※国民年金部分を含む)
- 〈全体〉15万289円
- 〈男性〉16万9967円
- 〈女性〉11万1413円
国民年金(老齢基礎年金)の平均年金月額を見てみると、全体で約5万9000円、男性は6万円台、女性は5万円台となりました。6万円台がボリュームゾーンとなっており、多くの人が満額に近い年金を受け取れていることも分かります。
一方、会社員や公務員が加入する厚生年金(国民年金部分を含む)の平均年金月額は、男女差が大きいですね。
男性の平均月額が16万円台であるのに対し、女性は11万円台と、約6万円の開きがあります。
ボリュームゾーンを比較しても、男性は16万円~19万円前後ですが、女性は9万円~11万円前後と差が顕著です。
この男女差は、現役時代の勤続年数の違いや賃金水準の差が反映された結果と考えられます。
ただし、上記はあくまで平均額。一人ひとりの年金受給額は年金加入履歴により異なります。
ご自身の年金見込み額は、「ねんきんネット」や「ねんきん定期便」で把握しておきましょう。
また、年金は額面通りに受け取れるわけではありません。受け取る際には、税金や社会保険料が天引きされることも念頭に置いておく必要があります。