

3. 個人向け国債の固定5年と固定3年は変動10年より後から始まった
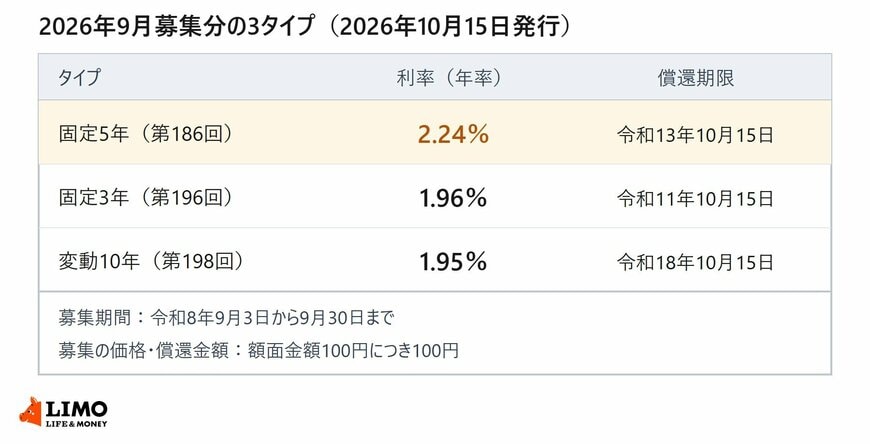
同じ資料には、固定5年と固定3年の利率も並んでいます。3タイプがそろったのは、変動10年が始まってからかなり後のことです。
3.1 固定5年は2006年1月、固定3年は2010年7月から発行されている
固定5年が最初に発行されたのは2006年1月で、そのときの利率は年0.80%でした。固定3年が最初に発行されたのは2010年7月で、利率は年0.19%です。
変動10年だけが発行されていた時期が3年近くあり、3タイプがそろったのは2010年7月以降ということになります。
3.2 2014年から3タイプとも毎月発行になった
発行の回数も変わっています。変動10年と固定5年は2013年まで年4回の発行でしたが、2014年からは年12回、つまり毎月の発行になりました。
固定3年は2010年7月の発行開始のときから毎月発行されています。いまは3タイプとも毎月募集され、毎月発行されています。
4. 個人向け国債の過去の利率と今の利率を比べるときに気をつけたいこと
推移を見るときに読み違えやすい点が2つあります。
4.1 グラフに並んでいるのは発行時点の初回利率である
この記事で並べたのは、それぞれの回号が発行されたときの初回利率です。変動10年は半年ごとに適用利率が見直されるため、発行後にこの利率がそのまま続くわけではありません。
2026年10月発行分の年1.95%も、令和8年10月16日から令和9年4月15日までの利子計算期間に適用される利率です。基準金利の決定月は毎年3月と9月の年2回で、そのつど見直されます。
4.2 いま利率が高くても、固定金利型とは意味合いが違う
固定5年と固定3年は、発行時に決まった利率が満期まで変わりません。2026年9月募集分なら、固定5年は令和13年10月15日まで年2.24%が続きます。
変動10年は実勢金利が上がれば受け取る利子が増える一方、下がれば減ります。どちらを選ぶかは、利率の高さだけでなく、この性格の違いをふまえて決めていきましょう。
5. まとめにかえて
個人向け国債の変動10年は2003年3月に発行が始まり、最初の初回利率は年0.09%でした。
その後は下限の年0.05%に張り付く時期が続き、2019年1月発行分から2021年3月発行分までは27か月連続で年0.05%でした。
2026年10月発行分(2026年9月募集分)の年1.95%は、198回分の記録のなかで最も高い水準です。募集は9月30日までとなっています。
ただし変動10年の利率は半年ごとに見直されます。長い推移を見て水準を確かめたうえで、固定金利型とどちらが合うかを考えてみましょう。
参考資料
和田 直子


