

住民税非課税世帯というと臨時の給付金が話題になりがちですが、それとは別に、日常的な負担を軽くする制度がいくつも用意されています。
本記事では、住民税非課税世帯が受けられる8つの優遇措置を確認したうえで、そもそもどのような世帯が該当するのか、その条件と収入の目安を見ていきます。
非課税世帯の優遇措置は、給付金のように大きく報じられないため、対象なのに使っていない方がいらっしゃいます。とくに保険料の軽減や高額療養費の上限は、毎年の家計に効いてきます。
少しでも、日々の家計の負担を軽減できる可能性がある場合は活用していきましょう。
まずはどんな制度があるのかを知っておきましょう。
1. 住民税非課税世帯が受けられる8つの優遇措置
住民税非課税世帯とは、世帯全員の所得が特定の基準額に満たない世帯を指します。
このような世帯の生活をサポートするために、臨時の給付金とは別に、さまざまな優遇制度が設けられています。ここでは、代表的な8つの支援策をご紹介します。
【一覧表】住民税非課税世帯への優遇措置1/4
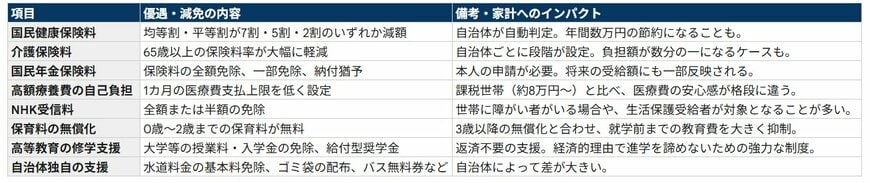
LIMO編集部作成
1.1 国民健康保険料の減額
- 所得状況に応じて、応益分保険料(均等割・平等割)が「7割・5割・2割」のいずれかの割合で軽減されます。この措置は自治体が自動的に適用するため申請の必要はなく、年間で数万円の負担減につながる場合もあります。
1.2 介護保険料の負担軽減
- 65歳以上の第1号被保険者が対象となり、保険料が減額されます。軽減される割合は自治体ごとに異なりますが、負担が大きく軽くなることもあります。
1.3 国民年金保険料の免除・納付猶予
- 経済的な事情から保険料の納付が難しい場合、全額免除、一部免除、または納付猶予といった措置を受けることが可能です。申請は必要ですが、将来の年金受給額に一部が反映されるという利点があります。
1.4 高額療養費の自己負担上限額引き下げ
1カ月あたりの医療費における自己負担の上限額が低く設定されます。この制度により、課税世帯と比較して医療費に関する経済的な不安が軽減されます。
1.5 NHK受信料の免除
受信料が全額または半額免除されます。世帯に障害のある方がいる場合や、生活保護を受給しているケースなどが主な対象です。
1.6 0〜2歳児の保育料無償化
0歳から2歳クラスに在籍する子どもの保育料が無料になります。3歳からの無償化と組み合わせることで、小学校入学までの子育て関連費用を大幅に削減できます。
1.7 大学など高等教育の修学支援
大学や専門学校などの授業料や入学金が免除されたり、給付型の奨学金が支給されたりします。返済不要のため、経済的な理由で進学を諦めることがないよう支援する制度です。
1.8 自治体独自の支援策
水道料金の基本料金免除や、指定ゴミ袋の無料配布、公共交通機関で利用できる無料乗車券の交付など、各自治体が独自の支援策を実施しています。お住まいの地域によって支援の内容や金額は異なります。
住民税非課税世帯と聞くと、年金で暮らす高齢者世帯をイメージするかもしれませんが、失業中の方や育児休業によって一時的に所得が減った世帯、所得が一定以下のフリーランスなども対象になり得ます。
それでは次に、住民税非課税世帯に該当するための条件について見ていきましょう。
2. 住民税非課税世帯とはどのような世帯か
まず住民税の基本的な仕組みを理解したうえで、どのような場合に住民税非課税世帯となるのかを確認します。
2.1 住民税の基本:「均等割」と「所得割」
住民税は、居住する都道府県や市区町村に納める地方税の一種で、地域の公共サービスを維持するための重要な財源として使われています。
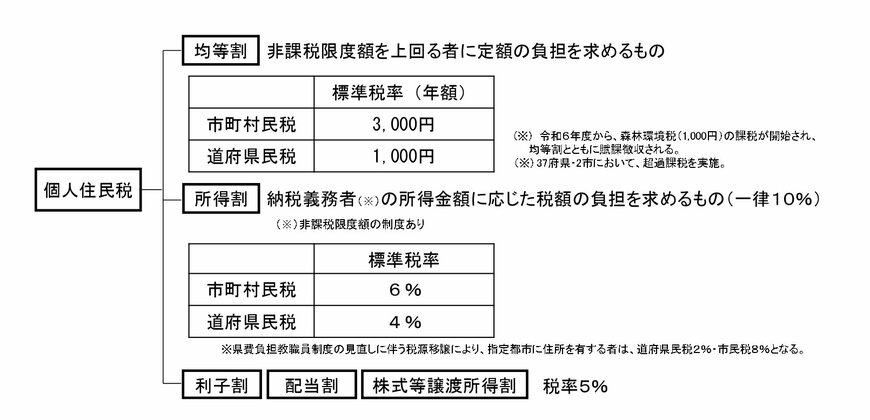
個人の住民税は、主に「均等割」と「所得割」という2つの要素で構成されています。
- 均等割:所得の金額にかかわらず、一定以上の所得がある方に一律で課される税金
- 所得割:前年の所得金額に応じて課される税金
この均等割と所得割の両方が課税されない状態が「住民税非課税」です。そして「住民税非課税世帯」とは、その世帯の構成員全員が住民税非課税である世帯を意味します。
なお、住民税には「所得割のみ非課税」となる場合もあります。このケースで給付金などの支援対象になるかどうかは自治体の判断に委ねられるため、お住まいの市区町村で情報を確認することが重要です。
3. 住民税が非課税になる3つの条件
では、具体的にどのような場合に住民税が非課税になるのでしょうか。その条件を詳しく見ていきましょう。
主に、以下のいずれかの条件を満たす場合に住民税が非課税となります。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦またはひとり親のいずれかに該当し、前年の合計所得金額が135万円以下である
- 前年の合計所得金額が、居住する市区町村の定める基準額以下である
上記の1と2は全国共通の条件ですが、3の所得に関する基準額は市区町村によって異なるため注意が必要です。
4. 非課税の所得基準はどう計算するか【神戸市の例】
住民税非課税世帯となる所得の基準額は、自治体ごとに設定されています。ここでは兵庫県神戸市のケースを基に説明します。
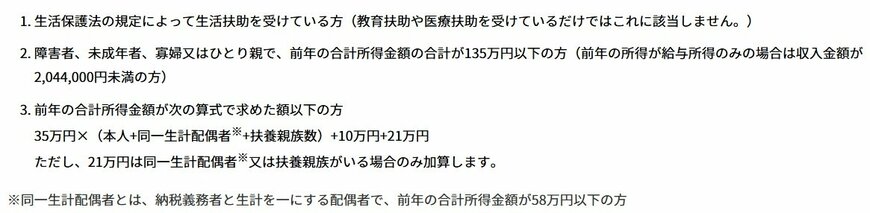
35万円 ×(本人 + 同一生計配偶者(※)+ 扶養親族の数)+ 10万円 + 21万円
ただし、計算式の最後の21万円は、同一生計配偶者(※)または扶養親族がいる場合にのみ加算されます。
※同一生計配偶者:納税者と生計を一つにする配偶者で、前年の合計所得金額が58万円以下の方を指します。
5. 給与・年金収入別の非課税ライン【神戸市の例】
住民税が非課税となる所得基準は、扶養家族の有無だけでなく、収入の種類によっても変わってきます。
所得は収入から必要経費や各種控除を引いて計算されるため、神戸市の基準を具体的な「年収」に換算して確認してみましょう。
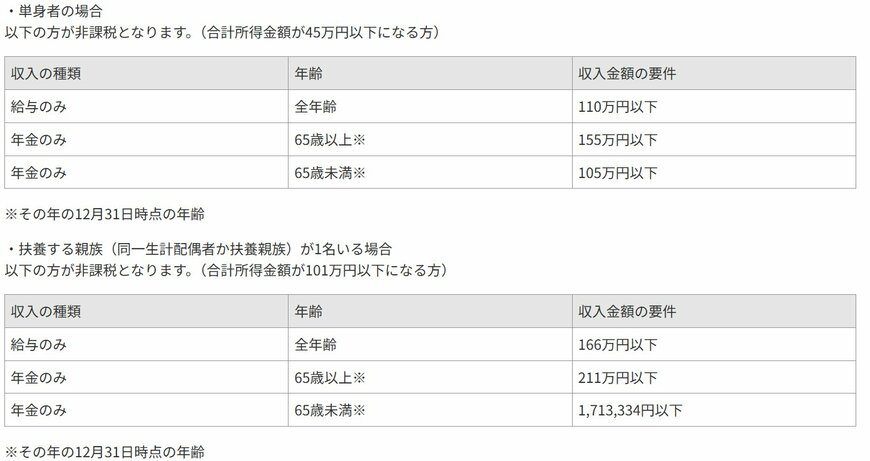
単身世帯の場合
合計所得金額が45万円以下の方が対象です。
- 給与収入のみの場合:年収110万円以下
- 年金収入のみの場合(65歳以上):年収155万円以下
- 年金収入のみの場合(65歳未満):年収105万円以下
配偶者や扶養家族がいる場合
合計所得金額が101万円以下の方が対象となります。
- 給与収入のみの場合:年収166万円以下
- 年金収入のみの場合(65歳以上):年収211万円以下
- 年金収入のみの場合(65歳未満):年収171万3334円以下
例えば単身世帯の場合、給与収入のみであれば年収110万円以下、65歳以上で年金収入のみなら年収155万円以下が非課税の目安となります。
同一生計配偶者や扶養親族がいると、非課税となる収入の基準額は上がります。
特に65歳以上で年金収入のみの世帯では、扶養者が1人いるだけで非課税ラインは年収211万円以下となり、単身世帯と比べて基準が大幅に緩和されることがわかります。
このように、家族の構成や収入の種類によって、住民税が課税されるかどうかの境界線は大きく変動するのです。


