子どもを扶養に入れているのに、扶養控除がついていない。年末調整の紙を見て、そう思ったことはないでしょうか。
間違いではありません。所得税の扶養控除には、年齢の線が引かれています。
この記事では、国税庁の資料をもとに、その線がどこにあるのかを確認します。
1. 【扶養控除】16歳未満の子は対象に入らない
扶養控除は、控除対象扶養親族がいる場合に受けられる所得控除です。誰でも同じ金額というわけではありません。
1.1 控除額は4つに分かれる
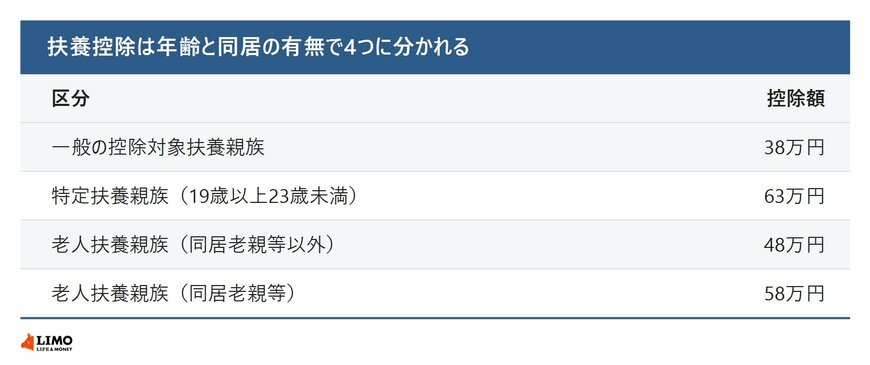
国税庁によると、控除額は扶養親族の年齢、同居の有無等によって決まります。一般の控除対象扶養親族は38万円、特定扶養親族は63万円です。
特定扶養親族とは、控除対象扶養親族のうち年齢19歳以上23歳未満の人をいうと所得税法に定められています。大学生の年代がここに当たります。
1.2 控除対象扶養親族は16歳以上
ここが冒頭の疑問の答えです。国税庁は、控除対象扶養親族とは扶養親族のうちその年12月31日現在の年齢が16歳以上の人をいう、としています。
つまり小学生や中学生の子は、扶養親族ではあっても控除対象扶養親族ではありません。扶養している事実があっても、扶養控除の金額はつきません。
1.3 扶養親族に当たるかは所得で決まる
年齢の前に、そもそも扶養親族に当たるかどうかの要件があります。配偶者以外の親族であること、生計を一にしていること、事業専従者でないこと、そして所得の要件です。
年間の合計所得金額が58万円以下、給与のみの場合は給与収入が123万円以下とされています。令和2年分から令和6年分までは48万円以下でした。なお、令和8年12月1日に施行され令和8年分から適用される金額は62万円以下です。
2. 同居かどうかで10万円変わる
親を扶養に入れている場合は、もう一つ線があります。
2.1 老人扶養親族は70歳以上
国税庁によると、控除対象扶養親族のうち年齢70歳以上である人は老人扶養親族となり、同居の有無等によって控除額が変わります。同居老親等以外は48万円、同居老親等は58万円です。
一般の控除対象扶養親族の38万円と比べると、同居老親等では20万円の差があります。
2.2 入院と老人ホームでは扱いが違う
同居老親等の「同居」の判定には注記があります。病気の治療のため入院していることにより別居している場合は、その期間が結果として1年以上といった長期にわたるような場合であっても、同居に該当するものとして取り扱って差し支えないとされています。
一方、老人ホーム等へ入所している場合は、その老人ホームが居所となり、同居しているとはいえないとされています。同じ「家にいない」でも、扱いが分かれます。
扶養している人数の数え方については、下記の記事より一部を引用・参照しています。