2. 特定口座では、税金はいつ引かれ、経費はどこまで認められるか
特例の先頭に挙げられている特定口座制度は、口座を開くときに多くの人が選んでいる仕組みです。確定申告が不要になると聞くと、それ以上考えなくてよい制度に見えます。
仕組みの細部は、LIMOの記事「【株式投資】特定口座・源泉徴収は売却の都度「20.315%」天引き。経費にできるのは国税庁が認める「3つ」だけ、簿記が必要な「事業所得」認定のハードルは?」から要点を借りて確認します。
2.1 源泉徴収ありとなしで、申告の要否が変わる
まず2種類の違いを押さえます。
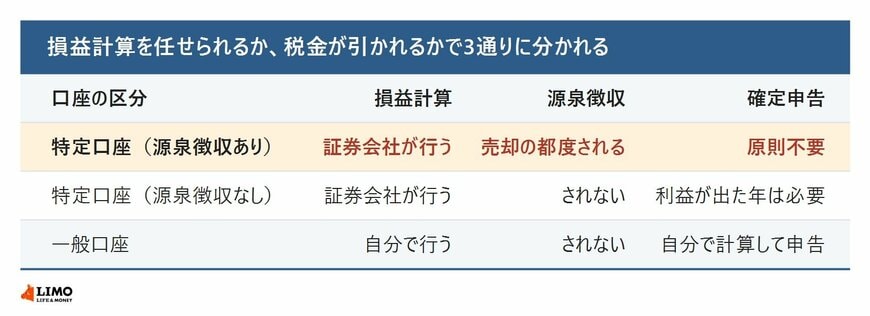
同記事によると、特定口座を開設すると、その口座内で保有する上場株式等の譲渡による所得を証券会社が計算してくれます。特定口座には税金の納め方によって2種類あり、源泉徴収ありを選んだ場合、口座内の譲渡所得等は原則として確定申告が不要になります。
源泉徴収なしは簡易申告口座と呼ばれ、証券会社が損益計算はしてくれますが源泉徴収はされないため、利益が出た年は自分で確定申告をする必要があります。
特定口座を開設しなくても株式投資はできますが、その場合は一般口座となり、年間の損益計算をすべて自分で行う必要があります。損益計算を証券会社に任せられる点が特定口座の最大のメリットだという整理です。
2.2 源泉徴収ありでも、税金は売却の都度計算されている
計算のタイミングは年末ではありません。
国税庁のタックスアンサーには、源泉徴収を選択した場合「源泉徴収口座内の上場株式等を譲渡した都度、一定の計算により、譲渡益に相当する金額に15.315パーセント(他に住民税5パーセント)の税率を乗じて計算した金額の所得税および復興特別所得税が、その譲渡の対価または差金決済に係る差益に相当する金額が支払われる際に源泉徴収されます」と明記されています。
出所:LIMO「【株式投資】特定口座・源泉徴収は売却の都度「20.315%」天引き。経費にできるのは国税庁が認める「3つ」だけ、簿記が必要な「事業所得」認定のハードルは?」
つまり税金の計算と徴収は、年末にまとめてではなく売却の都度行われています。1回ごとの売却で年初からの累計利益が増えれば、その増加分に対して20.315パーセントの税率がかけられる仕組みだと同記事は説明しています。
2.3 令和9年1月1日以後は内訳が変わる
この15.315パーセントの中身には、先の予定も示されています。
国税庁は、令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1パーセントに引き下げられ、防衛特別所得税が併せて源泉徴収されるとしています。防衛特別所得税は、源泉徴収すべき所得税の額の1パーセント相当額です。
引き下げ分と新しく加わる分が同じ幅なので、合計の税率は変わりません。変わるのは内訳です。引かれる額は同じでも、復興特別所得税と防衛特別所得税の2つに分かれて計算されることになります。
2.4 源泉徴収ありなしの区分は、年の途中で変えられない
選び直せる時期にも制約があります。
同記事によると、国税庁の説明ではこの選択は年単位であることから、年の途中で源泉徴収を行わないように変更することはできないとされています。国税庁は届出の期限についても、源泉徴収を選択する場合はその年の最初の譲渡の時までに特定口座源泉徴収選択届出書を提出する必要があるとしています。
区切りになるのはその年の最初の売却です。一度でも特定口座内で株式等を売却してしまうと、その年のうちに区分を切り替えることはできなくなり、変えられるのは翌年分からになります。年の後半に大きな利益が出そうだと分かった時点で区分を変えようとしても、その年に一度でも売却していれば手遅れだという指摘です。
届け出た区分は特定口座源泉徴収選択届出書に基づいており、変更にも同様の届出が必要です。複数の証券会社に特定口座を持っている場合は、区分の状態が口座ごとに異なることもあると同記事は述べています。
2.5 経費として挙げられているのは3項目
経費の範囲は限られています。
同記事によると、国税庁の確定申告書等作成コーナーには、必要経費又は譲渡に要した費用等として次の3つが挙げられています。
1つ目は、株式等の譲渡のために要した委託手数料(消費税を含む)です。2つ目は、譲渡した株式等を取得するための借入金の利子のうち、その年の所有期間に対応する部分です。3つ目は、株式売買を内容とする投資一任契約に基づいて支払う固定報酬・成功報酬です。
出所:LIMO「【株式投資】特定口座・源泉徴収は売却の都度「20.315%」天引き。経費にできるのは国税庁が認める「3つ」だけ、簿記が必要な「事業所得」認定のハードルは?」
原文は、これらが含まれますという書き方で、1項目めも委託手数料などと結ばれています。限定列挙ではありませんが、挙げられているのはこの3項目です。3項目めには、支払いの効果が年をまたぐなどの場合は個々の契約内容に基づいて費用計上の時期を判断する必要がある、という但し書きも付いています。
取引に使うパソコンやスマートフォン、通信費、投資の勉強のための書籍代・セミナー参加費は、ここに挙がっていません。通信費や電気代の一部を投資に使った時間で按分する考え方についても、費目を積み上げる余地はこの枠組みの中にはないと同記事はしています。
よくある誤解として、確定申告をすれば経費の範囲が広がるという考え方が挙げられています。源泉徴収ありでもなしでも、譲渡所得として計算する限り必要経費の範囲は変わらず、申告するかどうかは経費の範囲を広げる手段にはならないという指摘です。
2.6 事業所得として扱われるかは継続性で判定される
3項目の範囲は、所得の区分が前提になっています。
同記事によると、国税庁の法令解釈通達では、株式等の譲渡による所得が事業所得・雑所得に該当するか譲渡所得に該当するかは、当該株式等の譲渡が営利を目的として継続的に行われているかどうかにより判定するとされています。
そのうえで実務上の目安が示されています。通達は、上場株式等で所有期間が1年を超えるものの譲渡による所得と、一般株式等の譲渡による所得については、譲渡所得として取り扱って差し支えないとしています。
事業所得・雑所得としてよいとされているのは、上場株式等の側だけです。上場株式等の譲渡による所得のうち、信用取引等の方法によるものなど所有期間1年超に当たらない部分について、事業所得または雑所得として取り扱って差し支えないとされています。ただしこれは簡便な目安で、実際に事業と認められるかはもう一段厳しい判断が必要だと同記事はしています。
なおNISA口座内の取引はそもそも非課税のため、必要経費の話が関わってくるのは特定口座など課税口座での取引に限られるという整理です。
3. 区分の境目と、口座の設定を分けて確かめる
ここまで、上場株式等と一般株式等の区分と、特定口座での課税の実際を見てきました。
税率はどちらの区分も20パーセントで、内訳は所得税15パーセント、住民税5パーセントです。これに加えて平成25年から令和29年までの各年分については、基準所得税額に2.1パーセントを掛けた復興特別所得税を所得税と併せて申告・納付します。区分をまたいだ損益通算はできず、損益通算と繰越控除の特例はいずれも上場株式等に付いています。
口座の側では、源泉徴収ありなら原則として確定申告が不要で、税金は売却の都度20.315パーセントの税率で計算されます。この区分は年単位で、その年に一度でも売却すると当年中は変更できません。必要経費として挙げられているのは委託手数料、取得のための借入金利子、投資一任契約の報酬の3項目です。
まずは自分の口座が特定口座か一般口座か、そして源泉徴収ありかなしかを確かめるところからになります。現在の区分と変更できるかどうか、そして判断に迷う費用の扱いは、口座を開いている証券会社のカスタマーサポートや税務署の相談窓口にご確認ください。



参考資料
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
- 国税庁「No.1476 特定口座制度」
- 国税庁「確定申告書等作成コーナー 必要経費又は譲渡に要した費用等とは」
- 国税庁「措置法第37条の10・第37条の11共通関係」(法令解釈通達)
- LIMO「【株式投資】特定口座・源泉徴収は売却の都度「20.315%」天引き。経費にできるのは国税庁が認める「3つ」だけ、簿記が必要な「事業所得」認定のハードルは?」
株式会社モニクルリサーチ LIMO編集部証券出身者チーム