
株を売って利益が出たときの税率は20%。ここまではよく知られています。
国税庁によると、株式等の譲渡による所得は上場株式等と一般株式等に区分され、税率はどちらも20%です。ただし損失が出たときの扱いは区分によって違い、上場株式等の譲渡損失を一般株式等の譲渡所得等から控除することはできません。
この記事では区分の境目と損失の使い道を確認したうえで、実際に口座で税金がどのタイミングで引かれ、何が経費として認められるのかを見ていきます。
1. 【株式等の譲渡】税率は同じ20%でも、上場か一般かで損失の使い道が変わる
税率だけを見ると区分に意味はないように見えます。違いが出るのは損失が出たときです。
1.1 株式等の譲渡は他の所得と分けて計算する
まず課税の方式を押さえます。
国税庁のタックスアンサーによると、株式等の譲渡による事業所得の金額、譲渡所得の金額および雑所得の金額は、上場株式等に係る譲渡所得等の金額と一般株式等に係る譲渡所得等の金額に区分し、他の所得の金額と区分して税金を計算する申告分離課税となります。
給与など他の所得と合算しません。株式等の中でも、上場株式等と一般株式等はさらに別々に計算されます。
1.2 税率はどちらの区分も20%
税率は同じ数字です。
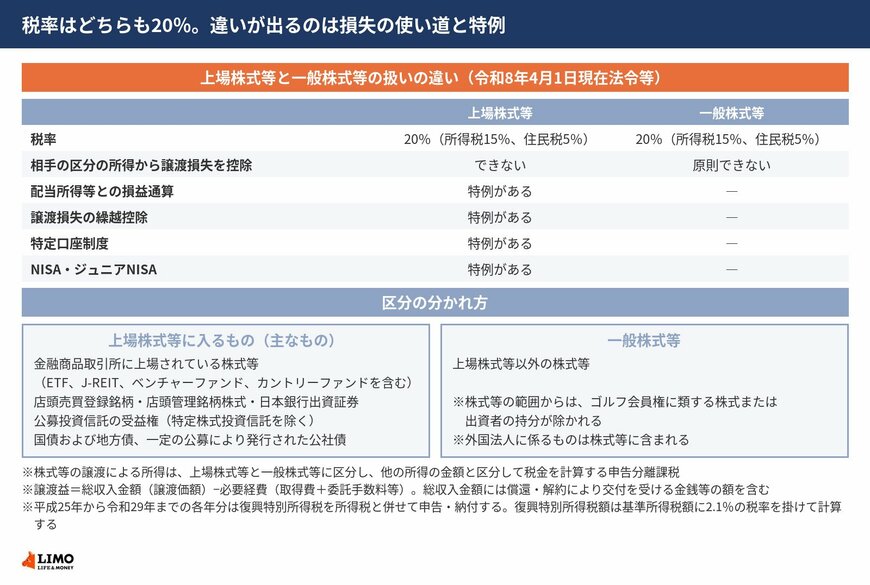
上場株式等に係る譲渡所得等の税率は20%で、内訳は所得税15%、住民税5%です。一般株式等に係る譲渡所得等も20%で、内訳は同じく所得税15%、住民税5%です。
利益に対してかかる割合は変わりません。区分を意識せずに済むのは、利益だけが出ている場合に限られます。
1.3 損失は区分をまたいで使えない
違いが出るのは損失の側です。
上場株式等に係る譲渡所得等の金額と一般株式等に係る譲渡所得等の金額は、それぞれ別々の申告分離課税とされているため、上場株式等に係る譲渡損失の金額を一般株式等に係る譲渡所得等の金額から控除することはできません。
逆向きも同じです。一般株式等に係る譲渡損失の金額は、原則として上場株式等に係る譲渡所得等の金額から控除することはできないと明記されています。片方で損が出ても、もう片方の利益を減らす形では使えません。
1.4 一般株式等とは上場株式等以外のもの
そこで自分の持っているものがどちらかを確かめる必要があります。
一般株式等とは、上場株式等以外の株式等をいうと定義されています。先に上場株式等の範囲を確かめ、そこに入らなければ一般株式等になるという順序です。
なお株式等の範囲からは、ゴルフ会員権に類する株式または出資者の持分が除かれます。外国法人に係るものは株式等に含まれます。
1.5 上場株式等に入るのは取引所などで売買されるもの
上場株式等の中身を確かめます。
金融商品取引所に上場されている株式等が入り、この上場されている株式等にはいわゆるETF、J-REIT、ベンチャーファンドおよびカントリーファンドを含むと明記されています。
ほかに、店頭売買登録銘柄として登録されている株式、店頭転換社債型新株予約権付社債、店頭管理銘柄株式、日本銀行出資証券、外国金融商品市場において売買されている株式等が挙げられています。上場が廃止された銘柄でも、店頭管理銘柄株式に当たれば上場株式等の側に入ります。
1.6 投資信託と債券は種類で分かれる
株式以外の商品にも線が引かれています。
投資信託については、公募投資信託の受益権が上場株式等に入りますが、特定株式投資信託は除かれます。特定投資法人の投資口、公募特定受益証券発行信託の受益権、公募特定目的信託の社債的受益権も上場株式等です。
債券では、国債および地方債、外国またはその地方公共団体が発行し、または保証する債券、会社以外の法人が特別の法律により発行する一定の債券、公社債でその発行の際の有価証券の募集が一定の公募により行われたものなどが上場株式等に入ります。平成27年12月31日以前に発行された公社債も、その発行の時において同族会社に該当する会社が発行したものを除いて上場株式等です。
1.7 譲渡益の計算式は区分によらず同じ
利益の出し方は共通です。
上場株式等でも一般株式等でも、総収入金額である譲渡価額から、取得費と委託手数料等の必要経費を差し引いた額が譲渡所得等の金額になります。
総収入金額には、償還、解約により交付を受ける金銭等の額を含むと注記されています。売った代金だけでなく、満期や解約で受け取った分も総収入金額に入ります。
1.8 復興特別所得税は基準所得税額に2.1%を掛ける
20%のほかに納めるものがあります。
平成25年から令和29年までの各年分については、復興特別所得税を所得税と併せて申告・納付します。復興特別所得税額は、基準所得税額に2.1%の税率を掛けて計算します。
掛ける相手は譲渡益ではなく基準所得税額です。所得税15%に対して2.1%が乗るので、譲渡益に対する割合としては20%より少し大きくなります。
1.9 特例はいずれも上場株式等に付いている
最後に用意されている特例を見ます。
主なものとして、特定口座制度、上場株式等に係る譲渡損失と上場株式等に係る配当所得等との損益通算、上場株式等に係る譲渡損失の繰越控除、特定管理株式等が価値を失った場合の課税の特例、NISA、ジュニアNISAが挙げられています。
損益通算と繰越控除はどちらも上場株式等に付く特例です。そして先頭に挙げられている特定口座制度は、多くの人が口座を開くときに選んでいる仕組みでもあります。この制度では税金がいつ計算され、経費として何が認められるのでしょうか。
なお、特定口座と源泉徴収の仕組み、そして認められる経費の範囲については、LIMOの記事「【株式投資】特定口座・源泉徴収は売却の都度「20.315%」天引き。経費にできるのは国税庁が認める「3つ」だけ、簿記が必要な「事業所得」認定のハードルは?」から一部を引用・参照しています。