

9月は敬老の日がある月で、家族のあいだで年金の話題が出やすい時期です。厚生年金は現役時代の働き方がそのまま金額に映るため、同じ年代のなかでも受け取る額には幅が出ます。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金を含む)の平均年金月額は男女全体で15万289円でした。
この平均値が位置する金額帯と、最も人数が多い金額帯は一致していません。この記事では、その二つのずれを年額と20年分の大きさに置き換えて確かめていきます。
なお、厚生年金の平均受給額と受給額の分布に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 公的年金はなぜ2階建てと呼ばれるのか「国民年金と厚生年金の役割の違い」
受け取る人がどの金額帯にどれだけいるのかは、【国民年金+厚生年金】月15万円(年180万円)以上もらう人は何%?平均受給額を一覧で確認!私的年金の見直しで押さえておきたいポイントにまとめています。
日本の公的年金は、国内に住む人が広く加入する制度と、会社などに勤めた人がその上に重ねる制度の二つでできています。前者が「国民年金」、後者が「厚生年金」です。土台の上に別の層が乗る形になるため、建物にたとえて2階建てと呼ばれてきました。何階分が乗るのかで、受け取る額の姿は変わってきます。

1.1 土台にあたる「国民年金」は、誰がいくら納めていくら受け取る仕組みなのか
はじめに1階部分です。加入する範囲、納める保険料、受け取る額の決まり方は、次の3点に整理されています。
- 加入対象:原則、日本に住む20歳から60歳未満のすべての人
- 保険料:全員一律、年度ごとに見直しあり(※1)
- 年金額:保険料を全期間(480カ月)納付した場合、65歳以降に満額の基礎年金(※2)を受給できる(未納期間分に応じて減額調整)
※1 国民年金保険料:1万7920円(2026年度の月額)
※2 国民年金(老齢基礎年金)の満額:7万608円(2026年度の月額)
1.2 上に重なる「厚生年金」で、受け取る額に個人差が出るのはどこからなのか
続いて2階部分です。同じ3点で並べると、1階との性格の違いが見えてきます。
- 加入対象:主に会社員、公務員など
- 保険料:収入に応じて(上限あり)決定する報酬比例制
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せして支給)
1階の保険料は、収入の多い人も少ない人も同じ額を納めます。年度ごとに見直されはしますが、人によって金額が変わることはありません。
いっぽう2階の保険料は、毎月の給与や賞与といった報酬に決められた率を掛けて算出する「報酬比例制」です。報酬が大きい人は納める額も大きくなり、その大きさが将来受け取る額にも映ります。ただし報酬には上限が置かれているため、収入がそのまま無限に反映されるわけではありません。
つまり、現役時代にどちらの制度に加入していたのか、あるいはどちらの期間が長かったのかによって、65歳以降の受け取り額には個人差が生まれます。
土台の高さは、これまでの働き方の記録がそのまま形になった部分だといえます。
2. 人数がいちばん集まっているのは月いくらの階級なのか「厚生年金の年金月額分布」
報酬と加入期間で額が変わると分かっても、では実際に人がどのあたりに集まっているのかは、平均の数字だけでは見えてきません。ここからは公表されている統計で位置を確かめます。
厚生労働省の資料「令和6年度 厚生年金保険・国民年金事業の概況」では、厚生年金(国民年金を含む)の平均年金月額は男女全体で15万289円と示されています。
公的年金の支払いは原則2カ月に一度なので、この平均で考えると1回の振込は約30万円という計算になります。
では、平均にあたる月額15万円に届いている人は、受給権者全体のどれくらいを占めているのでしょうか。
※以下の厚生年金の年金月額には、国民年金(老齢基礎年金)部分を含みます。
2.1 【男女全体】平均の月15万円を上回る人の割合と、人数が最も厚い階級を確認
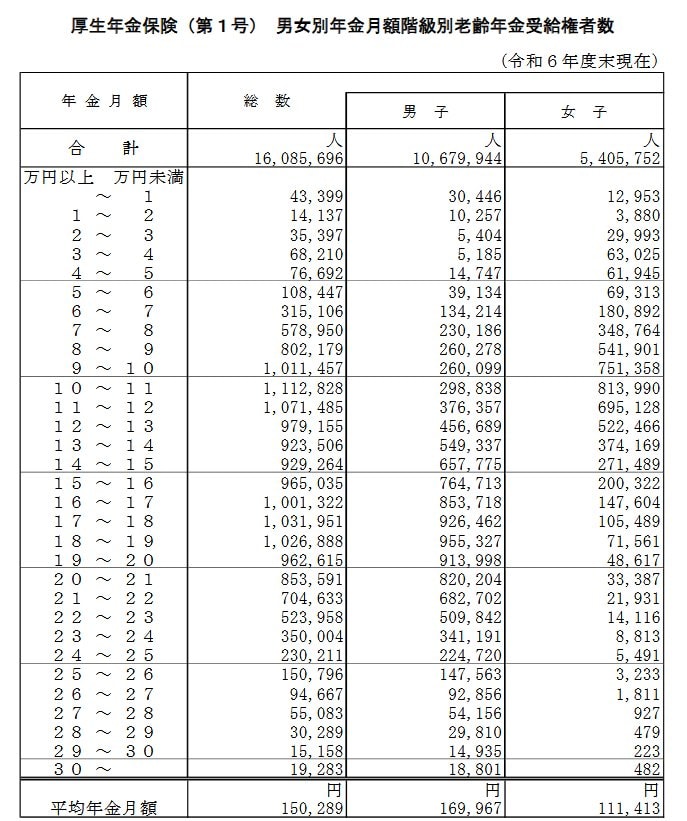
【男女全体】平均年金月額15万289円に対して、階級ごとの受給権者数はどう並ぶのか
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金を月額15万円以上受け取っている人は、男女全体の受給権者のうち49.8%で、半分には届いていません。厚生年金を受け取っていない人まで含めて数えると、この割合はさらに下がります。
階級ごとの人数を見ると、いちばん厚いのは10万円以上11万円未満の111万2828人です。その隣の11万円以上12万円未満が107万1485人、9万円以上10万円未満が101万1457人と続きます。平均は15万289円ですが、人が最も密集しているのは、そこから5万円ほど下の帯にあたります。
2.2 【男女別】平均と最多階級の位置関係は男女でどう違うのか
同じ分布を男女に分けると、平均と最多階級の並び方そのものが入れ替わります。

【男性】平均年金月額16万9967円に対し、人数が最も多い階級はどこにあるのか
- ~1万円:3万446人
- 1万円以上~2万円未満:1万257人
- 2万円以上~3万円未満:5404人
- 3万円以上~4万円未満:5185人
- 4万円以上~5万円未満:1万4747人
- 5万円以上~6万円未満:3万9134人
- 6万円以上~7万円未満:13万4214人
- 7万円以上~8万円未満:23万186人
- 8万円以上~9万円未満:26万278人
- 9万円以上~10万円未満:26万99人
- 10万円以上~11万円未満:29万8838人
- 11万円以上~12万円未満:37万6357人
- 12万円以上~13万円未満:45万6689人
- 13万円以上~14万円未満:54万9337人
- 14万円以上~15万円未満:65万7775人
- 15万円以上~16万円未満:76万4713人
- 16万円以上~17万円未満:85万3718人
- 17万円以上~18万円未満:92万6462人
- 18万円以上~19万円未満:95万5327人
- 19万円以上~20万円未満:91万3998人
- 20万円以上~21万円未満:82万204人
- 21万円以上~22万円未満:68万2702人
- 22万円以上~23万円未満:50万9842人
- 23万円以上~24万円未満:34万1191人
- 24万円以上~25万円未満:22万4720人
- 25万円以上~26万円未満:14万7563人
- 26万円以上~27万円未満:9万2856人
- 27万円以上~28万円未満:5万4156人
- 28万円以上~29万円未満:2万9810人
- 29万円以上~30万円未満:1万4935人
- 30万円以上~:1万8801人
【女性】平均年金月額11万1413円は、どの階級のあたりに位置しているのか
- ~1万円:1万2953人
- 1万円以上~2万円未満:3880人
- 2万円以上~3万円未満:2万9993人
- 3万円以上~4万円未満:6万3025人
- 4万円以上~5万円未満:6万1945人
- 5万円以上~6万円未満:6万9313人
- 6万円以上~7万円未満:18万892人
- 7万円以上~8万円未満:34万8764人
- 8万円以上~9万円未満:54万1901人
- 9万円以上~10万円未満:75万1358人
- 10万円以上~11万円未満:81万3990人
- 11万円以上~12万円未満:69万5128人
- 12万円以上~13万円未満:52万2466人
- 13万円以上~14万円未満:37万4169人
- 14万円以上~15万円未満:27万1489人
- 15万円以上~16万円未満:20万322人
- 16万円以上~17万円未満:14万7604人
- 17万円以上~18万円未満:10万5489人
- 18万円以上~19万円未満:7万1561人
- 19万円以上~20万円未満:4万8617人
- 20万円以上~21万円未満:3万3387人
- 21万円以上~22万円未満:2万1931人
- 22万円以上~23万円未満:1万4116人
- 23万円以上~24万円未満:8813人
- 24万円以上~25万円未満:5491人
- 25万円以上~26万円未満:3233人
- 26万円以上~27万円未満:1811人
- 27万円以上~28万円未満:927人
- 28万円以上~29万円未満:479人
- 29万円以上~30万円未満:223人
- 30万円以上~:482人
月額15万円以上を受け取っている割合は、男性が68.8%に達する一方で、女性は12.3%にとどまっています。
男性の最多階級は18万円以上19万円未満の95万5327人で、平均の16万9967円より上にあります。女性の最多階級は10万円以上11万円未満の81万3990人で、こちらは平均の11万1413円とほぼ重なる位置です。男女を合わせた分布では、上の帯に厚みのある男性と下の帯に厚みのある女性が重なるため、平均値が最多階級の金額より高くなります。
公的年金は老後の暮らしを支える基盤ですが、それだけで足りるかどうかは人によって変わります。「ねんきんネット」や「ねんきん定期便」で自分の見込みを確かめ、早い段階で資金の計画を立てておきたいところです。
ご自分の見込み額を分布のどこに置けるのかを先に確かめて、そのうえで上乗せの大きさを決めていく順番にすると、無理のない数字が出てきます。
受け取るときに引かれるものまで含めて確かめたい場合は、【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説で確認できます。
3. 【独自試算】平均年金月額と人数が最も多い階級の差は、年額と20年でどれだけの大きさになるのか
ここからは編集部による独自の試算です。平均年金月額と、人数がいちばん多い階級の金額のずれを、月額のままではなく年額と20年分の合計に置き換えて確かめます。前提は次のとおりです。
- 使う数字:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」の平均年金月額と、同じ資料の年金月額階級ごとの受給権者数
- 最多階級の代表値:その階級の幅の中央に置く(10万円以上11万円未満なら10万5000円、18万円以上19万円未満なら18万5000円)
- 積み上げる期間:20年(65歳から85歳までを想定)
- 差額は毎月同じ額で続くものとして単純に足し上げ、運用による増減は考えない
- 年金額の改定、物価の変動、税や社会保険料の天引きは考えない
男女全体では、平均が15万289円、最多階級が10万円以上11万円未満(111万2828人)で代表値は10万5000円です。差は月4万5289円、年額では54万3468円、20年分では1086万9360円となりました。平均を目標に置くか、最多階級を目安に置くかで、20年で用意しておきたい上乗せの大きさが1000万円を超えて変わる計算です。
男性では並び方が逆になります。平均は16万9967円、最多階級は18万円以上19万円未満(95万5327人)で代表値は18万5000円です。平均のほうが月1万5033円低く、年額では18万396円、20年分では360万7920円の差になります。平均を目安にすると、いちばん人数の多い帯より低い水準で計画を立てることになります。
女性では、平均11万1413円と最多階級の代表値10万5000円が近い位置にあります。差は月6413円で、年額7万6956円、20年分では153万9120円です。同じ資料の同じ考え方で計算しても、男女全体の1086万9360円と女性の153万9120円では、7倍近い開きが出てきます。
いずれもあくまで目安であり、この金額を保証するものではありません。最多階級の代表値は幅の中央に置いた仮の数字で、実際の受け取り額は一人ずつ違います。年金額は毎年度改定される可能性があり、物価の動きによって同じ金額の重みも変わります。差を上乗せで埋めようとする場合、値動きのある商品を使えば価格変動リスクがあり、元本割れとなる場合もあります。実際の見込み額や制度の適用については、年金事務所などの窓口や専門家に確認しながら進めてください。
4. 【監修者コメント・熊谷良子】平均年金月額は令和6年度の集計、最多階級の代表値は幅の中央に置いた仮の数字

平均という一つの数字と、人数がいちばん多い階級の金額は、性質が異なる数字です。
平均年金月額15万289円は、令和6年度の集計として対象と方法が決まっている実績値です。いっぽうで記事に出てくる10万5000円や18万5000円は、階級の幅の中央に置いた仮の代表値で、そこに実際に何円の人がいるかは分かりません。これらは性質の異なる数字である点に留意し、あくまで一つの目安として捉えるようにしてください。
平均額については2点を補っておきます。1つは、この金額に国民年金の金額を含んでいることです。厚生年金の上乗せ分だけの金額ではありません。もう1つは、全年齢の受給権者を対象にした平均であって、65歳以上に限った数字ではないことです。相談の場では、この2点を確かめたところで見込みの立て方が変わる、という整理に行き着くことが少なくありません。
統計の平均は、実在する誰か一人の姿ではありません。まずは「ねんきん定期便」でご自身の記録を確かめ、そのうえで分布のどこに置けるのかを見ていただくと、あとの見通しが立てやすくなります。年金の制度や税の扱いは改正される可能性もありますので、実際の手続きは所管の窓口に確認したうえで進めていただくのが確かです。



