

物価高の対策が発表されるたび、「住民税非課税世帯」という条件が出てきます。自分は入るのか、親は入るのか。気になって調べ始めたものの、はっきりしないまま終わった経験のある方もいると思います。
分かりにくい理由のひとつは、判定に使う数字が年収ではないことです。

非課税かどうかを分ける基準と、それを年金収入・給与収入に直したときの目安を確認します。あわせて、混同されやすい生活保護との関係についても見ていきましょう。
1. 【東京23区(1級地)を例に解説】判定に使うのは年収ではなく「所得45万円」
まず押さえておきたいのが、判定に使う数字です。年収そのものではなく、そこから控除を差し引いた「所得」で見ます。
1.1 単身世帯なら所得45万円が基準(1級地の場合)
住民税は均等割と所得割の2つで構成されています。どちらもかからない状態が、いわゆる住民税非課税です。
東京23区(1級地・大田区)の例で見ると、基準は次のようになります。
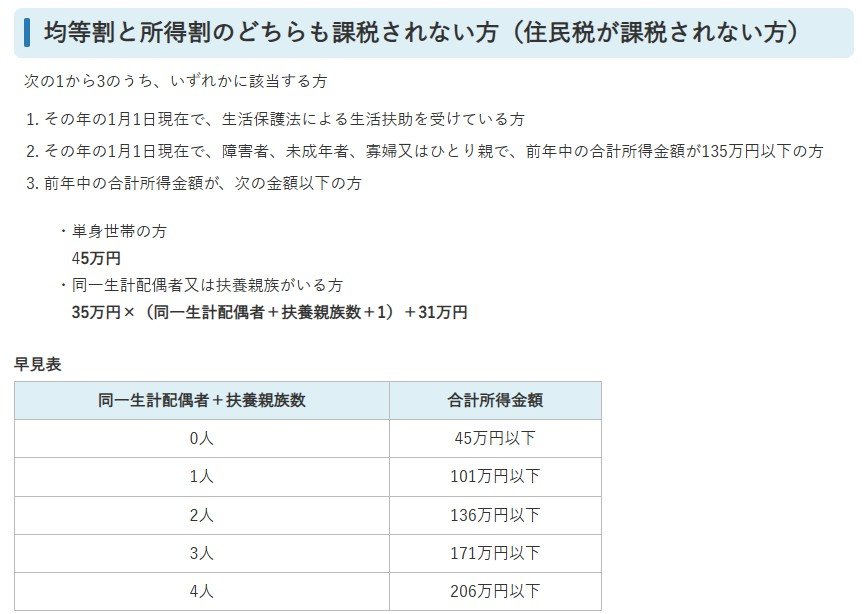
- 単身世帯の場合:合計所得金額が45万円以下
- 同一生計配偶者または扶養親族がいる場合:35万円×(同一生計配偶者+扶養親族数+1)+31万円
計算式に当てはめると、扶養1人で101万円以下、2人で136万円以下、3人で171万円以下です。扶養が1人増えるごとに35万円ずつ基準が上がります。
なお、この基準額は住んでいる地域によって変わります。生活水準に応じて全国が1級地から3級地に区分されており、23区は1級地です。
同じ収入でも、住む場所によって判定が分かれる場合があります。
1.2 「所得割だけがかからない」層もある
もうひとつ知っておきたいのが、均等割はかかるけれど所得割はかからない、という中間の層があることです。
所得割がかからない基準は以下のとおりです。
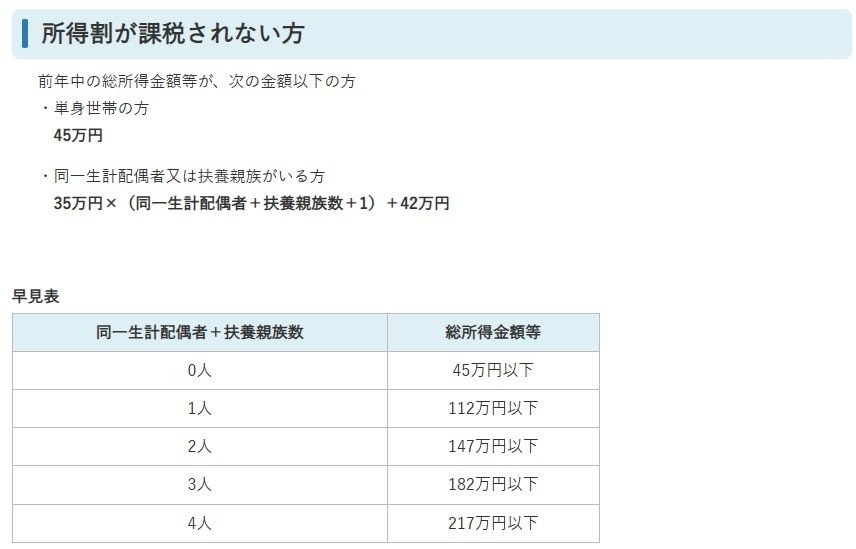
- 単身世帯の場合:総所得金額等45万円以下
- 同一生計配偶者または扶養親族がいる場合:35万円×(同一生計配偶者+扶養親族数+1)+42万円
扶養1人なら112万円以下、2人なら147万円以下になります。
均等割の非課税基準(扶養1人で101万円)より11万円高いラインです。つまり所得101万円超112万円以下の人は、均等割はかかるが所得割はかからないという状態になります。
給付制度には「住民税非課税世帯」を要件とするものが多く、その場合、この中間層は対象にならないことがあります。惜しいところで外れる人が出るのは、この構造のためです。
1.3 非課税になるのは所得基準だけではない
所得の基準を満たさなくても、住民税がかからない場合があります。
- 生活保護を受給している
- 障害者、未成年者、寡婦(夫)、ひとり親で、前年所得が135万円以下
- 前年所得が自治体の定める基準額を下回る
1番目に生活保護が挙がっています。住民税非課税と生活保護の違いについては、後ほど詳しく解説します。
2. 年金・給与それぞれの年収ボーダーライン
所得の基準が分かったら、収入に直します。差し引く控除の額が年金と給与で違うため、同じ「所得45万円」でも年収のラインは変わります。
神戸市(同じく1級地)のホームページがわかりやすいので、順番に見ていきましょう。
2.1 単身なら給与110万円、年金155万円
給与収入だけの人は、給与所得控除を差し引きます。
2025年度の税制改正で最低保障額が65万円(2025年分)になったため、所得45万円に対応する年収は110万円です。
年金収入だけの人は、公的年金等控除を差し引きます。65歳以上は最低110万円が控除されるので、45万円を足して155万円。
65歳未満は最低60万円の控除なので、105万円です。
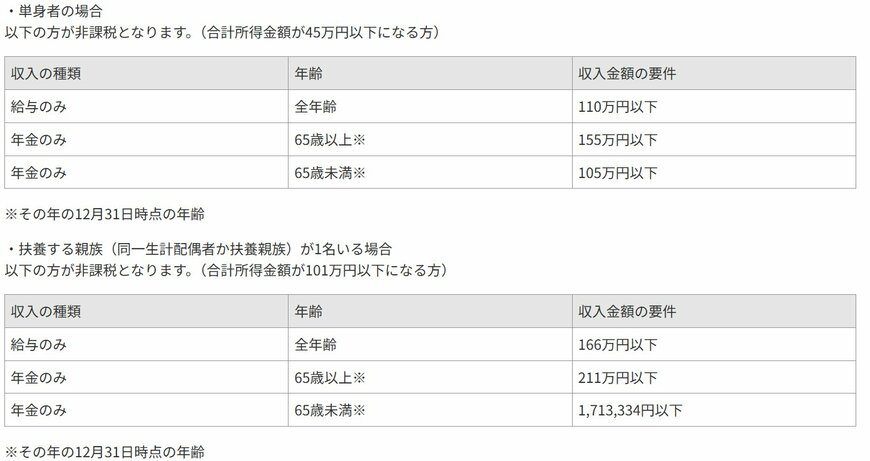
単身世帯の目安
- 給与収入のみ:110万円以下
- 年金収入のみ(65歳以上):155万円以下
- 年金収入のみ(65歳未満):105万円以下
配偶者や扶養家族がいる場合の目安
- 給与収入のみの場合:年収166万円以下
- 年金収入のみの場合(65歳以上):年収211万円以下
- 年金収入のみの場合(65歳未満):年収171万3334円以下
※上記の金額は、2025年中の給与収入を基に判定する2026年度住民税の基準です。2026年中の給与収入を基に判定する2027年度住民税からは、給与所得控除の最低保障額が74万円に引き上げられるため、例えば単身者の給与収入の非課税ラインは119万円以下となります。
2.2 65歳を境に50万円変わる
年金収入で見ると、65歳以上と65歳未満で50万円の差があります。控除額が110万円と60万円で違うためです。
64歳と65歳では、同じ年金額でも判定が変わる可能性があります。年齢の判定は12月31日時点で行われるので、その年に65歳になったかどうかで扱いが分かれます。
親の状況を確認するときは、この点を先に押さえておくと話が早くなります。
2.3 扶養親族がいるとラインが上がる
扶養親族がいる場合、所得の基準が上がるので、年収のラインも上がります。
扶養1人のケースで見ると、所得の基準は101万円。これに控除を足すと、給与収入なら166万円、65歳以上の年金収入なら211万円が目安になります。
なお、ここでいう非課税世帯とは、世帯全員が住民税非課税である状態を指します。
本人が基準を下回っていても、同居している家族の1人が課税されていれば、世帯としては非課税になりません。給付金の案内が届かない理由として、これはよくあるケースです。


