


配偶者が亡くなった後、年金が月7万円ほどしかない場合、「一人暮らしで生活していけるのだろうか」と不安を感じることでしょう。
家賃や光熱費などを一人で負担するとなると、月7万円の年金だけでは生活費が不足する可能性があります。
そのようなときに確認したいのが遺族年金ですが、配偶者が亡くなればだれでも受け取れるわけではありません。遺族基礎年金・遺族厚生年金それぞれに受給条件や受け取れる遺族の範囲などが定められています。
また、遺族年金などを含めても生活が困難な場合には、生活保護を利用できる可能性もあります。
本記事では、年金月7万円で一人暮らしをする場合を想定しながら、遺族年金の仕組みや生活保護との併用について解説します。
1. 年金月7万円の一人暮らしは生活できる?「遺族年金」の受給条件をチェック
年金月7万円で一人暮らしをする場合、持ち家か賃貸かをはじめ、住んでいる地域や預貯金の有無などによって生活状況は大きく異なります。
例えば、持ち家に住み家賃負担がなく、ある程度の貯蓄があれば年金月7万円でも生活できる可能性もあります。一方、賃貸住宅で毎月5万円の家賃がかかる場合、年金7万円のほとんどが住居費だけでなくなってしまう状況です。
配偶者が亡くなった後は「遺族年金を受け取れるのではないか」と考え、楽観視している方もいるかもしれません。
しかし遺族年金は、配偶者が亡くなった方全員に支給される制度ではない点に注意が必要です。亡くなった方の年金加入状況や保険料の納付状況、遺族との関係など、一定の条件を満たす場合に支給されるものです。
遺族年金には、「遺族基礎年金」と「遺族厚生年金」があるため、それぞれの支給要件を確認していきましょう。
1.1 遺族基礎年金は「子のある配偶者」などが対象
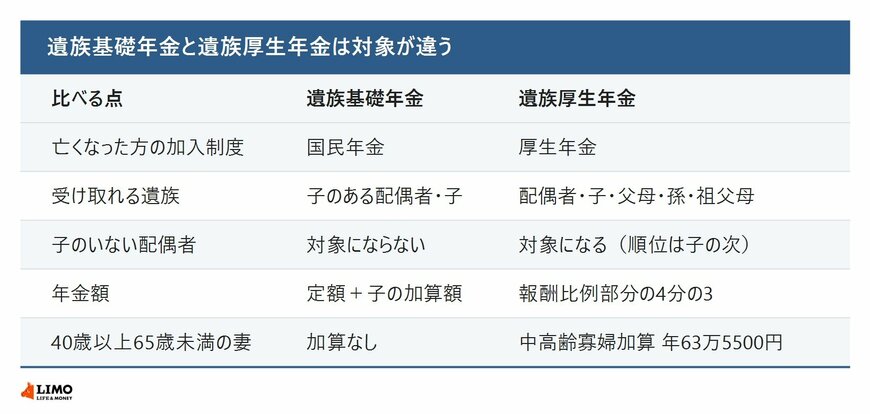
遺族基礎年金は、亡くなった方に生計を維持されていた「子どものいる配偶者」または「子ども」が受け取れる年金です。つまり、原則として子どものいない配偶者は、遺族基礎年金を受け取れないことになります。
なお、ここでいう「子ども」とは、原則として18歳になった年度の3月31日までの子どもを指します。20歳未満で障害年金の障害等級1級または2級の状態にある場合も対象です。
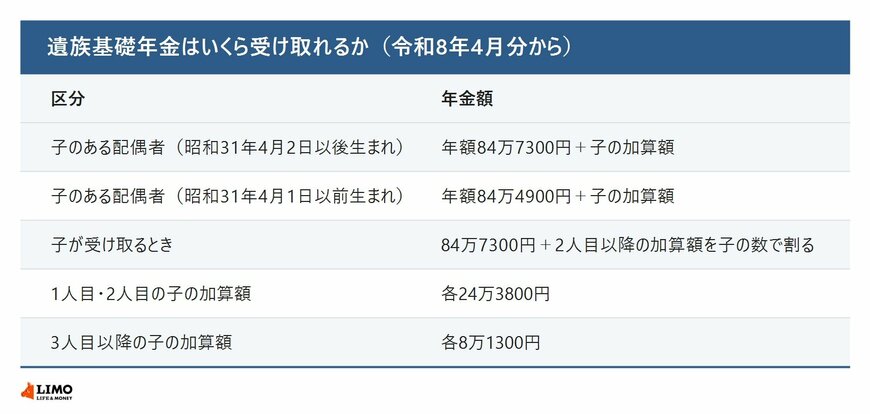
令和8年度(2026年度)の遺族基礎年金支給額は以下の通りです。
【子どものいる配偶者が受け取る場合】
- 昭和31年4月2日以後生まれの方:年額84万7300円+子どもの加算額
- 昭和31年4月1日以前生まれの方:年額84万4900円+子どもの加算額
【子どもが受け取る場合】
「84万7300円+2人目以降の子どもの加算額」を子どもの数で割った額が、1人あたりの金額です。
- 1人目および2人目の子どもの加算額:各24万3800円
- 3人目以降の子どもの加算額:各8万1300円
1.2 遺族厚生年金は亡くなった方の厚生年金加入歴が重要
遺族厚生年金は、亡くなった方が会社員や公務員などとして厚生年金に加入していた場合などに受給できる可能性があるものです。
遺族厚生年金が支給されるのは、亡くなった方が以下のいずれかの要件を満たしている場合です。
- 厚生年金保険の被保険者である間に死亡した
- 厚生年金の被保険者期間に初診日がある病気やけがが原因で、初診日から5年以内に死亡した
- 1級・2級の障害厚生(共済)年金を受け取っている方が死亡した
- 老齢厚生年金の受給資格を満たした方が死亡した(保険料納付済期間などを合算した期間が25年以上ある方に限る)
このうち、被保険者である間の死亡と、初診日から5年以内の死亡の2つについては、一定の保険料納付要件も満たしている必要があります。
また、受給対象となる遺族には優先順位があり、配偶者や子が優先され、一定の条件を満たす父母や孫、祖父母なども含まれます。
遺族厚生年金の額は一律ではなく、亡くなった方の老齢厚生年金の報酬比例部分の4分の3が基本です。報酬比例部分は現役時代の報酬と加入期間で決まるため、「遺族厚生年金は毎月〇〇円もらえる」と一概にはいえない点に注意が必要です。
ただし、上記の要件のうち1つめから3つめに当たる場合は、厚生年金の被保険者期間が300月(25年)に満たなくても300月とみなして計算されます。加入期間が短いうちに亡くなっても、その分だけ極端に少なくなるわけではありません。
1.3 執筆者の視点:2028年4月の改正で、年金生活者の受給期間が打ち切られるわけではない
遺族厚生年金は2028年4月に改正される予定です。主な改正点は、子どものいない現役世代を中心とした男女差の解消と、原則5年間の有期給付化となっています。
ただし、すでに遺族厚生年金を受給している方や、60歳以降に受給権が発生する方などは、改正後もこれまで通り受給できます。年金生活者の場合、制度改正によって受給期間が5年で打ち切られる心配はないでしょう。
有期給付の対象になる場合も、有期給付加算が上乗せされて現在の額の約1.3倍になり、5年の終了後も収入が十分でない方は継続給付を受けられる仕組みが用意されています。
一方で、中高齢寡婦加算は2028年4月2日以降に夫が亡くなった場合、受給権が発生した年度に応じて段階的に縮小されます。60歳代で夫を亡くした妻はこの加算の対象になるため、受け取る額が現行より少なくなることはあります。
1.4 遺族基礎年金と遺族厚生年金は併用可能
遺族基礎年金と遺族厚生年金の両方の受給条件を満たす場合は、原則として併せて受給することが可能です。例えば、子どもがいる配偶者で、亡くなった方が厚生年金に加入していた場合などが該当する可能性があります。
まずは、亡くなった配偶者がどの年金制度に加入していたかを確認しましょう。会社員や公務員として厚生年金に加入していた期間があれば、遺族厚生年金の対象になることがあります。
また、18歳になった年度の3月31日までの子どもがいる場合には、遺族基礎年金も受け取れることもあるでしょう。
子どもがいない場合でも、40歳以上65歳未満などの要件を満たす妻には、遺族厚生年金に中高齢寡婦加算として年額63万5500円が加算されます。月あたり5万円ほどになるため、生活費を見積もるときは加算の有無も確かめておきたいところです。
ただし、遺族年金を受給するには請求手続きが必要です。受給資格があっても、自動的にすべての手続きが完了するとは限らないため、お近くの年金事務所などに相談し、自分がどの年金を受給できるのか確認することが重要です。
遺族年金を受け取れるかどうか、また受け取れてもいくらになるかは、ここまで見てきたとおり条件によって変わります。では、遺族年金を含めても毎月の生活費に届かない場合、ほかに使える制度はあるのでしょうか。
なお、生活が苦しくなったときに基準となる「住民税非課税世帯」と生活保護の違いについては、LIMOの記事「住民税非課税世帯、年収の目安はいくら?「住民税非課税」と「生活保護」の違いも解説」でも整理しています。


