厚生労働省は2026年度の年金額改定にあわせて、多様なライフコースに応じた年金額の目安を公表しています。
仕事から退けば支出も自然に落ち着くはずだ、と受け止めている方は少なくありません。ところが総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」で65歳以上の夫婦のみの無職世帯を見ると、1カ月の支出合計は29万6829円、実収入は25万4395円で、入ってくるお金のほうが4万2434円小さい形になっています。支出のなかには、暮らしに直結して減らしようのない費目と、生活の形が変われば自然に落ちる費目が混ざっています。
この記事では、その2つを分けたうえで、手を入れられるのは月いくらの幅なのかを確かめます。
なお、65歳以上の無職夫婦世帯の家計収支や貯蓄額に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 65歳以上の夫婦のみの無職世帯は、1カ月にいくら入っていくら出ていくのか「収入と支出の内訳」
退職後の家計の姿は、【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説で、収入と支出の両側から取り上げています。
ここで見ていくのは、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」に示された、65歳以上の夫婦のみで暮らす無職世帯の平均像です。
1.1 入ってくるお金は、月にいくらで、そのうち年金がどれだけを占めるのか
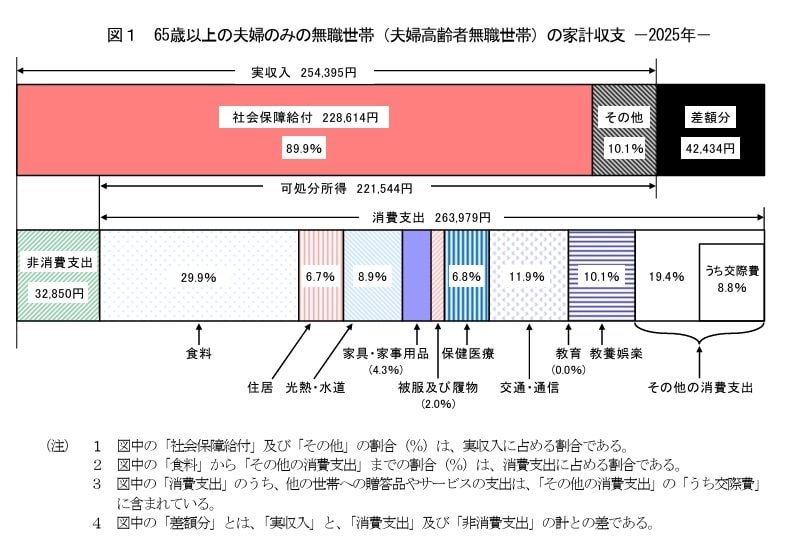
- 実収入の合計:25万4395円
- うち社会保障給付(公的年金など):22万8614円
入ってくるお金の合計は25万4395円です。そのうち公的年金などの社会保障給付が22万8614円で、およそ9割をこの1本が支えている形になります。年金以外から入ってくる分は2万5781円で、残りの1割ほどにとどまります。
1.2 出ていくお金は、月にいくらで、そのうち税と社会保険料がどれだけを占めるのか
- 消費支出(食費・光熱費など):26万3979円
- 非消費支出(税金・社会保険料):3万2850円
暮らしのために出ていく消費支出が26万3979円、税金と社会保険料にあたる非消費支出が3万2850円で、合計すると29万6829円です。入ってくる25万4395円との差は4万2434円で、月におよそ4万2000円が足りない計算になります。
この差が続いた場合、不足額は次のように積み上がっていきます。
- 1年間で約50万円
- 10年間で約500万円
ここで押さえておきたいのが、支出29万6829円の中身が一枚岩ではないという点です。非消費支出の3万2850円は税と社会保険料なので、家計の側で「今月は控えよう」と決めて動かせる性質のものではありません。家計の判断で増減させられるのは、残りの消費支出26万3979円のほうです。
そのうえ、消費支出のなかにも幅があります。食べるものや水道光熱のように、使う量をそう大きく減らせない費目もあれば、勤めていたころにかかっていた身支度や移動のように、退いたぶんだけ自然に落ちる費目もあります。平均値はこれらをすべて足した結果なので、そのまま眺めているだけでは、どこに手を入れる余地が残っているのかは見えてきません。
なお、ここに並んでいるのはあくまで平均値です。急な医療費や介護にかかるお金が加われば、月ごとの姿はこの形から離れます。
2. 無職の高齢世帯が持っている貯蓄は平均でいくらか「貯蓄現在高と内訳の1年間の動き」
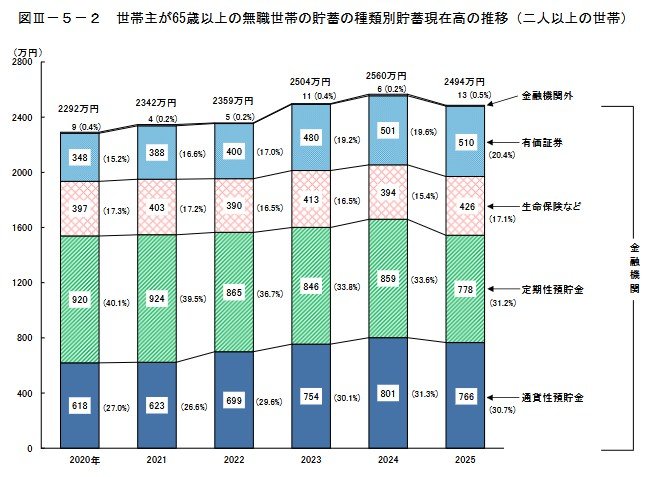
次は、その不足を埋める側にあたる貯蓄です。総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」によると、世帯主が65歳以上の無職世帯(二人以上の世帯)の平均貯蓄額は2494万円でした。
2.1 1年で貯蓄はどちらに動いたのか、内訳のどこが減ったのか
この2494万円は、2024年の2560万円から66万円(▲2.6%)減った水準です。6年ぶりに前年を下回りました。
内訳に目を移すと、いちばん大きいのが「定期性預貯金」の778万円で、次が「通貨性預貯金」の766万円です。そのあとに「有価証券(※1)」が510万円、「生命保険など」が426万円、「金融機関外(※2)」が13万円と続きます。
前年からの動きを見ると、定期性預貯金が81万円(▲9.4%)、通貨性預貯金が35万円(▲4.4%)とそれぞれ減っている一方で、有価証券は9万円(+1.8%)増えました。預貯金が取り崩されている裏側で、値動きのある資産の残高は積み上がっているという構図です。
※1 有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※2 金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
3. 働く世帯まで含めると、平均値と中央値はどこまで離れるのか「65歳以上の二人以上世帯の貯蓄」
いま見た2494万円は、無職の世帯に絞った数字です。ここに働いている世帯まで含めると、同じ「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」の集計はどう変わるのかを確かめます。
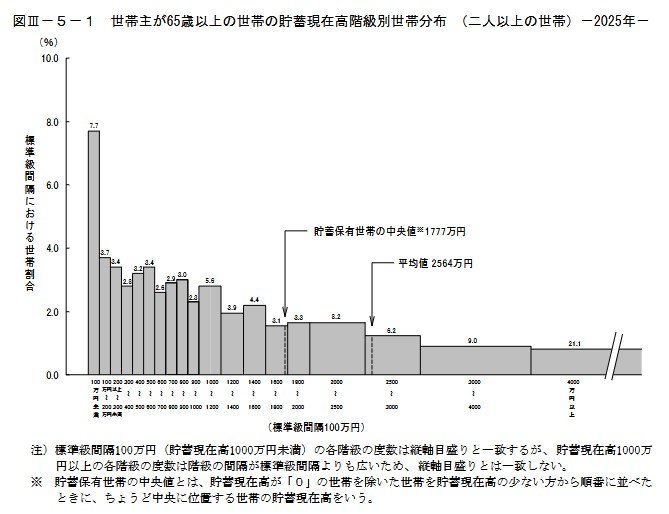
3.1 平均値と中央値は、それぞれいくらで、どれだけ離れているのか
- 平均値:2564万円
- 貯蓄保有世帯の中央値:1777万円
働く世帯まで入れた65歳以上の二人以上世帯では、平均値が2564万円になります。これに対して、貯蓄を持っている世帯を金額の低い順に並べてちょうど真ん中に来る世帯の額は1777万円で、両者は約790万円離れています。なお、この中央値は貯蓄現在高が「0」の世帯を外して並べたときの値です。
離れる理由は分布に出ています。2500万円以上を持つ世帯が全体の36.3%を占める一方で、300万円未満の世帯も14.9%あります。上のほうに厚い層があるため、その分だけ平均値が引き上げられる形です。
この差は、冒頭で見た月4万2434円の不足を考えるときにも効いてきます。平均値の2564万円を手元にあるお金として当てはめるのか、真ん中の1777万円を当てはめるのかで、取り崩せる年数の見当が変わるためです。
4. 国民年金と厚生年金は平均でいくら受け取っているのか「全体・男女別」
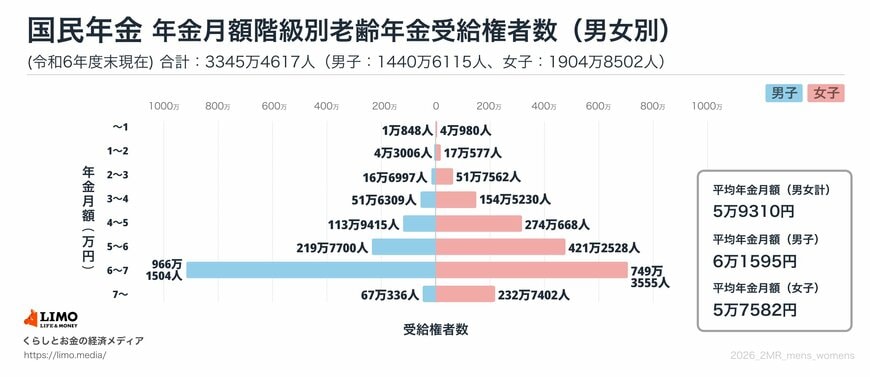
収入の柱である公的年金について、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」に示された平均年金月額を、引用してご紹介します。
国民年金の平均受給月額と金額別の分布状況
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
厚生年金の平均受給月額と金額別の分布状況
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。

国民年金だけの場合、平均は男性が約6万2000円、女性が約5万8000円です。厚生年金になると男性は約17万円、女性は約11万1000円で、こちらには国民年金にあたる部分が含まれています。
ここで冒頭の家計収支と並べてみます。夫婦のみの無職世帯に入ってくる社会保障給付は月22万8614円でした。厚生年金の全体平均15万289円と国民年金の全体平均5万9310円を足すと、世帯としてこの水準に近づく組み合わせもあれば、届かない組み合わせもあることが分かります。
ただし、グラフが示すとおり受給額の散らばりは大きく、平均の近くに人が集まっているわけではありません。ご自身の見込額は「ねんきんネット」や毎年届く「ねんきん定期便」で確かめていただくのが確実です。
5. 高齢者世帯は自分の暮らし向きをどう受け止めているのか「生活意識の5区分」
数字の上での収支は見えました。では、当事者はいまの暮らしをどう感じているのでしょうか。厚生労働省「2025(令和7)年 国民生活基礎調査の概況」の生活意識の集計を見ていきます。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
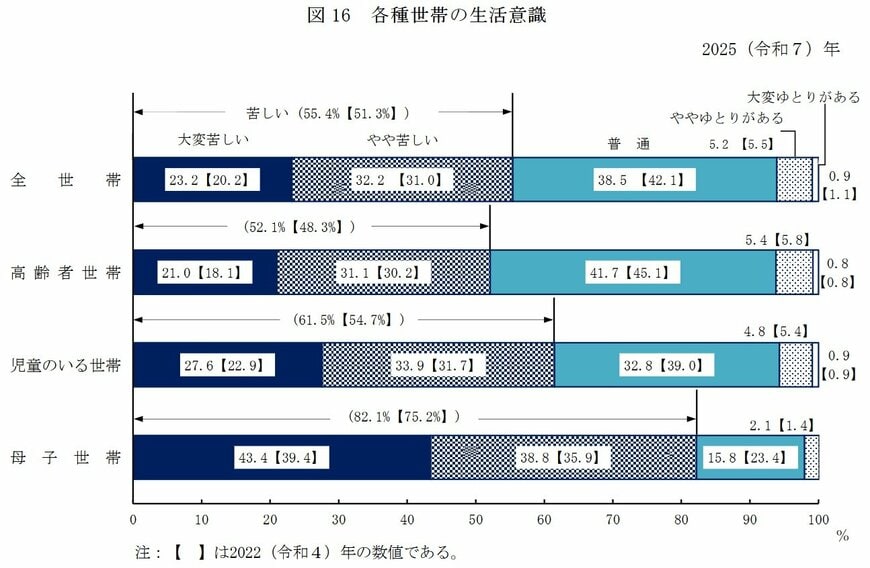
5.1 「苦しい」と答えた世帯は全体のどれくらいを占めるのか
- 大変苦しい:21.0%
- やや苦しい:31.1%
- 普通:41.7%
- ややゆとりがある:5.4%
- 大変ゆとりがある:0.8%
「大変苦しい」の21.0%と「やや苦しい」の31.1%を合わせると52.1%で、半数を超えます。反対に「ややゆとりがある」と「大変ゆとりがある」の合計は6.2%にとどまります。
そして、いちばん多い単独の回答は「普通」の41.7%です。ゆとりがあるとは言わないものの、やりくりは続いているという層が、高齢者世帯の大きな部分を占めていることになります。
この分かれ方は、費目の性質と重ねて読むと見通しがよくなります。減らしようのない費目が支出に占める割合が高い家計ほど、収入が下がったときに調整できる余地が小さくなり、同じ収支でも「苦しい」の側に寄りやすくなるためです。
6. 現役時代の働き方で年金額はどこまで変わるのか「ライフコース別の5パターン」
年金の受給額の散らばりが何から生まれるのかは、厚生労働省「令和8年度の年金額改定についてお知らせします」に示された試算から読み取れます。2026年度に65歳になる人をモデルに、年金の加入経歴を5つに分けた概算額です。
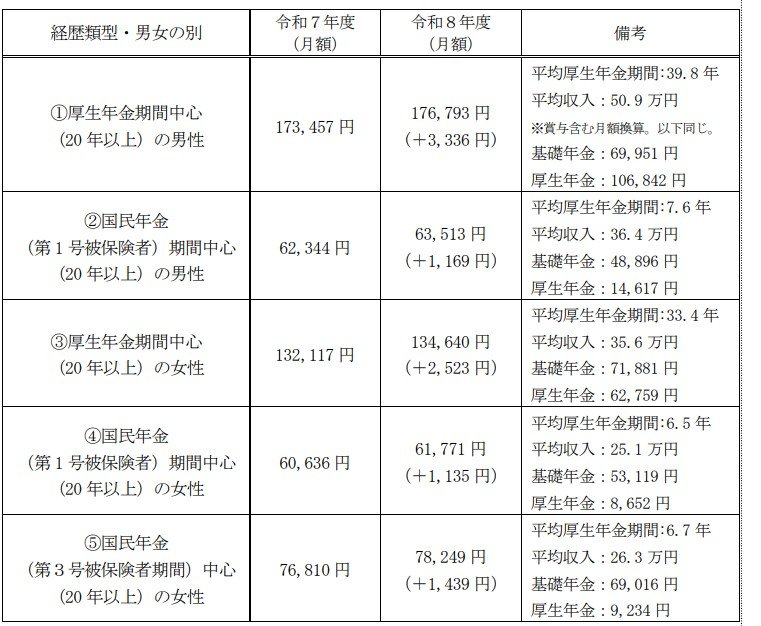
6.1 厚生年金が中心だった場合、年金月額の目安はいくらか「男性・女性」
男性で厚生年金が中心の場合、年金月額の目安は17万6793円です。平均厚生年金期間は39.8年、平均収入(賞与含む月額換算)は50万9000円で、内訳は基礎年金部分が6万9951円、厚生年金部分が10万6842円となっています。
女性で厚生年金が中心の場合は13万4640円です。平均厚生年金期間は33.4年、平均収入(賞与含む月額換算)は35万6000円で、基礎年金部分が7万1881円、厚生年金部分が6万2759円という構成です。
6.2 国民年金が中心だった場合、年金月額の目安はいくらか「男性・女性」
男性で国民年金が中心の場合、年金月額の目安は6万3513円です。平均厚生年金期間は7.6年、平均収入(賞与含む月額換算)は36万4000円で、基礎年金部分が4万8896円、厚生年金部分が1万4617円です。
女性で国民年金が中心の場合は6万1771円になります。平均厚生年金期間は6.5年、平均収入(賞与含む月額換算)は25万1000円で、基礎年金部分が5万3119円、厚生年金部分が8652円という内訳です。
6.3 第3号被保険者期間が中心だった場合、年金月額の目安はいくらか
女性で第3号被保険者期間が中心の場合、年金月額の目安は7万8249円です。平均厚生年金期間は6.7年、平均収入(賞与含む月額換算)は26万3000円で、基礎年金部分が6万9016円、厚生年金部分が9234円となります。
5つを並べると、いちばん高い17万6793円といちばん低い6万1771円の間には11万5022円の開きがあります。厚生年金に加入していた期間が長く、そのころの収入が高かった人ほど、受け取る額も大きくなる形です。
ここまでの数字を、費目の話に戻して整理します。夫婦のみの無職世帯の消費支出は26万3979円でした。世帯として受け取る年金がこの額に届くかどうかは、2人がどのライフコースをたどってきたかで決まります。そして、届かない分をどこまで縮められるかは、消費支出のうち手を入れられる部分がどれだけ残っているかで決まります。
年金の額そのものを一覧で確かめたい方には、【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説が参考になります。
7. 【独自試算】削れない費目を除くと、調整できるのは月いくらの幅になるのか「消費支出の1割・2割・3割」
ここからは編集部による独自の試算です。ここまで見てきた家計収支のうち、家計の判断では動かしにくい部分を先に外し、残った部分だけを対象にしたときに、実際に調整できる金額がどこからどこまでの幅に収まるのかを出します。前提は次のとおりです。
- 使う数字:総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」の65歳以上・夫婦のみの無職世帯の実収入25万4395円、消費支出26万3979円、非消費支出3万2850円、支出合計29万6829円
- 削減余地が小さい費目として外すもの:非消費支出3万2850円(税金と社会保険料。金額は所得や制度で決まり、家計の側の判断では増減させられないため)
- 調整の対象とするもの:消費支出26万3979円のみ
- 調整できる割合は分からないため、消費支出の1割・2割・3割の3通りを置いて幅として示す。1円未満は四捨五入する
- 埋めたい不足額:支出合計29万6829円から実収入25万4395円を引いた4万2434円(月額)
- 物価の変動、医療費や介護にかかる臨時の支出、貯蓄の取り崩しや運用による増減は考えない
まず、外す側の大きさを確かめます。非消費支出3万2850円は、支出合計29万6829円の11.1%にあたります。つまり出ていくお金のうち1割強は、この試算では最初から調整の対象になりません。
次に、残った消費支出26万3979円を1割・2割・3割で見ていきます。1割なら2万6398円、2割なら5万2796円、3割なら7万9194円です。調整できる金額の幅は月2万6398円から7万9194円までとなり、上と下の差は5万2796円になります。年に直すと、この幅は63万3552円です。
これを不足額4万2434円と突き合わせます。消費支出の1割しか動かせない家計では2万6398円にとどまり、不足に1万6036円届きません。2割動かせる家計では5万2796円となり、不足を1万362円上回ります。3割まで動かせる家計では7万9194円で、不足を3万6760円上回る計算です。
分かれ目になるのは16.1%です。不足額4万2434円は消費支出26万3979円の16.1%にあたるため、消費支出のうちこの割合まで手を入れられるかどうかで、毎月の収支が埋まるかどうかが変わります。1割と2割の間にこの線があることになります。
支出全体に対する比率で見ると、上限のほうもはっきりします。消費支出の3割にあたる7万9194円は、支出合計29万6829円の26.7%です。仮に消費支出の3割まで手を入れられたとしても、支出全体で見れば4分の1強までしか動かせない、という関係になります。
あくまで目安であり、この金額を保証するものではありません。1割・2割・3割という置き方は幅を示すための仮定で、実際にどこまで動かせるかは、住まいの形や健康の状態、家族の構成によって大きく変わります。使った数字は平均値なので、ご自身の家計の消費支出と非消費支出に置き換えると結果は動きます。税や社会保険料の計算方法は制度改正で変わることがありますので、ご自身の負担額については市区町村や年金事務所などの窓口で確かめてください。
8. 【監修者コメント・和田直子】平均の収支は、どの家計にも当てはまる形ではない
退職後の支出をどこまで下げられるかという問いに、どの家計にも当てはまる答えはありません。記事の試算が示しているのも金額そのものではなく、外す費目を決めた瞬間に、動かせる幅の上限も同時に決まってしまうという関係のほうです。1割しか動かない家計も、3割まで動く家計も、どちらもあり得ます。
記事に出てくる数字について、適用条件を3つ補います。1つめは、家計収支の25万4395円や26万3979円が65歳以上の夫婦のみで暮らす無職世帯の平均だということです。どちらかが働いている世帯や単身の世帯には、この形は当てはまりません。2つめは、厚生年金の平均年金月額15万289円が令和6年度の実績で、国民年金にあたる部分を含んだ金額だという点です。上乗せ分だけの金額ではありませんので、国民年金の5万9310円と足し合わせないようご注意ください。3つめは、ライフコース別の17万6793円などが2026年度に65歳になる人のモデルケースであり、実績の平均とは時点も性質も違うということです。
見方の順序としては、支出の側から入る置き方がひとつ。税と社会保険料を先に外し、残りのうち毎月ほぼ同額で出ていく部分と、月によって動く部分に分けていく進め方です。もうひとつ、収入の側から入る置き方もあります。ねんきん定期便で世帯として受け取る額を確かめ、その額で賄える支出の水準を先に決めてしまう順序です。どちらから入っても構いませんが、貯蓄の2494万円や2564万円といった平均額を最初の基準に置くと、上側の層に引き上げられた数字を自分の前提にしてしまいます。手元の額に置き換えてから考えていただければと思います。
なお、貯蓄の内訳で有価証券が9万円増えていた点については、値動きのある資産には元本割れの可能性があることを申し添えます。増えた年もあれば減る年もあり、取り崩しの時期と重なると影響が出ます。年金の制度や税の扱いは改正されることがありますので、ご自身の受給見込額は年金事務所や「ねんきんネット」で、負担額は市区町村の窓口で確かめたうえで進めていただくのが確かです。記事の数字は、考える順番を組み立てるための見取り図として使っていただければと思います。